Thị trường trái phiếu Đông Á tiếp tục mở rộng
Theo Asia Bond Monitor tháng 9/2026 của ADB, thị trường trái phiếu bằng đồng nội tệ tại các nền kinh tế Đông Á mới nổi tiếp tục mở rộng trong quý II/2026, dù điều kiện tài chính vẫn chịu tác động từ giá dầu cao, lợi suất trái phiếu toàn cầu tăng, chính sách tiền tệ thận trọng và căng thẳng địa chính trị. Tâm lý nhà đầu tư cải thiện đã hỗ trợ hoạt động phát hành trong quý.
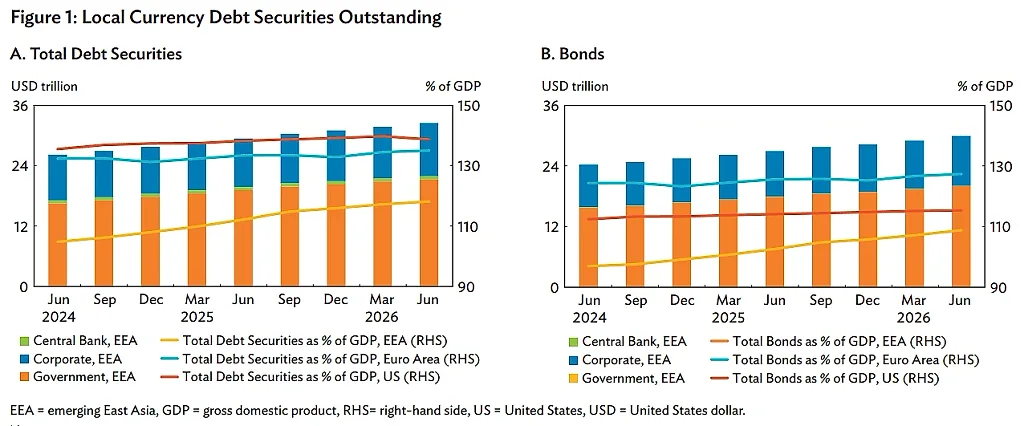
Đến cuối tháng 6/2026, tổng giá trị chứng khoán nợ bằng đồng nội tệ đang lưu hành đạt 32,6 nghìn tỷ USD, tăng 2,4% so với quý trước. Nếu loại trừ các công cụ có kỳ hạn từ 1 năm trở xuống, quy mô trái phiếu đạt 30 nghìn tỷ USD, tăng 3,1%, tương đương 108,8% GDP khu vực.Quy mô tương đối của thị trường trái phiếu nội tệ khu vực đang tiến gần đến mức của Hoa Kỳ (115,4%) và khu vực đồng euro (127,4%).
Giá trị phát hành trong quý II đạt khoảng 2.000 tỷ USD, tăng 14,3%. Trong đó, phát hành TPDN tăng mạnh 50,4%, trong khi phát hành TPCP giảm 5,5%.
Dòng vốn huy động bằng các đồng tiền trong khu vực cũng gia tăng. Giá trị chứng khoán nợ phát hành nội vùng đạt 17 tỷ USD, tăng 9,9% so với quý I. Nếu chỉ tính trái phiếu, sau khi loại các công cụ kỳ hạn từ 1 năm trở xuống, giá trị phát hành đạt 11,8 tỷ USD, tăng 14,3%. Khu vực tư nhân chiếm 81,9% lượng trái phiếu nội vùng phát hành. Hong Kong (Trung Quốc) chiếm 76,2% tổng phát hành chứng khoán nợ nội vùng, trong khi Nhân dân tệ (CNY) chiếm 84,5% xét theo đồng tiền phát hành.
Ở kênh huy động bằng các đồng tiền chủ chốt, phát hành trái phiếu bằng USD, EUR và JPY đạt 60,5 tỷ USD, tăng 12,3%. Riêng ASEAN phát hành 18,6 tỷ USD, tăng 22,6%. Cùng với đó, thị trường trái phiếu bền vững ASEAN+3 tiếp tục tăng trưởng, với lượng phát hành trong quý II đạt 64,1 tỷ USD, tăng 31,3%.
Diễn biến này cho thấy hoạt động huy động vốn trên thị trường trái phiếu Đông Á đang phục hồi theo hướng đa dạng hơn, trong đó khu vực doanh nghiệp đóng vai trò đáng kể. Đây cũng là bối cảnh để nhìn rõ hơn thị trường trái phiếu Việt Nam trong quý II/2026.
TPDN Việt Nam phục hồi mạnh
Tại Việt Nam, đà phục hồi thể hiện rõ nhất ở hoạt động phát hành TPDN. Tổng dư nợ chứng khoán nợ bằng đồng nội tệ đang lưu hành cuối quý II/2026 đạt 4.021,6 nghìn tỷ đồng, tăng 1,7% so với quý trước. Trong đó, dư nợ TPDN tăng 6%, còn dư nợ trái phiếu Kho bạc và các loại TPCP tăng 3%. Nếu loại trừ các công cụ nợ có kỳ hạn từ 1 năm trở xuống, giá trị trái phiếu đang lưu hành tăng 3,8% trong quý II, cao hơn mức tăng 2,2% của quý I.
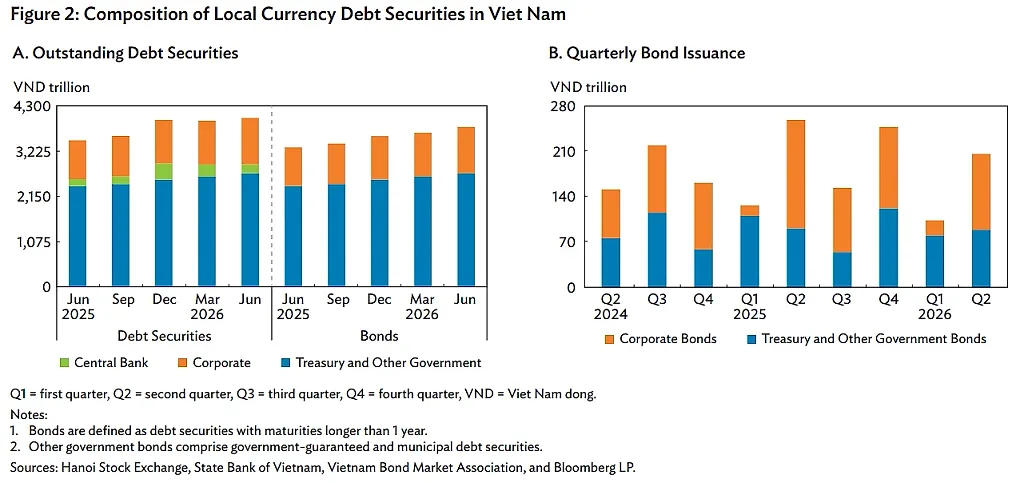
Tổng giá trị trái phiếu phát hành trong quý II tăng 99,2% so với quý trước. Riêng giá trị TPDN phát hành tăng hơn 400%, còn giá trị phát hành trái phiếu Kho bạc và các loại trái phiếu Chính phủ khác tăng 11,1%.
Theo ADB, phát hành TPDN phục hồi trong quý II sau mức thấp của quý I, phản ánh nhu cầu huy động vốn cho các dự án mới và tái cấp vốn cho các khoản nợ đến hạn. Trong quý II, Techcombank là tổ chức phát hành lớn nhất, với 24,5 nghìn tỷ đồng trái phiếu.
Diễn biến phát hành diễn ra cùng với đà tăng trưởng của nền kinh tế. GDP quý II/2026 tăng 8,4% so với cùng kỳ năm trước, cao hơn mức tăng 7,9% của quý I. Riêng khu vực công nghiệp và xây dựng tăng 10,5%. ADB ghi nhận Việt Nam là nền kinh tế tăng trưởng nhanh nhất trong nhóm Đông Á mới nổi trong quý II.
TPCP tăng quy mô, lợi suất và thanh khoản cần theo dõi
Đối với thị trường TPCP Việt Nam, dư nợ trái phiếu Kho bạc và các loại TPCP bằng đồng nội tệ tăng 3% trong quý II. Giá trị phát hành trái phiếu Kho bạc và các loại TPCP khác cũng tăng 11,1% so với quý trước.
Từ ngày 1/6 đến 31/8/2026, lợi suất TPCP Việt Nam tăng ở tất cả các kỳ hạn, bình quân tăng 18 điểm cơ bản. Trong đó, lợi suất kỳ hạn 2 năm tăng 24 điểm cơ bản, còn kỳ hạn 10 năm tăng 12 điểm cơ bản.
Theo ADB, áp lực lên lợi suất TPCP Việt Nam trong giai đoạn này liên quan đến áp lực lạm phát do xung đột tại Trung Đông. Chi phí năng lượng và vận tải tăng đã đẩy lạm phát tiêu dùng lên 4,7% so với cùng kỳ vào tháng 6, trước khi giảm về 4,5% trong tháng 7. ADB cũng cho rằng kỳ vọng về nhu cầu huy động vốn cao hơn để thực hiện mục tiêu tăng trưởng 10% của Chính phủ tạo thêm áp lực lên lợi suất.
Một chỉ báo khác là mức chênh lệch tín dụng (CDS) kỳ hạn 5 năm của Việt Nam giảm 4 điểm cơ bản so với quý I/2026. Trong cùng giai đoạn, CDS của nhiều thị trường trong khu vực cũng giảm khi tâm lý nhà đầu tư cải thiện và phần bù rủi ro thu hẹp.
Thanh khoản của thị trường TPCP cũng là một điểm đáng chú ý. Chênh lệch giá mua – bán (bid-ask spread) của Việt Nam đạt 27 điểm cơ bản, mức cao nhất trong các thị trường được ADB theo dõi. Chênh lệch này phản ánh chi phí giao dịch và mức độ thanh khoản của thị trường.
Cùng với thanh khoản, cơ cấu nhà đầu tư tiếp tục cho thấy mức độ tập trung cao. Tại cuối tháng 3/2026, các ngân hàng và doanh nghiệp bảo hiểm nắm giữ 97% giá trị TPCP bằng đồng nội tệ đang lưu hành tại Việt Nam, giảm nhẹ so với mức 98,8% cuối năm 2025. Chỉ số Herfindahl-Hirschman (HHI) của Việt Nam đứng thứ 2 trong khu vực về mức độ tập trung cơ sở nhà đầu tư, sau Trung Quốc.
Các công ty chứng khoán nắm giữ 0,5%, các quỹ đầu tư 0,1% và nhà đầu tư nước ngoài 0,1%. ADB đánh giá mức nắm giữ của các nhóm này vẫn ở mức rất thấp.
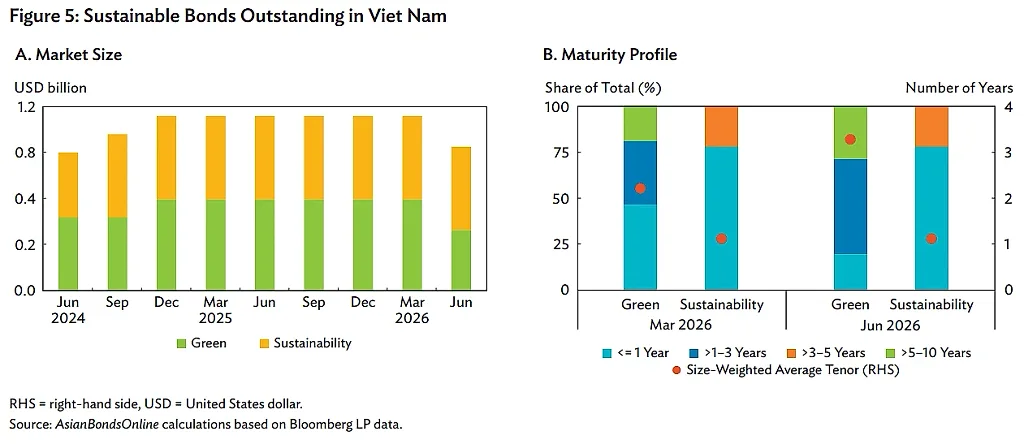
Ở thị trường trái phiếu bền vững, giá trị trái phiếu đang lưu hành tại Việt Nam giảm xuống 0,9 tỷ USD vào cuối quý II, do 1 trái phiếu xanh trị giá 0,2 tỷ USD đáo hạn trong quý. Trái phiếu bền vững chiếm 57,9% tổng giá trị, trái phiếu xanh chiếm 42,1%; khu vực tư nhân chiếm toàn bộ lượng trái phiếu bền vững đang lưu hành. Khoảng 54,8% được phát hành bằng đồng Việt Nam, phần còn lại bằng USD.
Trên toàn ASEAN+3, giá trị trái phiếu bền vững đang lưu hành đạt 1.000 tỷ USD, tăng 0,6% so với quý trước; giá trị phát hành trong quý tăng 31,3%, lên 64,1 tỷ USD. ASEAN+3 tiếp tục là thị trường trái phiếu bền vững lớn thứ 2 thế giới, chiếm 17,5% tổng quy mô toàn cầu.
ADB cũng ghi nhận Việt Nam công bố chiến lược cải cách tài chính vào tháng 7/2026, đặt mục tiêu đưa quy mô thị trường trái phiếu lên tương đương 60% GDP vào năm 2045. Các định hướng gồm nâng cao chất lượng cơ chế xếp hạng tín nhiệm, nâng cấp hạ tầng thị trường và mở rộng các sản phẩm tài chính, trong đó có trái phiếu môi trường, xã hội và quản trị (ESG).
Quý II/2026 ghi nhận sự cải thiện rõ rệt của hoạt động phát hành trái phiếu tại Việt Nam, trong đó TPDN tăng mạnh và quy mô TPCP tiếp tục mở rộng. Tuy nhiên, lợi suất TPCP tăng, thanh khoản thị trường thứ cấp còn hạn chế và cơ sở nhà đầu tư vẫn tập trung cao. Những diễn biến này cho thấy cùng với mở rộng quy mô phát hành, thị trường còn những vấn đề cần tiếp tục cải thiện về thanh khoản và đa dạng hóa cơ sở nhà đầu tư.