Khi vốn vay trở thành “đòn bẩy” việc làm
Một khoản vay vài chục hay vài trăm triệu đồng có thể không lớn nếu đặt cạnh quy mô của nền kinh tế, nhưng với một hộ gia đình, cơ sở sản xuất nhỏ hoặc người lao động muốn tự tạo việc làm, đó có thể là phần vốn quyết định để mua con giống, mở rộng chuồng trại, đầu tư máy móc, phương tiện sản xuất hoặc bổ sung vốn lưu động. Đây chính là khoảng trống mà tín dụng chính sách đang góp phần lấp đầy tại TP. Cần Thơ.
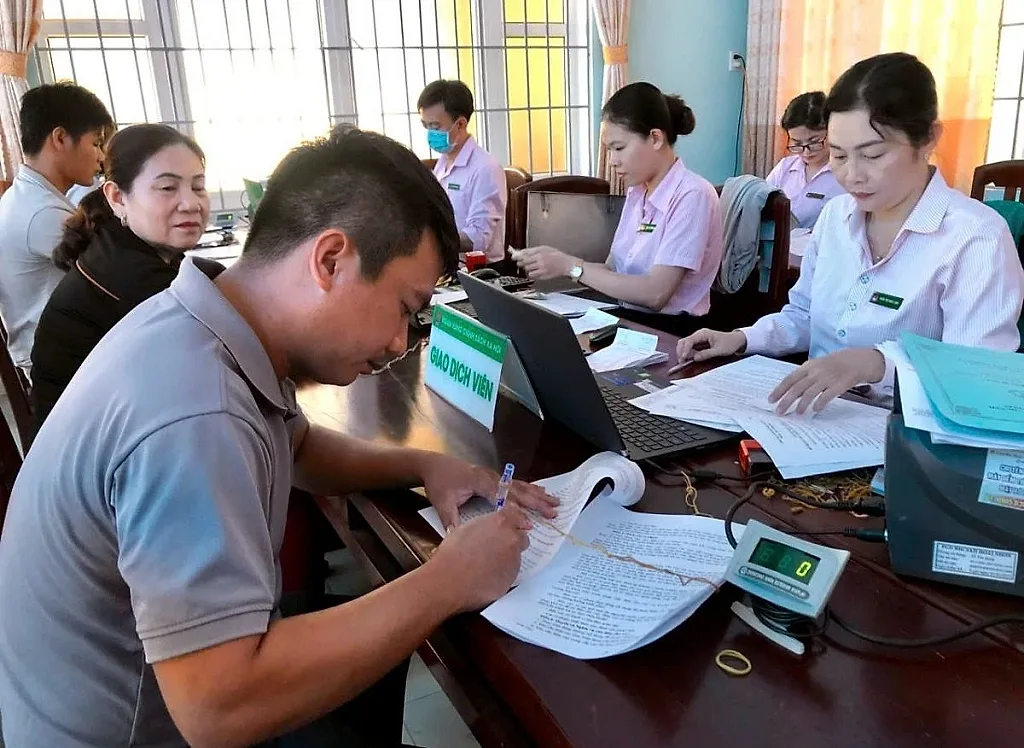
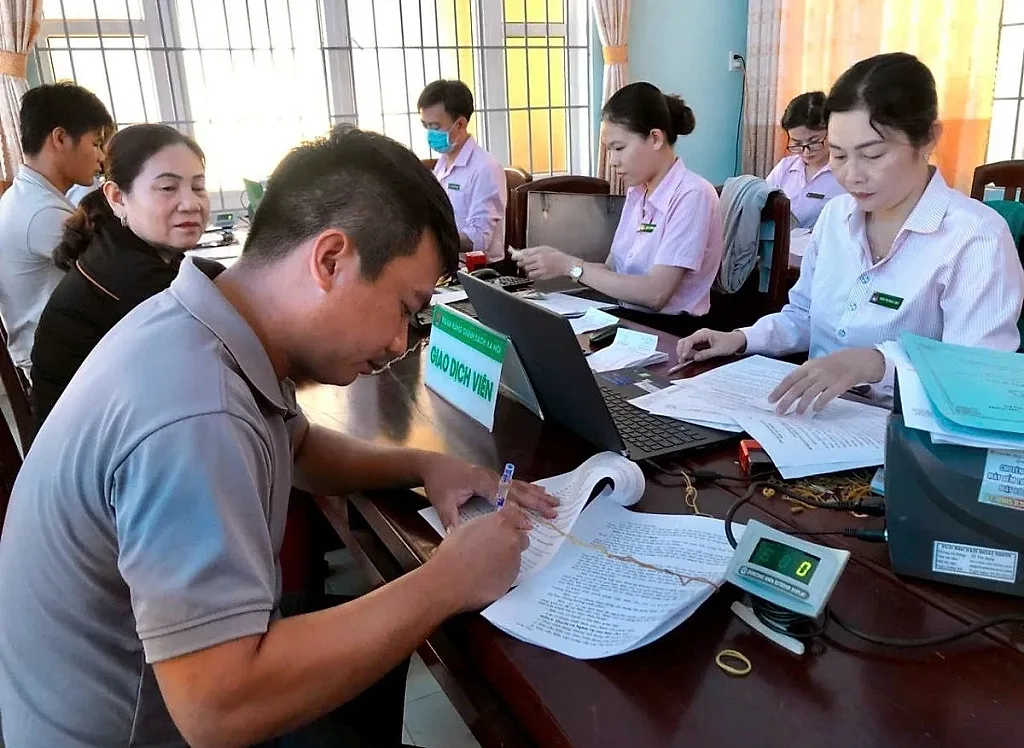
Số liệu thống kê từ chi nhánh Ngân hàng Chính sách xã hội (NHCSXH) TP. Cần Thơ cho thấy, từ đầu năm 2026, chương trình cho vay hỗ trợ tạo việc làm, duy trì và mở rộng việc làm đã giải ngân cho hơn 13.100 khách hàng, với số tiền 1.012 tỷ đồng. Dư nợ trong lĩnh vực sản xuất nông nghiệp chiếm hơn 50%. Nếu nhìn ở quy mô toàn hệ thống, sức lan tỏa của dòng vốn còn lớn hơn. Trong 6 tháng đầu năm, chi nhánh NHCSXH TP. Cần Thơ giải ngân 3.590 tỷ đồng cho 58.086 lượt hộ nghèo và các đối tượng chính sách. Riêng nguồn vốn tín dụng chính sách đã góp phần tạo việc làm cho hơn 24.000 lao động.
Những con số này cho thấy tín dụng chính sách không còn là công cụ hỗ trợ an sinh. Khi được thiết kế đúng đối tượng và gắn với nhu cầu sản xuất, vốn ưu đãi đang trở thành một trong những kênh hỗ trợ trực tiếp năng lực tạo việc làm ở khu vực hộ gia đình và kinh tế quy mô nhỏ.
Cần thêm vốn nhưng quan trọng hơn là đúng dòng vốn
Đến cuối tháng 8/2026, tổng nguồn vốn tín dụng chính sách của chi nhánh NHCSXH TP. Cần Thơ đã vượt 19.200 tỷ đồng, tăng khoảng 1.700 tỷ đồng so với đầu năm. Doanh số cho vay trong 8 tháng đạt gần 4.000 tỷ đồng, với hơn 63.700 khách hàng được vay vốn.
Đáng chú ý, nguồn vốn nhận ủy thác tại địa phương đạt khoảng 3.200 tỷ đồng, trong đó riêng nguồn vốn từ ngân sách thành phố gần 3.100 tỷ đồng. Đây là nền tảng quan trọng để thành phố chủ động hơn trong việc phân bổ nguồn lực cho các nhóm đối tượng có nhu cầu vốn thực sự.
Trước đó, trong 6 tháng đầu năm, nguồn vốn ủy thác từ ngân sách thành phố đạt 3.075 tỷ đồng, tăng 20,58% so với năm 2025. Thành phố cũng đã đặt vấn đề bổ sung thêm nguồn vốn địa phương ủy thác qua NHCSXH trong 6 tháng cuối năm để đáp ứng nhu cầu vay vốn ngày càng tăng. Điều đáng nói là mở rộng nguồn vốn không nên được hiểu đơn giản là “bơm thêm tiền”. Thách thức lớn hơn nằm ở khả năng đưa vốn vào những khu vực có khả năng tạo ra giá trị và việc làm thực chất.
Một đồng vốn đến đúng thời điểm có thể giúp một hộ duy trì sản xuất qua giai đoạn thiếu vốn; nhưng nếu giải ngân dàn trải, thiếu theo dõi hoặc không gắn với phương án sản xuất, hiệu quả của dòng vốn sẽ giảm đáng kể.
Vì vậy, bài toán của tín dụng chính sách trong giai đoạn tới cần chuyển từ mở rộng khả năng tiếp cận sang nâng cao chất lượng hấp thụ vốn.
Từ tổ tiết kiệm đến từng phương án sinh kế
Tại Phòng Giao dịch NHCSXH Cái Răng, cách dòng vốn được tổ chức ở cơ sở cho thấy vai trò của mạng lưới tín dụng chính sách không chỉ nằm ở khâu giải ngân.
Tổ tiết kiệm và vay vốn khu vực Ba Láng có 60 thành viên, tổng dư nợ gần 5,7 tỷ đồng; trong đó 36 hộ vay vốn từ chương trình hỗ trợ tạo việc làm, duy trì và mở rộng việc làm. Việc bình xét được thực hiện công khai; sau giải ngân, tổ tiếp tục theo dõi việc sử dụng vốn, nhắc thành viên trả lãi, gửi tiết kiệm và trả nợ đúng hạn.
Đây là một mắt xích quan trọng, bởi với tín dụng chính sách, hiệu quả của khoản vay không kết thúc tại thời điểm tiền được chuyển đến người vay. Giá trị của dòng vốn chỉ được xác lập đầy đủ khi khoản vay thực sự tạo thêm thu nhập, duy trì được việc làm và quay trở lại ngân hàng đúng hạn để tiếp tục phục vụ một người vay khác.
Đến cuối tháng 7/2026, vốn huy động thông qua các Tổ tiết kiệm và vay vốn của Phòng giao dịch NHCSXH Cái Răng đạt gần 47 tỷ đồng, tăng gần 3 tỷ đồng so với đầu năm. Trong 7 tháng, đơn vị giải ngân hơn 173 tỷ đồng cho hơn 1.200 lượt hộ nghèo và các đối tượng chính sách; tổng dư nợ vượt 1.100 tỷ đồng với hơn 9.100 hộ vay. Đáng chú ý, tăng trưởng dư nợ tập trung ở hai nhóm có tác động trực tiếp tới chất lượng đời sống nhà ở xã hội và hỗ trợ tạo việc làm.
Mở rộng vốn phải đi cùng “siết” chất lượng
Quy mô vốn lớn hơn đồng nghĩa với yêu cầu quản trị chặt chẽ hơn. Đến giữa năm 2026, chi nhánh NHCSXH TP. Cần Thơ duy trì mạng lưới 263 điểm giao dịch tại 103 xã, phường; dư nợ ủy thác qua các tổ chức chính trị - xã hội chiếm hơn 96% tổng dư nợ. Đây là lợi thế rất lớn để ngân hàng bám sát địa bàn, nhưng đồng thời cũng đặt ra yêu cầu nâng cao chất lượng hoạt động của các tổ tiết kiệm và vay vốn, kiểm tra sử dụng vốn và quản lý nợ.
Từ góc độ chính sách, đây là điều kiện tiên quyết để mở rộng tín dụng mà không làm suy giảm chất lượng. Thực tế, NHCSXH Trung ương cũng yêu cầu TP. Cần Thơ tăng cường tham mưu nguồn vốn ủy thác địa phương, đồng thời đẩy mạnh ứng dụng công nghệ số trong quản lý tín dụng, hoạt động của tổ tiết kiệm và giao dịch với khách hàng.
TP Cần Thơ vì thế đang đứng trước một bài toán kép tăng quy mô dòng vốn và tăng hiệu quả của từng đồng vốn. Nếu giải quyết được cả hai vế, tín dụng chính sách sẽ không chỉ giúp người dân “có tiền để làm ăn”, mà còn góp phần hình thành năng lực sản xuất, duy trì việc làm và tạo sinh kế ổn định ngay tại địa phương.
Trong chặng đường tới, ưu tiên vốn cho chương trình giải quyết việc làm là hướng đi có ý nghĩa trực tiếp đối với thu nhập của người dân. Nhưng để dòng vốn thực sự phát huy sức bật, TP Cần Thơ cần tiếp tục rà soát nhu cầu theo từng địa bàn, từng nhóm lao động và từng mô hình sản xuất; đồng thời tăng cường nguồn vốn ngân sách ủy thác, nâng chất lượng mạng lưới cơ sở và kiểm soát chặt hiệu quả sau vay.
Bởi thước đo cuối cùng của tín dụng chính sách không nằm ở bao nhiêu nghìn tỷ đồng đã giải ngân, mà ở bao nhiêu việc làm được giữ lại, bao nhiêu sinh kế được mở ra và bao nhiêu gia đình có thể tự đứng vững bằng chính nguồn lực được tiếp sức.