Lãi suất cho vay có thể giảm trong những quý tới, song nhu cầu vốn còn lớn khiến khả năng giảm sâu trong năm 2027 bị hạn chế. Đây là nhận định đáng chú ý trong báo cáo chuyên đề ngày 13/11 của AAS Research, dựa trên dữ liệu của 27 ngân hàng niêm yết và diễn biến thị trường tiền tệ.
Theo phân tích của AAS Research, chi phí huy động giảm chậm do các khoản tiền gửi kỳ hạn dài vẫn hưởng mức lãi đã thỏa thuận. Đồng thời, tín dụng tăng nhanh hơn huy động tiếp tục tạo nhu cầu bổ sung vốn cho ngân hàng. Trong ngắn hạn, chi phí tiền gửi cũ hạn chế dư địa giảm lãi vay; sang năm 2027, AAS nhận định lãi suất khó giảm sâu nếu tăng trưởng tín dụng không tiếp tục chậm lại.
Lãi suất mới giảm, ngân hàng vẫn trả lãi cao cho tiền gửi cũ
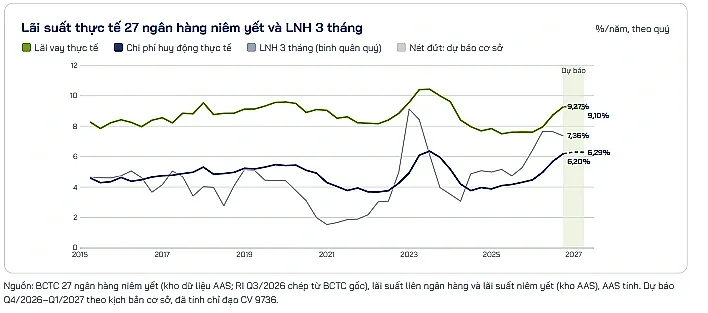
Theo dữ liệu AAS tổng hợp, lãi suất tiền gửi niêm yết kỳ hạn 12 tháng giảm từ 5,90% trong tháng 9 xuống 5,57% trong tháng 11. Lãi suất liên ngân hàng kỳ hạn 3 tháng cũng hạ từ bình quân 7,10% tháng 10 xuống 6,74% trong tháng 11, tính đến ngày 11/11.
Tuy nhiên, chi phí tiền gửi của nhóm ngân hàng khảo sát được dự báo tăng từ 6,20%/năm trong quý III lên 6,30%/năm quý IV. Nguyên nhân chủ yếu là các khoản tiền gửi huy động ở mức lãi cao trước đó chưa đến hạn.
Với hợp đồng tiền gửi có lãi suất cố định, ngân hàng tiếp tục trả theo mức đã thỏa thuận. Việc giảm lãi suất niêm yết chỉ tiết kiệm chi phí đối với tiền gửi mới hoặc khoản được gửi lại sau khi đáo hạn. Phần tiền huy động từ trước vẫn duy trì chi phí cũ.
AAS nhận định người gửi đã lựa chọn kỳ hạn dài để giữ lãi suất cao trong giai đoạn lãi suất tăng. Khi thị trường đảo chiều, các ngân hàng cần thêm thời gian để thay thế nguồn tiền này bằng tiền gửi có lãi suất thấp hơn.
Tại cuối tháng 9, khoảng 36% tiền gửi có kỳ hạn của nhóm khảo sát sẽ đến thời điểm điều chỉnh lãi suất trong vòng 3 tháng. Ở phía cho vay, tỷ lệ dư nợ đến kỳ điều chỉnh lãi suất trong cùng khoảng thời gian khoảng 61%.
Khoảng cách này khiến tác động giảm lãi suất diễn ra không đồng đều. Ngân hàng có thể giảm lãi cho khách hàng vay trước khi tiết kiệm được tương ứng chi phí trả cho người gửi tiền.
Trong kịch bản cơ sở, AAS dự báo mức thu lãi cho vay bình quân giảm từ 9,27%/năm quý III xuống 9,24%/năm quý IV/2026 và 9,10%/năm quý I/2027. Chi phí tiền gửi quý I/2027 vẫn quanh 6,29%/năm.
Các tỷ lệ được tính từ thu nhập lãi cho vay và chi trả lãi tiền gửi trên số dư bình quân, quy đổi theo năm. Theo đó, chênh lệch giữa mức thu lãi cho vay và chi phí tiền gửi giảm từ 3,07 điểm xuống 2,81 điểm sau hai quý. Khả năng giảm tiếp lãi vay sẽ gắn với tốc độ giảm chi phí huy động và mức chênh lệch ngân hàng có thể duy trì.
Nhu cầu tín dụng cao hạn chế dư địa giảm lãi suất
Sau độ trễ của tiền gửi cũ, nhu cầu huy động thêm vốn tiếp tục ảnh hưởng đến lãi suất. Ngân hàng cần nguồn tiền vừa để đáp ứng các khoản rút khi đáo hạn, vừa để tài trợ cho vay mới.
Theo dữ liệu được AAS sử dụng, tín dụng quý III/2026 tăng 16,7% so với cùng kỳ, trong khi huy động tăng 12,04%. Số liệu huy động được cập nhật đến ngày 28/9. Khoảng cách tốc độ tăng trưởng giữa hai chỉ tiêu ở mức gần 4,7 điểm phần trăm.
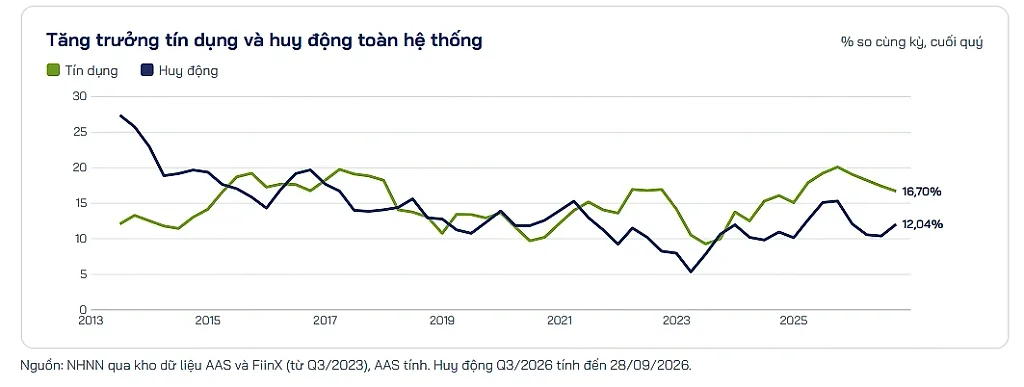
Tăng trưởng tín dụng đã chậm lại so với mức 20,1% của quý III/2025, nhưng vẫn cao hơn mức bình quân lịch sử khoảng 15%/năm trong phân tích của AAS. Nhu cầu bổ sung nguồn vốn vì thế còn lớn.
Trong mô hình dự báo bốn quý của AAS, trước khi tính tác động của đợt giảm lãi suất, mức thu lãi cho vay bình quân quý III/2027 ở khoảng 9,57%/năm. Sau khi tính tác động này, dự báo còn 9,16%/năm. Mức dự báo thấp hơn quý III/2026 nhưng vẫn quanh 9%/năm cho thấy AAS chưa đặt kỳ vọng vào một chu kỳ giảm mạnh. Theo đơn vị phân tích, các biện pháp giảm lãi suất có thể tác động trong một đến hai quý, còn xu hướng dài hơn phụ thuộc đáng kể vào nhu cầu tín dụng.
Đối với người vay, lợi ích từ đợt giảm lãi suất sẽ phụ thuộc thời điểm ngân hàng điều chỉnh và điều khoản từng hợp đồng. Việc một số gói vay mới giảm lãi suất cũng chưa đủ phản ánh mức giảm trên toàn bộ dư nợ.