Nợ xấu hình thành ròng vượt 65.500 tỷ đồng, cao nhất từ năm 2022
Dù lợi nhuận ngành ngân hàng tiếp tục duy trì đà tăng trưởng hai chữ số trong quý III/2026, diễn biến chất lượng tài sản đang cho thấy những tín hiệu kém tích cực khi nợ xấu phát sinh nhanh hơn, trong khi bộ đệm dự phòng tại nhiều nhà băng có xu hướng thu hẹp.
Theo thống kê của Chứng khoán Rồng Việt (VDSC), 28 ngân hàng niêm yết ghi nhận tổng lợi nhuận trước thuế gần 107.000 tỷ đồng trong quý III, tăng 21% so với cùng kỳ năm trước nhưng giảm 4% so với quý liền trước.
Lũy kế 9 tháng đầu năm, lợi nhuận trước thuế của nhóm ngân hàng này đạt gần 313.000 tỷ đồng, tăng 20% so với cùng kỳ và hoàn thành khoảng 74% kế hoạch năm 2026.
Tuy nhiên, cùng với đà tăng trưởng lợi nhuận, quy mô nợ xấu nội bảng cũng tiếp tục mở rộng. Tính đến cuối tháng 9/2026, tổng nợ xấu của nhóm ngân hàng được thống kê đạt khoảng 340.800 tỷ đồng, tăng 8% so với cuối quý II. Tỷ lệ nợ xấu trên dư nợ cho vay khách hàng theo đó tăng từ 2,02% lên 2,11%.
Diễn biến này trở nên rõ nét hơn khi xem xét tốc độ hình thành nợ xấu trong kỳ. Cụ thể, nợ xấu hình thành ròng trong quý III đạt hơn 65.500 tỷ đồng, tăng so với mức gần 54.900 tỷ đồng của quý II và gấp hơn hai lần cùng kỳ năm trước. Đây là mức cao nhất từ năm 2022.
Không chỉ nợ xấu gia tăng, các khoản nợ cần chú ý cũng có xu hướng tăng mạnh. Đến cuối quý III, nợ nhóm 2 vượt 253.000 tỷ đồng, tăng 18% so với quý trước và đạt quy mô cao nhất kể từ quý II/2023. Tỷ lệ nợ nhóm 2 đồng thời tăng từ 1,37% lên 1,57%.
Trong cơ cấu nợ xấu, nợ nhóm 3 tăng tới 53% so với cuối quý II, lên gần 102.000 tỷ đồng. Ngược lại, nợ nhóm 5 giảm 7% khi các ngân hàng đẩy mạnh xử lý rủi ro bằng nguồn dự phòng, với quy mô xử lý hơn 40.000 tỷ đồng trong quý, tăng 22% so với quý trước.
Áp lực từ chất lượng tín dụng cũng phản ánh qua chi phí dự phòng rủi ro. Riêng quý III, nhóm ngân hàng được thống kê ghi nhận gần 50.800 tỷ đồng chi phí dự phòng rủi ro tín dụng, tăng 17% so với quý trước và 33% so với cùng kỳ năm 2025.
Dù vậy, tốc độ trích lập dự phòng vẫn chưa giúp cải thiện tỷ lệ bao phủ nợ xấu. Chỉ tiêu này giảm từ 78,4% vào cuối quý II xuống còn 74,2% tại thời điểm cuối tháng 9/2026, cho thấy bộ đệm dự phòng của nhóm ngân hàng đang thu hẹp.
Sacombank dẫn đầu về nợ xấu hình thành ròng, nhiều ngân hàng đối diện áp lực dự phòng
Theo số liệu thống kê của VDSC, nợ xấu hình thành ròng trong quý III/2026 tập trung tại một số nhà băng có quy mô tín dụng lớn, trong đó Sacombank ghi nhận mức cao vượt trội so với phần còn lại. Cụ thể, Ngân hàng TMCP Sài Gòn Thương Tín (Sacombank, HOSE: STB) ghi nhận khoảng 19.000 tỷ đồng nợ xấu hình thành ròng trong quý III, đứng đầu danh sách và chiếm khoảng 29% tổng quy mô nợ xấu hình thành ròng của nhóm ngân hàng được thống kê.
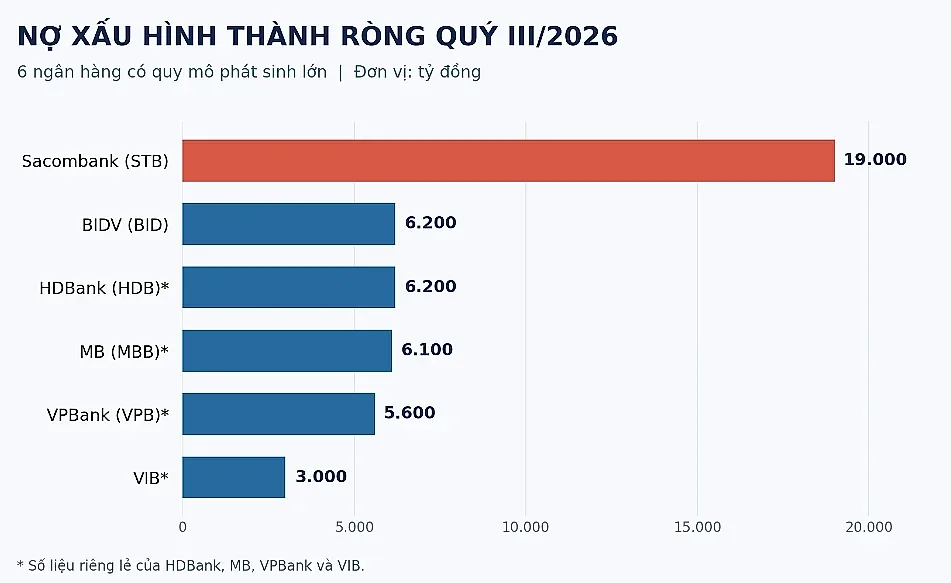
Xếp sau Sacombank là Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV, HOSE: BID) với khoảng 6.200 tỷ đồng. Ngân hàng TMCP Phát triển TP.HCM (HDBank, HOSE: HDB) cũng ghi nhận khoảng 6.200 tỷ đồng theo số liệu riêng lẻ.
Trong khi đó, Ngân hàng TMCP Quân đội (MB, HOSE: MBB) ghi nhận khoảng 6.100 tỷ đồng, Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank, HOSE: VPB) khoảng 5.600 tỷ đồng và Ngân hàng TMCP Quốc tế Việt Nam (VIB) khoảng 3.000 tỷ đồng.
Tính chung, sáu ngân hàng kể trên chiếm khoảng 70% tổng nợ xấu hình thành ròng trong quý III của nhóm ngân hàng được theo dõi. Ở chiều ngược lại, Eximbank (EIB), NCB (NVB) và BVBank (BVB) lại ghi nhận tín hiệu tích cực khi nợ xấu hình thành ròng ở mức âm.
Bên cạnh quy mô nợ xấu hình thành ròng, tỷ lệ bao phủ nợ xấu cũng cho thấy sự phân hóa đáng kể giữa các ngân hàng. Tại Sacombank, tỷ lệ bao phủ nợ xấu giảm mạnh từ 57% vào cuối quý II xuống còn 35% tại cuối quý III/2026. Đây cũng là mức suy giảm cần lưu ý khi ngân hàng này đồng thời dẫn đầu về quy mô nợ xấu hình thành ròng trong kỳ.
Một số ngân hàng khác cũng ghi nhận bộ đệm dự phòng thu hẹp. Cụ thể, tỷ lệ bao phủ nợ xấu tại Techcombank (TCB) giảm từ 126% xuống 107%, ACB giảm từ 105% xuống 91%, MB giảm từ 97% xuống 87% và Vietcombank (VCB) giảm từ 279% xuống 243%.
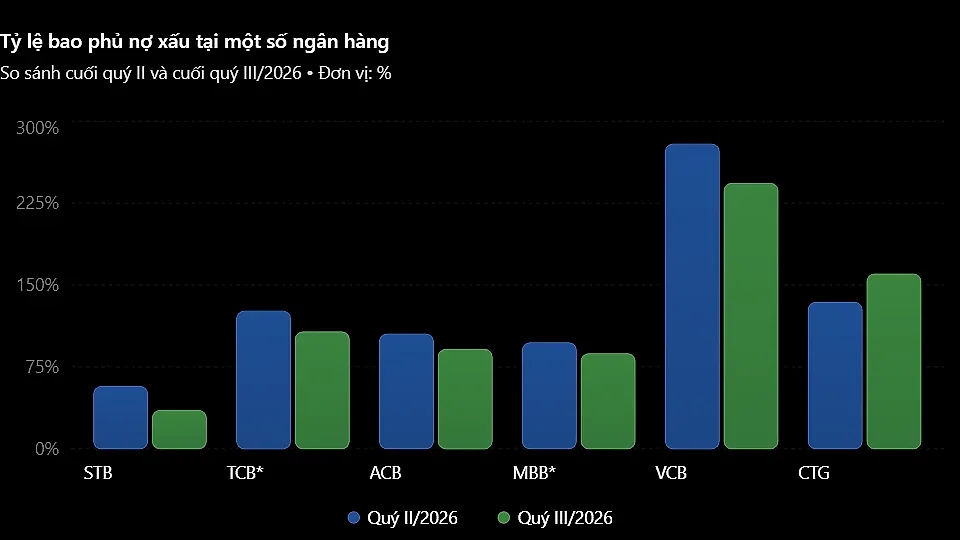
Ngược lại, VietinBank (CTG) là trường hợp có diễn biến tích cực hơn khi nâng tỷ lệ bao phủ nợ xấu từ 134% lên khoảng 160%, qua đó củng cố bộ đệm dự phòng trong bối cảnh chất lượng tài sản toàn ngành chịu sức ép.
Theo đánh giá của Chứng khoán Rồng Việt, áp lực trích lập dự phòng có thể tiếp tục gia tăng trong quý IV/2026, đặc biệt tại những ngân hàng có tỷ lệ bao phủ nợ xấu thấp. Đối với BIDV, Techcombank, VPBank, MB, MSB và OCB, nợ xấu hình thành ròng trong quý III cao hơn dự phóng của VDSC, trong khi chi phí dự phòng lại thấp hơn kỳ vọng của đơn vị phân tích.
Trong bối cảnh nợ xấu và nợ cần chú ý cùng gia tăng, việc kiểm soát chất lượng tín dụng và củng cố bộ đệm dự phòng sẽ tiếp tục là những yếu tố ảnh hưởng đến kết quả kinh doanh của các ngân hàng trong quý cuối năm 2026.