Biến động tỷ giá không chỉ làm thay đổi giá trị các khoản vay ngoại tệ mà còn tác động đến chi phí nhập khẩu, doanh thu xuất khẩu và lợi nhuận doanh nghiệp. Cùng một chiều biến động của USD, doanh nghiệp có thể được lợi ở nguồn thu nhưng chịu áp lực ở nghĩa vụ thanh toán.

Báo cáo tài chính quý III/2026 cho thấy tác động này khác nhau tùy cơ cấu thu, chi ngoại tệ và thời điểm giao dịch. Đáng chú ý, một phần lãi tỷ giá đến từ đánh giá lại số dư cuối kỳ, chưa gắn với khoản tiền thực thu. Vì vậy, lợi nhuận tăng nhờ tỷ giá chưa đồng nghĩa chi phí kinh doanh đã giảm.
Hòa Phát và Vĩnh Hoàn là hai trường hợp cho thấy sự khác biệt đó. Hòa Phát ghi nhận lãi tỷ giá ròng khoảng 117,5 tỷ đồng trong quý III, chủ yếu từ đánh giá lại cuối kỳ. Trong khi đó, Vĩnh Hoàn chuyển từ lãi sang lỗ tỷ giá trong chín tháng, khi khoản lãi từ giao dịch ngoại tệ đã thực hiện giảm mạnh.
Hòa Phát chịu tác động từ chi phí nhập khẩu, Vĩnh Hoàn phụ thuộc thời điểm thu ngoại tệ
Theo báo cáo thường niên 2025, nhập khẩu chiếm hơn 70% tổng giá vốn của Hòa Phát, trong khi giá trị nhập khẩu lớn hơn xuất khẩu. Cùng thời điểm cuối năm, vay USD chỉ chiếm khoảng 4% cơ cấu dư nợ tập đoàn.
Cơ cấu này cho thấy rủi ro tỷ giá của Hòa Phát không tập trung riêng ở nợ vay. Khi USD tăng so với VND, doanh nghiệp phải chi nhiều nội tệ hơn để thanh toán cùng một giá trị nguyên liệu bằng USD, nếu chưa có biện pháp phòng ngừa.
Áp lực lên lợi nhuận sẽ rõ hơn khi giá bán thép không tăng tương ứng với chi phí đầu vào. Ngược lại, USD giảm có thể giúp giảm chi phí mua nguyên liệu mới. Tuy nhiên, tác động thường có độ trễ do nguyên liệu phải qua quá trình dự trữ, sản xuất rồi mới được ghi nhận vào giá vốn khi bán hàng.
Do đó, Hòa Phát vẫn nhạy cảm với tỷ giá ngay cả khi phần lớn khoản vay bằng VND. Mức ảnh hưởng phụ thuộc giá trị nhập khẩu chưa thanh toán, nguồn ngoại tệ sẵn có và khả năng điều chỉnh giá bán.
Vĩnh Hoàn chịu tác động theo hướng khác. Doanh nghiệp có nguồn thu xuất khẩu, nên tỷ giá tăng có thể làm tăng doanh thu quy đổi sang VND đối với cùng một giá trị bán hàng bằng ngoại tệ. Nhưng lợi ích này không cố định cho toàn bộ chu kỳ kinh doanh.
Giữa thời điểm ghi nhận doanh thu và thời điểm khách hàng trả tiền, tỷ giá có thể thay đổi. Khi doanh nghiệp tiếp tục giữ ngoại tệ thay vì chuyển ngay sang VND, kết quả còn phụ thuộc tỷ giá tại thời điểm bán ngoại tệ hoặc lập báo cáo tài chính.
Trong chín tháng năm 2026, Vĩnh Hoàn ghi nhận khoảng 45,2 tỷ đồng lãi tỷ giá đã thực hiện và 40,2 tỷ đồng lỗ đã thực hiện, tương ứng lãi ròng gần 5 tỷ đồng. Cùng kỳ năm trước, khoản lãi ròng này gần 122,9 tỷ đồng.
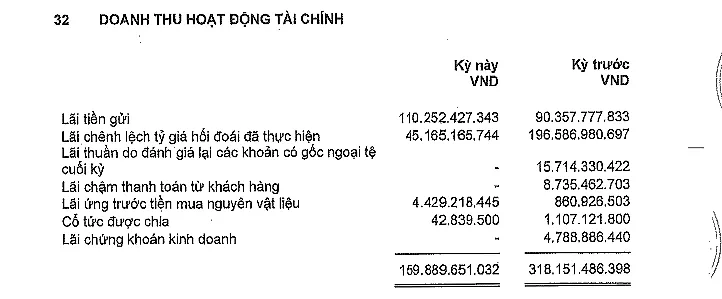
Như vậy, phần đóng góp từ giao dịch ngoại tệ đã thực hiện giảm gần 118 tỷ đồng. Cuối tháng 9, Vĩnh Hoàn có khoảng 2.863,4 tỷ đồng vay ngắn hạn và 305,8 tỷ đồng vay dài hạn, được thuyết minh bằng VND.
Lãi tỷ giá cuối kỳ chưa đồng nghĩa chi phí kinh doanh giảm
Tại Hòa Phát, quý III/2026 ghi nhận khoảng 261,9 tỷ đồng lãi tỷ giá đã thực hiện nhưng đồng thời phát sinh 248,8 tỷ đồng lỗ đã thực hiện. Sau bù trừ, doanh nghiệp lãi ròng khoảng 13,1 tỷ đồng.
Trong khi đó, lãi ròng chưa thực hiện đạt khoảng 104,4 tỷ đồng, chiếm gần 89% tổng lãi tỷ giá ròng khoảng 117,5 tỷ đồng trong quý.
Sự chênh lệch này có ý nghĩa khi đánh giá lợi nhuận. Khoản đã thực hiện gắn với giao dịch thu tiền, thanh toán hoặc chuyển đổi ngoại tệ. Khoản chưa thực hiện chủ yếu phát sinh từ đánh giá lại số dư tiền tệ ngoại tệ cuối kỳ, chưa đi kèm việc thanh toán hoặc thu hồi công nợ tương ứng.
Vì vậy, lãi đánh giá lại giúp tăng lợi nhuận báo cáo nhưng chưa đủ để kết luận doanh nghiệp đã giảm được chi phí nhập khẩu hay có thêm lượng tiền tương ứng. Nếu tỷ giá đổi chiều trước ngày thanh toán, lợi ích ghi nhận cuối kỳ có thể bị thu hẹp.
Ở Vĩnh Hoàn, ngoài việc lãi từ giao dịch giảm mạnh, doanh nghiệp còn ghi nhận khoảng 11,8 tỷ đồng lỗ ròng do đánh giá lại ngoại tệ, trái với khoản lãi 15,7 tỷ đồng cùng kỳ. Tổng cộng, kết quả tỷ giá chín tháng chuyển từ lãi ròng khoảng 138,6 tỷ đồng sang lỗ gần 6,9 tỷ đồng, trước thuế.
Tác động đối với doanh nghiệp còn phụ thuộc cách phòng ngừa. Hòa Phát công bố sử dụng hợp đồng phái sinh, cân đối vay VND và ngoại tệ, đồng thời quản trị tồn kho để hạn chế ảnh hưởng tỷ giá. Tuy nhiên, chính sách được công bố chưa đủ để xác định toàn bộ nghĩa vụ ngoại tệ đã được bảo vệ tại cuối quý III/2026.
Về nguyên nhân, tỷ giá USD/VND chịu tác động từ sức mạnh đồng USD quốc tế, chênh lệch lãi suất và cung cầu ngoại tệ trong nước. Với doanh nghiệp, biến động còn phụ thuộc đồng tiền sử dụng trong từng hợp đồng. USD giảm trên thị trường quốc tế không bảo đảm mọi khoản thanh toán ngoại tệ đều rẻ hơn khi quy đổi sang VND.
Từ đó, tác động cần được đánh giá trên phần ngoại tệ doanh nghiệp còn phải mua hoặc còn chờ thu, sau khi tính đến nguồn tiền sẵn có và các hợp đồng phòng ngừa. Hòa Phát cần theo dõi chi phí nhập khẩu chưa được bù đắp bằng nguồn thu ngoại tệ; Vĩnh Hoàn cần theo dõi giá trị và thời điểm chuyển đổi nguồn thu xuất khẩu.
Đó cũng là lý do một doanh nghiệp có thể báo lãi tỷ giá trong quý nhưng vẫn chịu áp lực đầu vào, còn doanh nghiệp xuất khẩu vẫn có thể giảm lợi nhuận tài chính. Hướng biến động của tỷ giá chỉ là một phần; cơ cấu thu, chi và thời điểm thanh toán mới quyết định khoản ảnh hưởng thực tế.