Tại phiên tọa đàm về điều nhân trong khuôn khổ Hội nghị Điều Quốc tế Việt Nam lần thứ 15 năm 2026, diễn ra sáng 28/10, các diễn giả đã phân tích những thay đổi trong cung cầu, thương mại và xu hướng tiêu dùng tại các thị trường lớn. Những diễn biến này cho thấy ngành điều Việt Nam tiếp tục có lợi thế về chế biến và xuất khẩu, nhưng phải ứng phó với nguồn nguyên liệu biến động, chi phí tăng và cạnh tranh ngày càng lớn.
Trung Quốc tiếp tục là thị trường trọng điểm
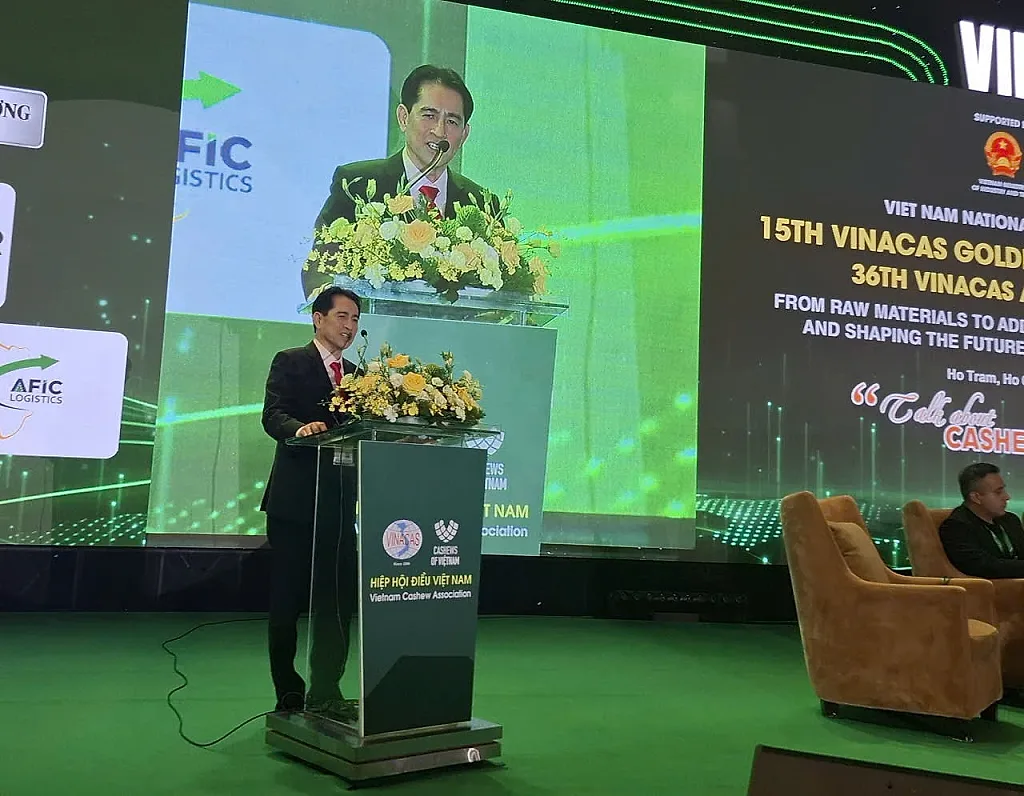
Bà Zhang Yiyi, đại diện Hiệp hội Thực phẩm và Nông sản Trung Quốc (CFNA), cho biết năm 2025, Trung Quốc nhập khẩu 408.841 tấn các loại hạt chủ yếu, giảm 32,48% so với năm trước; trong khi xuất khẩu đạt 520.779 tấn, tăng 21,67%.
Việt Nam tiếp tục là nguồn cung hạt điều chủ lực của Trung Quốc. Năm 2025, tổng lượng nhập khẩu hạt điều của nước này đạt 179.357 tấn. Theo dữ liệu thống kê từ Tổng cục Hải quan Trung Quốc (GACC) có 20.983 tấn hạt điều nhập khẩu trực tiếp từ Việt Nam trong năm 2025.
Trong 8 tháng đầu năm 2026, Trung Quốc nhập khẩu 121.554 tấn điều, trong đó Việt Nam cung cấp 109.844 tấn, chiếm 90,37%. Kết quả này tiếp tục cho thấy vai trò quan trọng của nguồn hàng Việt Nam tại thị trường Trung Quốc.
Ngoài Việt Nam, Trung Quốc còn nhập khẩu điều từ một số nước châu Phi. Bờ Biển Ngà chủ yếu cung cấp điều nhân, với 8.030 tấn trong năm 2025; Ghana và Togo là những nguồn cung điều thô đáng chú ý. Riêng Ghana cung cấp 3.808 tấn trong năm 2025 và 4.626 tấn trong 8 tháng đầu năm 2026.
Cung cầu toàn cầu chuyển sang thiếu hụt
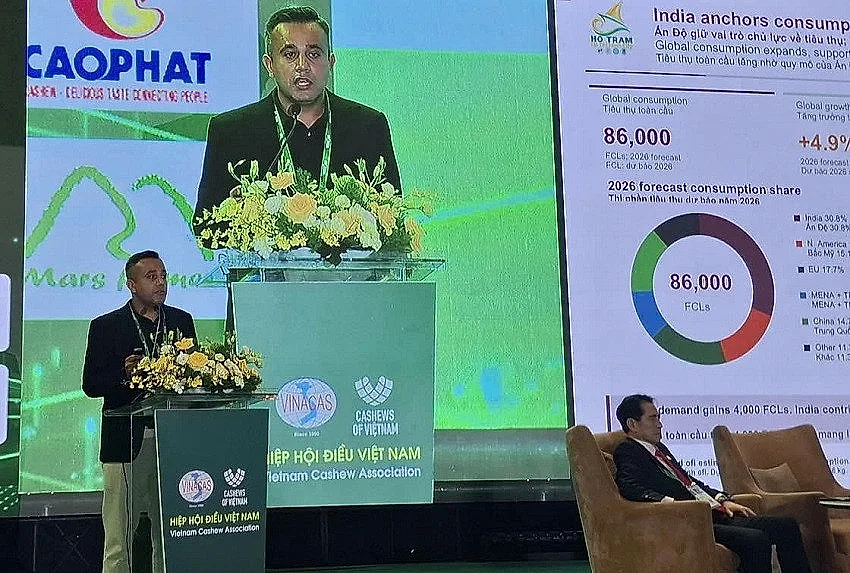
Theo ông Jayan Babani, đại diện Tập đoàn Olam, sản lượng điều toàn cầu niên vụ 2026 ước đạt 6,184 triệu tấn, trong khi tiêu thụ dự kiến ở mức 6,5 triệu tấn. Như vậy, thị trường có thể thiếu hụt khoảng 316.000 tấn, tương đương 4,9% nhu cầu.
Mức thiếu hụt này gần như xóa hết lượng dư cung 312.000 tấn của năm 2025. Tính gộp hai năm, cán cân cung cầu toàn cầu gần như cân bằng, nhưng diễn biến trong năm 2026 cho thấy nguồn cung đang chịu sức ép rõ hơn.
Về dài hạn, nhu cầu điều toàn cầu được dự báo tăng trưởng bình quân 7-9% mỗi năm trong vòng 5-10 năm tới. Tuy nhiên, mức tăng không đồng đều giữa các khu vực.
Đến tháng 9/2026, nhu cầu tại khu vực châu Á - Thái Bình Dương, không bao gồm Trung Quốc và Ấn Độ, tăng 32,2%. Trung Quốc tăng 12,7%, với tốc độ tăng trưởng kép bình quân 5 năm đạt 28%. Người tiêu dùng ngày càng quan tâm đến điều nhân cao cấp, sản phẩm còn vỏ lụa và các loại nhân kích thước lớn.
Tại Bắc Mỹ, nhu cầu tăng 20,6%. Ngược lại, thị trường Liên minh châu Âu (EU) giảm 2,1%, trong khi doanh số các loại hạt ăn vặt tại EU và Mỹ giảm 13,9%. Khu vực Trung Đông, Bắc Phi và Thổ Nhĩ Kỳ cũng giảm 8,2%.
Những diễn biến này cho thấy lượng nhập khẩu tăng không đồng nghĩa với sức tiêu thụ cuối cùng tăng tương ứng. Doanh nghiệp cần phân biệt giữa đơn hàng của nhà nhập khẩu và nhu cầu thực tế của người tiêu dùng để tránh đánh giá quá lạc quan về thị trường.
Về thương mại, Việt Nam tiếp tục giữ vị trí chủ đạo trong xuất khẩu điều nhân. Theo số liệu Olam trình bày, Việt Nam xuất khẩu 37.441 FCL, tăng 3,5%; Bờ Biển Ngà đạt 4.536 FCL, tăng 26,5%; Ấn Độ đạt 1.489 FCL, giảm 0,9%; Brazil đạt 331 FCL, giảm 33,2%. Việt Nam chiếm khoảng 84% thị phần xuất khẩu theo số liệu được trình bày tại hội nghị.
Dù vậy, việc các nước châu Phi mở rộng chế biến có thể làm thay đổi dòng thương mại và gia tăng cạnh tranh trong thời gian tới.
Xuất khẩu Việt Nam tăng, áp lực nguyên liệu còn lớn
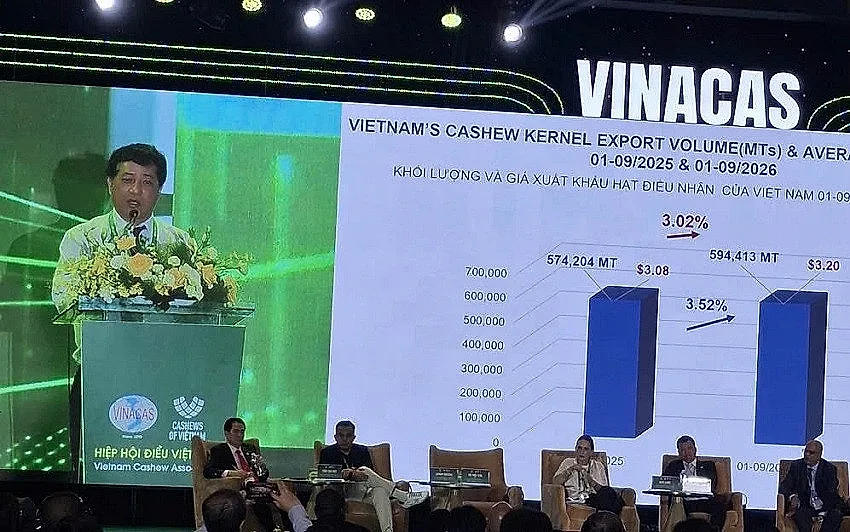
Ông Vũ Thái Sơn, Tổng Giám đốc Tập đoàn Long Sơn cho biết, xuất khẩu điều của Việt Nam trong 9 tháng đầu năm 2026 đạt 594.413 tấn, so với 574.204 tấn cùng kỳ năm 2025, tăng 3,52%. Giá xuất khẩu bình quân đạt 3,20 USD/pound, tăng 3,52%.
Cơ cấu thị trường cũng có sự dịch chuyển. Trong 9 tháng đầu năm 2026, Mỹ chiếm 16,97% lượng xuất khẩu điều của Việt Nam, tăng so với mức 13,88% của năm 2025. Trung Quốc tăng từ 19,64% lên 21,01%, trong khi tỷ trọng EU giảm từ 12,42% xuống 11,67%. Các thị trường khác chiếm 50,35%.
Diễn biến này cho thấy Trung Quốc và Mỹ ngày càng đóng góp lớn vào cơ cấu xuất khẩu điều nhân của Việt Nam. Tuy nhiên, việc phụ thuộc nhiều hơn vào các thị trường trọng điểm cũng đòi hỏi doanh nghiệp theo dõi sát chính sách thương mại, lượng hàng tồn kho và sức mua thực tế.
Ở chiều ngược lại, nhu cầu nhập khẩu nguyên liệu tăng mạnh. Trong 9 tháng đầu năm 2026, Việt Nam nhập khẩu 119.143 tấn điều nguyên liệu, tăng 41,02% so với mức 84.486 tấn cùng kỳ năm 2025. Cả năm 2025, lượng nhập khẩu đạt 128.459 tấn.
Theo ông Sơn, việc nhiều nhà máy tại châu Phi mở rộng chế biến khiến cơ cấu nguyên liệu nhập khẩu của Việt Nam thay đổi, trong đó có xu hướng gia tăng nhập khẩu điều nhân còn vỏ lụa và điều nhân. Diễn biến này cho thấy cạnh tranh không chỉ nằm ở khâu thu mua điều thô mà còn mở rộng sang năng lực chế biến tại các nước sản xuất.
Giá nguyên liệu cũng là yếu tố gây sức ép. Giá điều thô từ Tanzania được đề cập ở mức khoảng 2.000 USD/tấn, theo điều kiện CNF Việt Nam. Mặt bằng giá nguyên liệu cao khiến giá điều nhân khó giảm sâu, trong khi doanh nghiệp vẫn phải cân đối chi phí chế biến và sức mua của khách hàng.
Một rủi ro khác là thời tiết. Ông Sơn cảnh báo hiện tượng El Niño có thể diễn biến mạnh và ảnh hưởng đến vụ điều tháng 2/2027. Đây là yếu tố cần theo dõi bởi biến động thời tiết tại các vùng trồng lớn có thể tác động đến sản lượng, chất lượng và giá nguyên liệu.
Thị trường Mỹ phục hồi nhưng người mua thận trọng
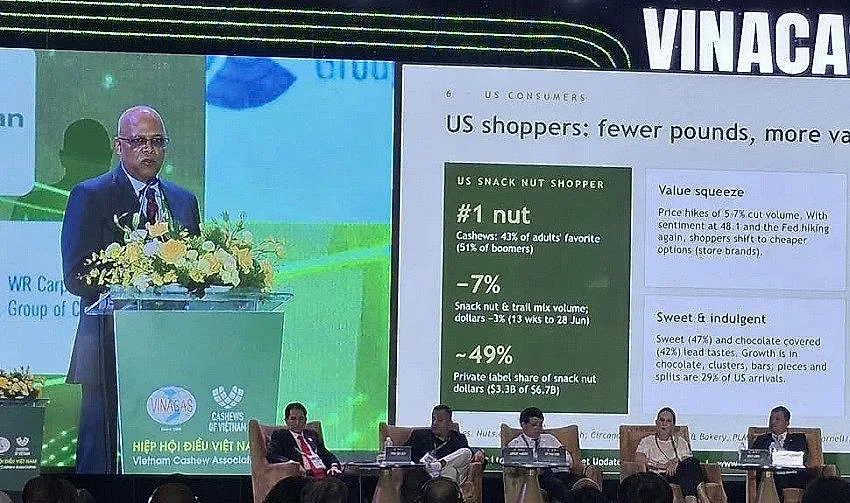
Theo ông Gyana Ranjan Das, đại diện Công ty TNHH Crown Point USA, trong 8 tháng đầu năm 2026, Việt Nam xuất khẩu sang Mỹ khoảng 90.300 tấn điều, tăng 25,6% so với cùng kỳ. Kim ngạch đạt 627 triệu USD, tăng 29,6%; giá xuất khẩu bình quân đạt 6.944 USD/tấn, tăng 3,1%.
Tỷ trọng của Mỹ trong tổng xuất khẩu điều Việt Nam tăng từ 14,4% lên 17,2%. Điều này cho thấy thị trường Mỹ vẫn có vai trò quan trọng, dù người mua đang điều chỉnh chiến lược tìm nguồn cung.
Theo số liệu được trình bày, 43% người trưởng thành tại Mỹ ưa chuộng hạt điều, tỷ lệ này ở nhóm Baby Boomers là 51%. Tuy nhiên, người tiêu dùng có xu hướng mua ít hơn về khối lượng nhưng quan tâm nhiều hơn đến giá trị sản phẩm.
Mức giá cao của các loại hạt khác cũng tạo thêm khoảng cách cạnh tranh. Hạt dẻ cười nhân có giá khoảng 13,50 USD/pound, cao gấp khoảng 4 lần điều nhân; hạnh nhân loại NP 27/30 đắt hơn điều khoảng 27%, trong khi hồ đào cũng có mức giá cao hơn.
Tại thị trường Mỹ, nhãn hàng riêng chiếm 49% doanh số nhóm hạt ăn vặt, tương đương 3,3 tỷ USD trong tổng doanh số 6,7 tỷ USD. Đây là phân khúc đáng chú ý đối với các nhà cung cấp có khả năng đáp ứng yêu cầu về chất lượng, quy cách và giá thành ổn định.
Dù xuất khẩu từ Việt Nam tăng, các nhà nhập khẩu Mỹ đang đa dạng hóa nguồn hàng. Tỷ trọng nguồn cung ngoài Việt Nam tăng từ 7% lên 19% trong giai đoạn tháng 5-10/2026; trong đó Brazil chiếm 12%. Xu hướng này cho thấy các nhà mua hàng muốn giảm sự phụ thuộc vào một nguồn cung, qua đó tăng khả năng lựa chọn và đàm phán giá.
Chi phí logistics và thuế quan gây thêm sức ép
Triển vọng quý I/2027 còn chịu tác động từ chi phí vận chuyển và chính sách thương mại. Theo Crown Point, chi phí vận chuyển container 40 feet đã tăng từ khoảng 5.000 USD lên hơn 10.000 USD. Nếu chi phí này duy trì ở mức cao, biên lợi nhuận của doanh nghiệp xuất khẩu sẽ tiếp tục bị thu hẹp.
Bên cạnh đó, diễn giả đề cập mức thuế 12,5% đối với điều rang tại Mỹ, trong đó có các khoản thuế liên quan đến thuế nhập khẩu thông thường và biện pháp bổ sung. Cách áp dụng và khả năng cộng gộp các mức thuế cần được doanh nghiệp xác minh theo quy định hiện hành trước khi tính toán giá bán và ký hợp đồng.
Nhìn chung, ngành điều Việt Nam vẫn có lợi thế lớn về quy mô chế biến, kinh nghiệm thương mại và mạng lưới khách hàng. Tuy nhiên, những biến động trong cán cân cung cầu, sự phát triển của công nghiệp chế biến tại châu Phi, chi phí logistics và chiến lược đa dạng hóa nguồn cung của người mua đang tạo ra sức ép mới.
Để duy trì vị thế, doanh nghiệp cần chủ động hơn trong kế hoạch nguyên liệu, kiểm soát chi phí, nâng cao chất lượng và phát triển sản phẩm có giá trị gia tăng. Đồng thời, việc theo dõi sát diễn biến từng thị trường sẽ giúp doanh nghiệp thích ứng tốt hơn với nhu cầu tiêu dùng và những thay đổi của thương mại toàn cầu.