Ngày 13/10, Ngân hàng Nhà nước chấp thuận cho Ngân hàng Thương mại CP Kỹ thương Việt Nam (Techcombank, HoSE: TCB) tăng vốn điều lệ thêm tối đa gần 35.731 tỷ đồng. Trong đó, hơn 35.431 tỷ đồng đến từ phát hành cổ phiếu trả cổ tức, gần 300 tỷ đồng còn lại từ chương trình cổ phiếu cho người lao động (ESOP). Nếu hoàn tất, vốn điều lệ ngân hàng sẽ đạt khoảng 106.593 tỷ đồng.
Nguồn trả cổ tức bằng cổ phiếu được lấy từ lợi nhuận lũy kế chưa phân phối. Phần phát hành này chủ yếu chuyển lợi nhuận đã tích lũy sang vốn điều lệ, không bổ sung dòng tiền mới tương ứng.
Đợt tăng vốn diễn ra khi Techcombank mở rộng tín dụng và phát triển nguồn thu dịch vụ. Song song với tăng trưởng quy mô, ngân hàng phải kiểm soát chi phí huy động và chất lượng tài sản để duy trì hiệu quả kinh doanh.
Bán lẻ tăng thu nhập lãi, doanh nghiệp đẩy mạnh nguồn thu phí
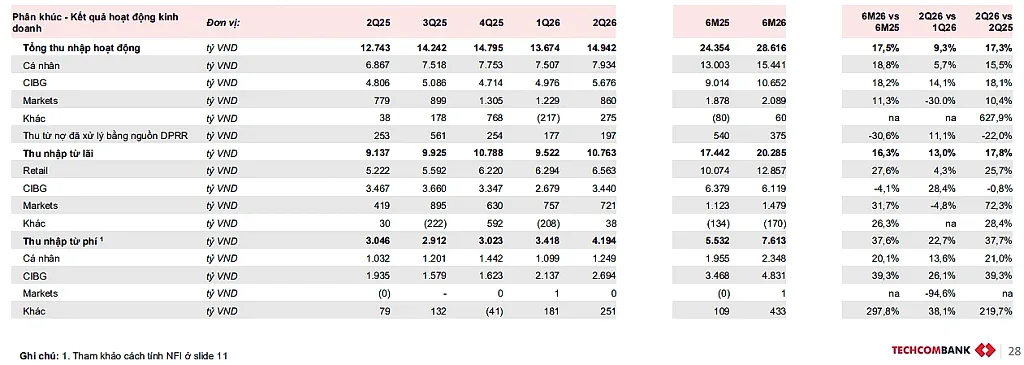
Nửa đầu năm 2026, Techcombank ghi nhận lợi nhuận trước thuế 18.540 tỷ đồng, tăng 22,5% so với cùng kỳ; tổng thu nhập hoạt động đạt 28.616 tỷ đồng, tăng 17,5%. Tỷ suất sinh lời trên vốn chủ sở hữu (ROE) trượt 12 tháng tăng từ 14,5% lên 16%. Tuy nhiên, biên lãi thuần (NIM) cùng cách tính giảm từ 3,9% xuống 3,6%.
Đóng góp vào tăng trưởng thu nhập lãi có sự khác biệt rõ giữa các khối khách hàng. Thu nhập lãi thuần bán lẻ tăng từ 10.074 tỷ lên 12.857 tỷ đồng, thêm 2.783 tỷ đồng. Mức tăng này tương đương gần 98% phần tăng thu nhập lãi thuần toàn ngân hàng.
Ở khối khách hàng doanh nghiệp (CIBG), dư nợ cuối tháng 6 tăng 11,7% so với cùng kỳ, nhưng thu nhập lãi thuần sáu tháng giảm 4,1%, còn 6.119 tỷ đồng. Bù lại, thu nhập phí tăng 39,3%, đạt 4.831 tỷ đồng, hỗ trợ tổng thu nhập hoạt động của khối tăng 18,2%. Nguồn thu doanh nghiệp được hỗ trợ nhiều hơn bởi dịch vụ, bên cạnh hoạt động cho vay. Theo Techcombank, thu từ thư tín dụng, tiền mặt và thanh toán sáu tháng đạt khoảng 3.300 tỷ đồng, tăng 152,4%, nhờ nhu cầu tài trợ thương mại và tài trợ vốn.
Khách hàng doanh nghiệp cũng đóng góp vào huy động. CASA doanh nghiệp tăng 23% so với đầu năm, trong khi CASA cá nhân, bao gồm số dư Sinh lời tự động, giảm 14%. Ngân hàng cho biết một phần tiền của khách hàng cá nhân chuyển sang sản phẩm có kỳ hạn trong bối cảnh lãi suất cao.
Tuy nhiên, tỷ lệ CASA chung cuối quý II vẫn thấp hơn cùng kỳ, từ 41,1% xuống 38,3%. Chi phí vốn riêng quý II tăng từ 3,5% lên 4,8%. NIM riêng quý phục hồi so với quý I, nhưng NIM trượt 12 tháng tiếp tục giảm.
Chi phí vốn cao hơn làm tăng yêu cầu về lợi suất của danh mục cho vay mới. Cùng với đẩy nhanh giải ngân, ngân hàng cần duy trì chênh lệch lãi suất đủ bù đắp chi phí huy động và rủi ro tín dụng.
Triển vọng quý III được các công ty chứng khoán đánh giá tích cực. Trong báo cáo ngày 24/9/2026, Công ty Chứng khoán MB (MBS) dự báo lợi nhuận trước thuế quý III của Techcombank đạt khoảng 9.700 tỷ đồng, tăng 17,5% so với cùng kỳ, gần như đi ngang so với quý II. Tín dụng cuối quý III được MBS ước tính tăng khoảng 20% so với đầu năm, trong đó dư nợ tài trợ các đại dự án có thể đạt khoảng 30.000 tỷ đồng. Còn công ty Chứng khoán Vietcombank (VCBS) dự báo lợi nhuận trước thuế quý III đạt 9.820 tỷ đồng, tăng 19%; tổng thu nhập hoạt động đạt 15.780 tỷ đồng, tăng 11%. VCBS kỳ vọng tín dụng cả năm tăng 23,5%, được hỗ trợ bởi tài trợ các dự án hạ tầng trọng điểm.
Dự phòng hỗ trợ lợi nhuận, nợ nhóm 2 tăng nhanh
Bên cạnh tăng trưởng nguồn thu, chi phí dự phòng giảm cũng đóng góp vào kết quả bán niên. Lợi nhuận trước dự phòng đạt khoảng 20.127 tỷ đồng, tăng 16,8%. Chi phí dự phòng giảm từ khoảng 2.104 tỷ xuống 1.587 tỷ đồng, giúp lợi nhuận trước thuế tăng nhanh hơn lợi nhuận trước dự phòng.
Sang quý III, MBS dự báo chi phí trích lập của Techcombank vẫn giảm 13,1% so với cùng kỳ nhưng tăng gấp đôi so với quý II. Trong kịch bản của MBS, lợi nhuận gần như đi ngang theo quý dù tín dụng tiếp tục mở rộng. Mức dự phòng tăng trở lại sẽ làm giảm một phần đóng góp của tăng trưởng kinh doanh vào lợi nhuận.
Trên báo cáo tài chính bán niên đã soát xét, nợ nhóm 2 cuối tháng 6 đạt khoảng 5.641 tỷ đồng, tăng 46,4% so với đầu năm; tỷ trọng tăng từ 0,53% lên 0,71%. Nợ nhóm 3–5 tăng 11,9%, từ khoảng 8.198 tỷ lên 9.171 tỷ đồng. Các tỷ lệ phân loại nợ được tính trên danh mục không bao gồm cho vay ký quỹ và ứng trước tiền bán chứng khoán được trình bày riêng.
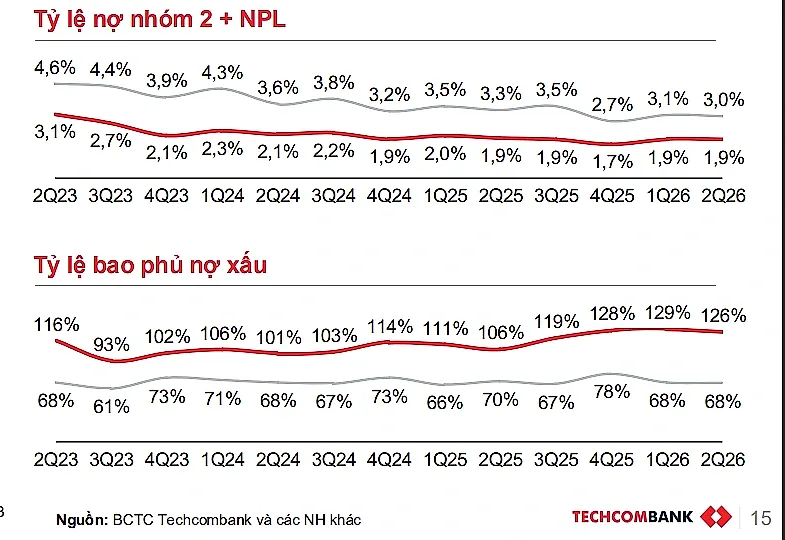
Tỷ lệ bao phủ nợ xấu cuối quý II đạt 125,5%, cao hơn cùng kỳ nhưng giảm so với mức 129,3% cuối quý I. Techcombank vẫn duy trì mức dự phòng lớn hơn số dư nợ xấu theo chỉ tiêu công bố, trong khi nợ cần chú ý tăng so với đầu năm.
Danh mục tín dụng cũng thay đổi về tỷ trọng. Dư nợ kinh doanh bất động sản tăng từ khoảng 207.027 tỷ lên 212.311 tỷ đồng, nhưng tỷ trọng giảm từ 28,60% xuống 26,68% do tổng dư nợ tăng nhanh hơn. Số liệu này chưa bao gồm toàn bộ khoản vay cá nhân mua nhà.
Về an toàn vốn và thanh khoản, Techcombank công bố CAR theo Basel II ở mức 15%; LDR ngân hàng riêng lẻ đạt 80,1%, còn tỷ lệ vốn ngắn hạn cho vay trung, dài hạn là 27,8%.
Bên cạnh kế hoạch tăng vốn, Techcombank cho biết năm 2026 là năm thứ ba liên tiếp ngân hàng đồng thời được Euromoney, FinanceAsia và Global Finance trao danh hiệu “Ngân hàng tốt nhất Việt Nam”.