Theo kết quả kinh doanh vừa công bố, tính đến ngày 30/9/2026, tổng tài sản của PGBank đạt 92.637 tỷ đồng, tăng 4,3% so với cuối năm 2025. Dư nợ cho vay khách hàng tăng 7,1%, trong khi tiền gửi khách hàng tăng 5,8% so với thời điểm đầu năm.
Đáng chú ý, tiền gửi không kỳ hạn (CASA) ghi nhận mức tăng trưởng 32% so với cuối năm 2025. Sự gia tăng của nguồn vốn huy động không kỳ hạn góp phần cải thiện cơ cấu nguồn vốn, tạo điều kiện để ngân hàng tối ưu chi phí huy động và mở rộng hoạt động tín dụng.
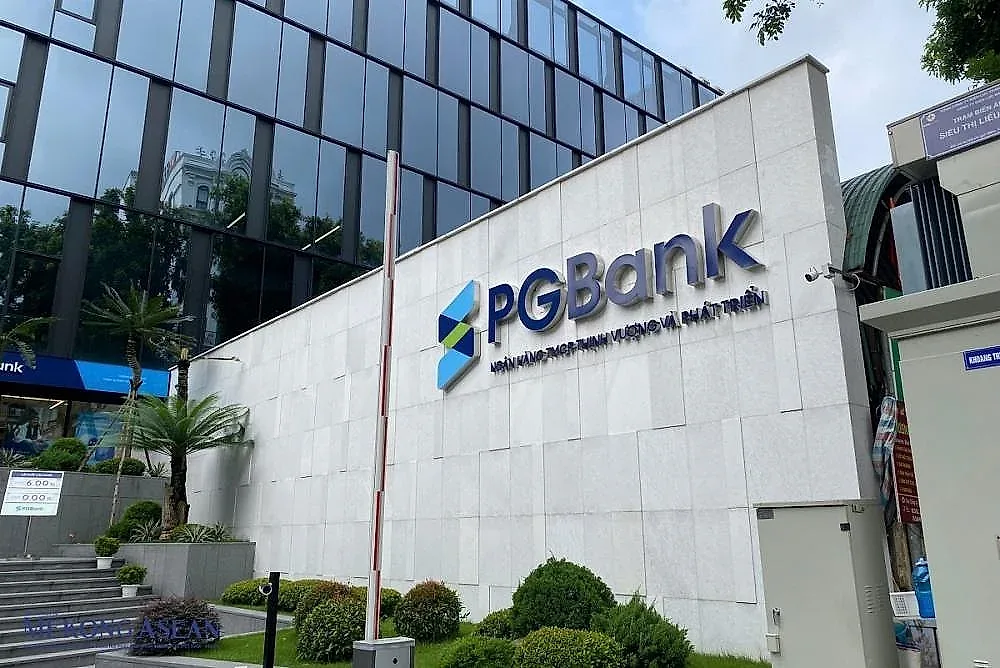
Song song với việc mở rộng quy mô hoạt động, PGBank tiếp tục củng cố năng lực tài chính. Tại thời điểm cuối tháng 9/2026, vốn chủ sở hữu đạt 8.364 tỷ đồng, tăng 27,8% so với cuối năm trước. Vốn điều lệ cũng tăng từ 5.500 tỷ đồng lên 7.327 tỷ đồng, tương đương mức tăng 33,2%.
Việc gia tăng quy mô vốn góp phần nâng cao năng lực tài chính, tạo thêm dư địa cho hoạt động kinh doanh, đồng thời hỗ trợ ngân hàng đáp ứng các yêu cầu về an toàn vốn trong quá trình phát triển.
Về kết quả kinh doanh, tổng thu nhập thuần trong 9 tháng đầu năm 2026 tăng 9,6% so với cùng kỳ năm trước. Bên cạnh các hoạt động kinh doanh cốt lõi, nguồn thu ngoài lãi ghi nhận chuyển biến tích cực, trong đó thu nhập từ hoạt động dịch vụ và kinh doanh ngoại hối tăng hơn gấp đôi so với cùng kỳ.
Sự tăng trưởng của các mảng dịch vụ và kinh doanh ngoại hối cho thấy đóng góp ngày càng rõ nét của các nguồn thu ngoài lãi, qua đó hỗ trợ đa dạng hóa cơ cấu thu nhập và giảm mức độ phụ thuộc vào hoạt động tín dụng truyền thống.
Nhờ đó, lợi nhuận trước thuế sau khi trích lập dự phòng của PGBank trong 9 tháng đầu năm đạt 630 tỷ đồng, tăng 27% so với cùng kỳ năm 2025. Mức tăng lợi nhuận cao hơn tốc độ tăng tổng thu nhập thuần cho thấy hiệu quả kinh doanh của ngân hàng có sự cải thiện.
Ngoài ra, PGBank còn thực hiện chính sách quản trị rủi ro thận trọng, với tỷ lệ nợ xấu ở mức 2,46%, duy trì ở ngưỡng an toàn theo quy định của Ngân hàng Nhà nước.
Nhìn chung, kết quả kinh doanh 9 tháng đầu năm 2026 cho thấy PGBank duy trì đà tăng trưởng về quy mô tài sản, tín dụng và huy động vốn, đồng thời cải thiện lợi nhuận và gia tăng đóng góp từ các nguồn thu ngoài lãi. Đây là nền tảng để ngân hàng tiếp tục triển khai các nhiệm vụ kinh doanh trong quý cuối năm, hướng tới hoàn thành các mục tiêu đã đề ra cho năm 2026.