Bảo hiểm phân phối qua ngân hàng, thường gọi là bancassurance, là hình thức ngân hàng làm đại lý giới thiệu và bán sản phẩm bảo hiểm. Doanh nghiệp bảo hiểm chịu trách nhiệm đánh giá rủi ro, thu phí và chi trả quyền lợi theo hợp đồng.
Kênh này giúp doanh nghiệp tiếp cận khách hàng có nhu cầu bảo vệ khoản vay, sức khỏe và tài sản. Tuy nhiên, doanh số bán hàng chưa quyết định lợi nhuận. Sau khi nhận phí, doanh nghiệp còn phải thanh toán quyền lợi khi khách hàng gặp rủi ro, trả hoa hồng phân phối và trích lập dự phòng cho các nghĩa vụ bảo hiểm.
Tổng Công ty CP Bảo hiểm BIDV (BIC) và Công ty CP Bảo hiểm Ngân hàng Nông nghiệp (ABIC) là hai doanh nghiệp cùng khai thác qua mạng lưới ngân hàng. Dù có điểm chung về phân phối, kết quả bán niên 2026 của hai doanh nghiệp diễn biến khác nhau.
Bồi thường và tái bảo hiểm tác động đến lợi nhuận
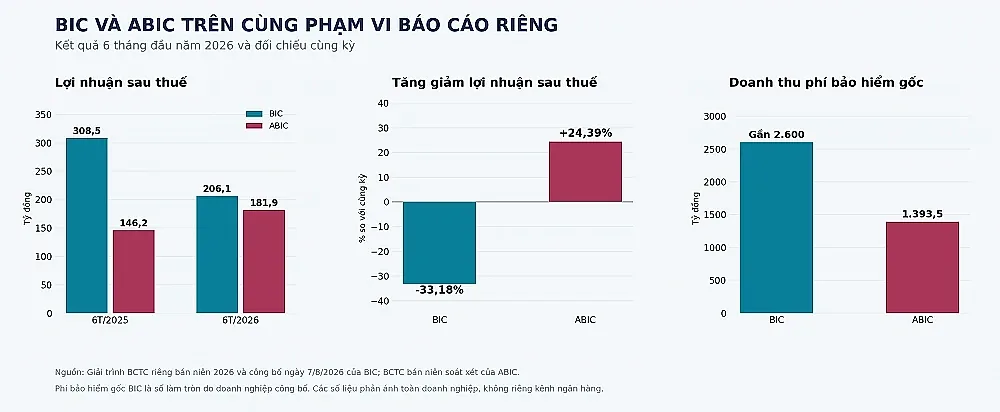
Theo báo cáo tài chính bán niên soát xét do ABIC công bố, phí bảo hiểm gốc đạt 1.393,5 tỷ đồng, tăng 8,2%. Đây là phí từ các hợp đồng doanh nghiệp trực tiếp giao kết với khách hàng, khác với phí nhận tái bảo hiểm từ doanh nghiệp bảo hiểm khác. Doanh thu thuần kinh doanh bảo hiểm của ABIC đạt 1.297,5 tỷ đồng, tăng khoảng 9%.
Ở chiều chi phí, khoản bồi thường sau giảm trừ đạt 429,1 tỷ đồng, tăng khoảng 2,4%. Thu bồi thường nhượng tái bảo hiểm tăng từ 49 tỷ đồng lên 67,5 tỷ đồng, trong khi chi bồi thường sau giảm trừ tăng gần 10 tỷ đồng. Sau khi tính khoản thu tái bảo hiểm và biến động dự phòng, tổng chi bồi thường đạt 361,6 tỷ đồng, chỉ tăng khoảng 0,8%.
Doanh thu tăng nhanh hơn tổng chi bồi thường giúp ABIC cải thiện kết quả bảo hiểm. Tỷ lệ tổng chi bồi thường trên doanh thu phí bảo hiểm thuần giảm từ khoảng 31,8% xuống 29,3%. Lợi nhuận gộp kinh doanh bảo hiểm đạt 456,3 tỷ đồng, tăng 9,6%.
Trong khi đó, nửa đầu năm 2026, BIC ghi nhận tổng doanh thu phí bảo hiểm gần 2.700 tỷ đồng. Phí bảo hiểm gốc đạt gần 2.600 tỷ đồng, tăng 5% so với cùng kỳ, tập trung ở bảo hiểm sức khỏe với 995 tỷ đồng, xe cơ giới 566 tỷ đồng và cháy, nổ 490 tỷ đồng.
Doanh thu phí nhận tái bảo hiểm tăng 31%, đạt 102 tỷ đồng, chủ yếu từ bảo hiểm tài sản và cháy, nổ. Ở chiều chuyển giao rủi ro, phí nhượng tái bảo hiểm tăng 8%, lên 672 tỷ đồng; hoa hồng BIC nhận từ hoạt động này tăng 34%, đạt 138 tỷ đồng.
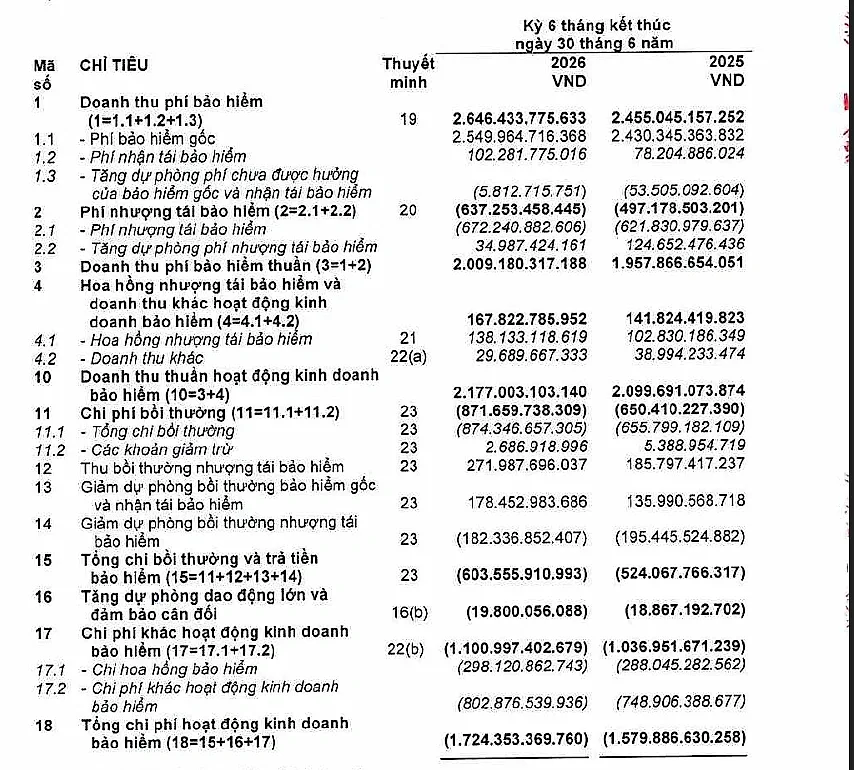
Dù doanh thu phí tăng, chi phí bồi thường tăng nhanh hơn. Chi bồi thường bảo hiểm gốc tăng 35%, khiến tổng chi phí bồi thường tăng 15%. Tổng chi phí kinh doanh bảo hiểm theo đó tăng 9%, lên 1.724 tỷ đồng, kéo lợi nhuận gộp bảo hiểm giảm 13%, còn 453 tỷ đồng. Biên lợi nhuận gộp giảm từ 24,76% xuống 20,79%.
Riêng bảo hiểm con người, tỷ lệ bồi thường tăng từ 58% lên 69%. Theo giải trình của BIC, chi phí bồi thường gia tăng cùng với việc không còn khoản lãi chuyển nhượng chứng khoán như cùng kỳ khiến lợi nhuận sau thuế giảm 35,13%, còn 206,23 tỷ đồng.
Nguồn thu đầu tư khiến kết quả phân hóa
Ngoài kinh doanh bảo hiểm, doanh nghiệp còn đầu tư nguồn vốn theo quy định để tạo thu nhập. Các khoản thu có thể gồm lãi tiền gửi, lãi trái phiếu, cổ tức và lợi nhuận bán chứng khoán.
ABIC ghi nhận lợi nhuận gộp hoạt động tài chính đạt 92,4 tỷ đồng, tăng 29,6%. Trong cùng kỳ, chi phí quản lý doanh nghiệp tăng khoảng 5,2%, lên 321,4 tỷ đồng.
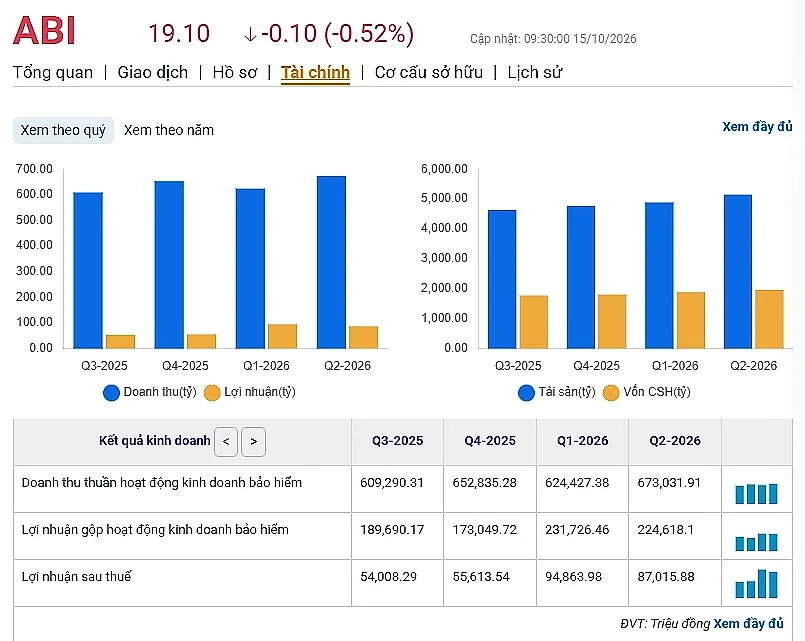
Tính từ báo cáo bán niên, lợi nhuận gộp bảo hiểm tăng khoảng 39,8 tỷ đồng, còn lợi nhuận tài chính tăng 21,1 tỷ đồng. Tổng mức tăng khoảng 60,9 tỷ đồng vượt phần tăng chi phí quản lý gần 16 tỷ đồng. Lợi nhuận trước thuế theo đó đạt 227,8 tỷ đồng, tăng khoảng 45 tỷ đồng. ABIC công bố lợi nhuận sau thuế đạt 181,9 tỷ đồng, tăng 24,4%
Trong văn bản giải trình, ABIC cho biết lợi nhuận sau thuế quý II tăng chủ yếu do bồi thường giảm 29 tỷ đồng và doanh thu tài chính tăng 13 tỷ đồng so với cùng kỳ. Với kết quả bán niên, doanh thu thuần và doanh thu tài chính tăng là những nguyên nhân chính thúc đẩy lợi nhuận.
Tại BIC, hoạt động đầu tư cũng ghi nhận kết quả giảm. Doanh thu tài chính của BIC đạt 200 tỷ đồng, giảm 30% so với cùng kỳ. Trong đó, lãi kinh doanh chứng khoán giảm 83%, còn 1,3 tỷ đồng; khoản doanh thu tài chính khác 110 tỷ đồng của kỳ trước không lặp lại. Gần 9 tỷ đồng cổ tức phát sinh trong kỳ chưa đủ bù đắp mức giảm này.
Trong khi doanh thu giảm, chi phí tài chính tăng 7%, lên gần 21 tỷ đồng, khiến lợi nhuận gộp hoạt động tài chính giảm 32%, còn 179 tỷ đồng. BIC đã giảm 5% chi phí quản lý doanh nghiệp, xuống 365 tỷ đồng, nhưng chưa đủ bù đắp mức suy giảm lợi nhuận từ bảo hiểm và đầu tư. Lợi nhuận trước thuế đạt 267 tỷ đồng, giảm 33%; lợi nhuận sau thuế đạt 206 tỷ đồng, giảm 35%. So với kế hoạch lợi nhuận trước thuế 780 tỷ đồng năm 2026, doanh nghiệp hoàn thành khoảng 34% sau sáu tháng.
Tại ngày 30/6/2026, tổng tài sản BIC đạt 9.539 tỷ đồng, ít thay đổi so với đầu năm. Các khoản phải thu ngắn hạn tăng 35%, lên 540 tỷ đồng. Nợ phải trả giảm 2%, còn 6.153 tỷ đồng, trong đó dự phòng nghiệp vụ bảo hiểm đạt 4.015 tỷ đồng, giảm 4%. Dư nợ vay và thuê tài chính ngắn hạn giảm 32%, còn 283 tỷ đồng. Vốn chủ sở hữu tăng 5%, lên 3.386 tỷ đồng; trong đó lợi nhuận sau thuế chưa phân phối đạt 599 tỷ đồng, tăng 12% so với đầu năm.
Kết quả bán niên cho thấy chi phí bồi thường và nguồn thu đầu tư tạo nên sự khác biệt giữa hai doanh nghiệp bảo hiểm. Mạng lưới ngân hàng tạo lợi thế bán hàng, nhưng khả năng kiểm soát chi phí và hiệu quả đầu tư mới quyết định phần lợi nhuận mà doanh nghiệp giữ lại.