Nhu cầu vốn tăng nhanh, tín dụng ngân hàng vẫn là kênh chủ lực
9 tháng năm 2026, GDP tăng 9,01% so với cùng kỳ năm trước. Tổng vốn đầu tư thực hiện toàn xã hội đạt 3.109,6 nghìn tỷ đồng, tăng 15,1%; vốn FDI đăng ký đạt 50,36 tỷ USD, tăng 76,4% và vốn FDI thực hiện đạt 21,07 tỷ USD, tăng 12,1%. Tích lũy tài sản tăng 17,88%, cao hơn mức tăng 8,51% của tiêu dùng cuối cùng. Tổng kim ngạch xuất nhập khẩu đạt 888,02 tỷ USD, tăng 30,4%, trong khi cán cân thương mại hàng hóa nhập siêu 19,42 tỷ USD.
Các chỉ số này cho thấy nhu cầu vốn tăng cùng đầu tư, tích lũy tài sản và mở rộng sản xuất. Trong bối cảnh đó, tín dụng ngân hàng tiếp tục là nguồn vốn chủ lực của nền kinh tế, với dư nợ đạt 20,75 triệu tỷ đồng. 9 tháng, nền kinh tế được bổ sung thêm khoảng 2,2 triệu tỷ đồng vốn tín dụng.
Theo FiinRatings, tăng trưởng kinh tế duy trì ở mức cao, song bối cảnh vĩ mô đang hạn chế dư địa giảm chi phí vốn. Dòng vốn FDI ở mức cao và sản xuất tăng tốc tiếp tục hỗ trợ tăng trưởng, trong khi nhu cầu đầu tư phụ thuộc nhiều vào nhập khẩu khiến cán cân thương mại hàng hóa chuyển sang thâm hụt. Lạm phát cũng đã tiệm cận ngưỡng mục tiêu.
FiinRatings dự báo NHNN nhiều khả năng sẽ duy trì lãi suất điều hành thay vì cắt giảm, đồng thời ưu tiên điều tiết qua các công cụ thanh khoản và an toàn vĩ mô. Điều này có ý nghĩa trực tiếp với mặt bằng chi phí vốn khi nhu cầu tín dụng tiếp tục tăng.
Tăng trưởng tín dụng vẫn tiếp tục vượt tăng trưởng huy động khoảng 1,4%, gây áp lực lên cân đối nguồn vốn và các tỷ lệ an toàn của ngân hàng. Theo FiinRatings, đây cũng là nguyên nhân chính khiến lãi suất huy động tăng liên tục từ cuối năm 2025.
Áp lực nguồn vốn cũng đã thể hiện trên thị trường. Coupon trái phiếu mới của các ngân hàng vượt 8% từ tháng 3 và lên 8,5% trong tháng 7. Lãi suất cho vay bình quân tăng khoảng 155 điểm cơ bản trong 7 tháng, lên 9,4%, trong khi coupon trái phiếu của các tổ chức phát hành phi ngân hàng ở mức 12,1%.
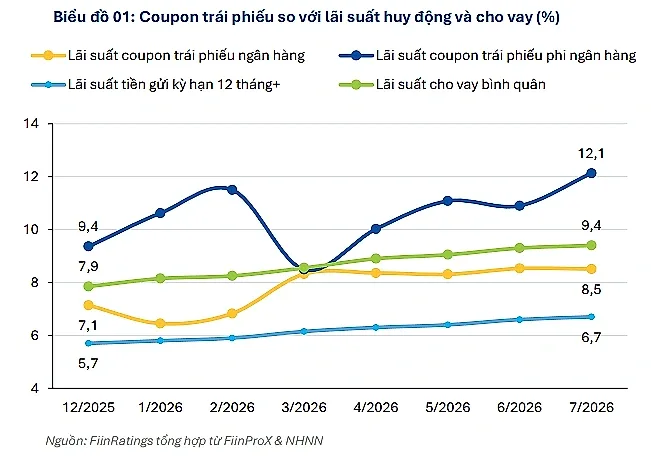
FiinRatings dự báo chi phí vốn sẽ đi ngang thay vì giảm trong quý IV/2026. Diễn biến này tạo lợi thế cho các tổ chức có chất lượng tín nhiệm cao, trong khi những tổ chức yếu hơn nhiều khả năng phải trì hoãn hoặc thu hẹp quy mô phát hành.
Một số chính sách mới đang mở thêm dư địa cho tín dụng ngân hàng. Việc khôi phục trần sử dụng vốn ngắn hạn cho vay trung, dài hạn lên 40%, nới lỏng quy định về LDR và loại trừ các dự án quy mô lớn khỏi hạn mức tín dụng đã tăng thêm năng lực cho vay trung, dài hạn.
FiinRatings ước tính riêng việc điều chỉnh trần sử dụng vốn ngắn hạn cho vay trung, dài hạn có thể tạo thêm khoảng 52–60 tỷ USD năng lực cho vay. Khoảng 750 nghìn tỷ đồng dư nợ của 18 dự án lớn cũng được loại khỏi hạn mức tăng trưởng tín dụng năm 2026, tương đương khoảng 27% mục tiêu tăng trưởng tín dụng cả năm. Ngoài ra, 25 ngân hàng được áp dụng cơ chế loại trừ 1 phần đối với dư nợ bất động sản.
Những biện pháp này củng cố vai trò của tín dụng ngân hàng trong cung ứng vốn. Tuy nhiên, FiinRatings cho rằng việc nới năng lực cho vay cũng làm giảm một số động lực phát hành trái phiếu của khối ngân hàng, vốn hiện là nguồn cung chủ yếu trên thị trường trái phiếu doanh nghiệp.
Chi phí vốn chịu sức ép, thị trường vốn giữ vai trò bổ trợ
Áp lực thanh khoản cũng tác động đến các mức lãi suất trên thị trường tiền tệ. FiinRatings ghi nhận NHNN đã hút ròng thanh khoản trong năm 2026. Lãi suất liên ngân hàng qua đêm bình quân từ đầu năm ở mức 5,24%, cao hơn mức 4,50% của năm 2025. Đến giữa tháng 9, lãi suất qua đêm ở mức 3,69%.
Biến động thanh khoản tác động đến lãi suất huy động, cho vay và coupon thả nổi trên thị trường trái phiếu. Các ngân hàng đồng thời sử dụng chứng chỉ tiền gửi kỳ hạn ngắn để bổ sung nguồn vốn. FiinRatings ghi nhận chứng chỉ tiền gửi mới trong nửa đầu năm chủ yếu có kỳ hạn 1–7 tháng, lãi suất 6,5–9%, với đặc điểm mệnh giá nhỏ hơn, phát hành số hóa và có thể chuyển nhượng.
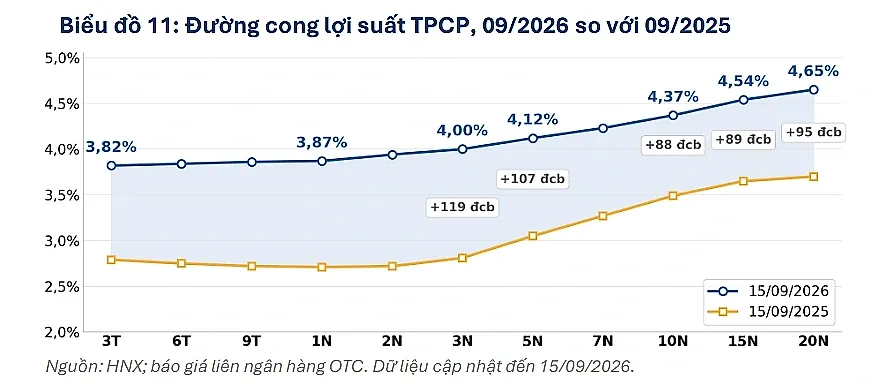
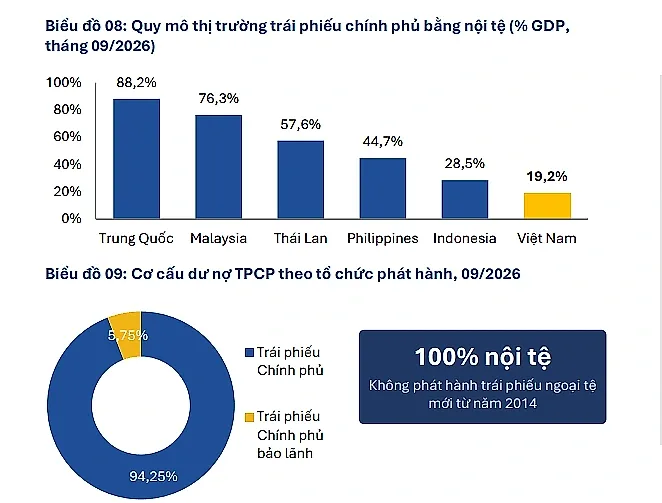
Ở thị trường vốn, trái phiếu Chính phủ tiếp tục đáp ứng nhu cầu vốn của Nhà nước nhưng chiều sâu thị trường còn hạn chế. Trong 9 tháng, Kho bạc Nhà nước gọi thầu khoảng 545 nghìn tỷ đồng và trúng thầu 246,5 nghìn tỷ đồng, tương đương 45,2%. Việc ưu tiên giữ trần lợi suất thay vì tối đa hóa khối lượng phát hành khiến một phần nguồn cung tập trung vào nửa cuối năm, trong khi đường cong lợi suất đã dịch chuyển lên.
Lợi suất trái phiếu Chính phủ tăng 120–150 điểm cơ bản trong 12 tháng. Lợi suất kỳ hạn 10 năm đạt 4,37%, tăng 88 điểm cơ bản so với cùng kỳ; các kỳ hạn 5–7 năm tăng khoảng 96–107 điểm cơ bản. Kỳ hạn bình quân của trái phiếu Chính phủ ở mức 9,03 năm.
FiinRatings cho rằng thị trường cần một cơ sở nhà đầu tư rộng hơn và nhạy hơn với giá để hấp thụ lượng cung trái phiếu Chính phủ. Nhà đầu tư trong nước, gồm bảo hiểm, ngân hàng và các tổ chức an sinh xã hội, vẫn chiếm ưu thế và có xu hướng nắm giữ đến đáo hạn. Nhà đầu tư nước ngoài chỉ chiếm khoảng 3,7% giao dịch trên thị trường thứ cấp vào tháng 6/2026 và khoảng 0,1% lượng trái phiếu Chính phủ bằng VND đang lưu hành.
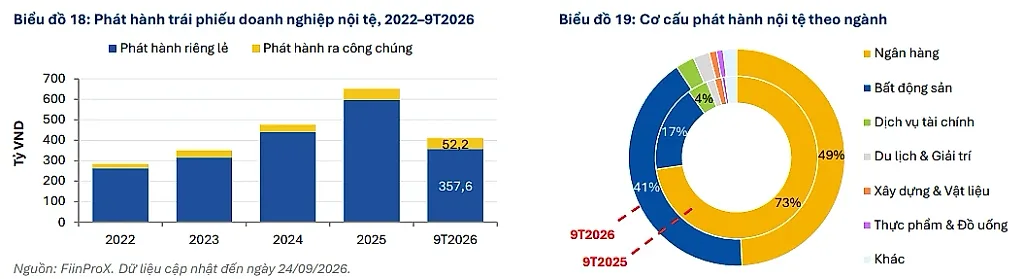
Đối với trái phiếu doanh nghiệp, thị trường tiếp tục tăng trưởng nhưng mức độ tập trung cao. Quy mô thị trường tương đương khoảng 10,4% GDP, trong đó phát hành riêng lẻ chiếm 87,3% khối lượng 9 tháng. Ngân hàng chiếm 49,2% lượng phát hành, bất động sản 41,5%; 2 nhóm này chiếm hơn 90% nguồn cung.
Chi phí phát hành cũng tăng. Coupon bình quân quý III/2026 đạt 9,44%, tăng 173 điểm cơ bản so với nửa cuối năm 2025; riêng nhóm ngân hàng tăng 214 điểm cơ bản. Các kế hoạch phát hành trái phiếu cấp 2 của ngân hàng có thể giúp kéo dài kỳ hạn thị trường sang năm 2027, nhưng cơ hội huy động của các tổ chức phi ngân hàng có chất lượng tín nhiệm thấp hơn đang thu hẹp.
Theo FiinRatings, thị trường vốn vẫn giữ vai trò bổ trợ, chưa thể thay thế tín dụng ngân hàng. Tuy nhiên, các cải cách về thị trường tài chính, mở rộng cơ sở nhà đầu tư tổ chức, quy định mới về phát hành riêng lẻ và trái phiếu dự án PPP đang từng bước tạo nền tảng cho thị trường có kỳ hạn dài hơn và gắn với xếp hạng tín nhiệm.
Mở rộng nguồn vốn là yêu cầu dài hạn
Nhu cầu vốn không chỉ đến từ khu vực doanh nghiệp mà còn từ chương trình đầu tư công và nhu cầu huy động của khu vực Nhà nước. FiinRatings ước tính nhu cầu vốn của ngân sách trung ương giai đoạn 2026–2030 khoảng 6.497 nghìn tỷ đồng, trong khi nhu cầu vốn của địa phương khoảng 622 nghìn tỷ đồng.
Cùng với trái phiếu Chính phủ, các chương trình phát hành trái phiếu chính quyền địa phương đang hình thành thêm một phân khúc trên thị trường. Hà Nội dự kiến huy động 150–200 nghìn tỷ đồng thông qua các ngân hàng thương mại nhà nước. Đây là một trong những chương trình phát hành quy mô lớn được FiinRatings theo dõi trong bối cảnh nhu cầu vốn đầu tư tăng.
Nguồn vốn quốc tế cũng ngày càng cần thiết, nhưng khả năng tiếp cận vẫn chịu giới hạn bởi xếp hạng tín nhiệm quốc gia. Việt Nam hiện được xếp hạng ở mức BB+/Ba2, thấp hơn 1 bậc so với mức đầu tư. Vì vậy, trần xếp hạng quốc gia tiếp tục ảnh hưởng đến xếp hạng và chi phí huy động của các tổ chức phát hành trong nước.
Việc Chính phủ trở lại thị trường trái phiếu USD có thể giúp tái lập mức định giá tham chiếu cho các tổ chức phát hành Việt Nam. Tuy nhiên, khi xếp hạng quốc gia chưa đạt mức đầu tư và lãi suất tại Mỹ vẫn ở mức cao, chi phí huy động quốc tế của doanh nghiệp Việt Nam vẫn chịu sức ép. FiinRatings đánh giá mục tiêu nâng hạng tín nhiệm quốc gia lên mức đầu tư vào năm 2030 là yếu tố then chốt để Việt Nam tiếp cận nguồn vốn nước ngoài với chi phí thấp hơn và quy mô lớn hơn.
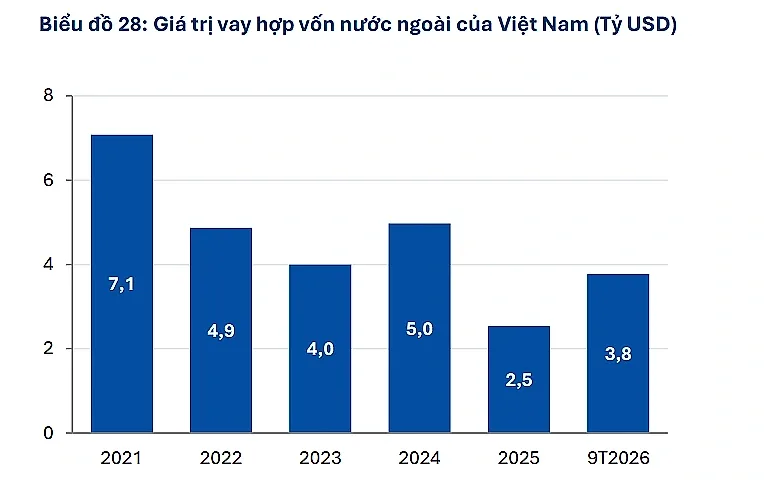
Bên cạnh phát hành trái phiếu quốc tế, vay hợp vốn và nguồn vốn từ các định chế tài chính phát triển (DFI) cũng mở thêm lựa chọn huy động. Ngân hàng và công ty chứng khoán vẫn chiếm ưu thế trong các khoản vay hợp vốn quốc tế, trong khi nguồn vốn DFI ngày càng gắn với các tiêu chí bền vững.
FiinRatings ghi nhận các khoản tài trợ của DFI tập trung vào doanh nghiệp nhỏ và vừa, bình đẳng giới, tín dụng xanh, trái phiếu xanh và xanh dương, cũng như các dự án liên quan đến khí hậu. Các khoản tài trợ này thường có kỳ hạn nhiều năm và gắn với các cam kết ESG.
Bức tranh huy động vốn năm 2026 cho thấy tín dụng ngân hàng vẫn là kênh chính đáp ứng nhu cầu vốn ngày càng lớn của nền kinh tế. Thị trường trái phiếu Chính phủ và trái phiếu doanh nghiệp tiếp tục bổ trợ, trong khi vay hợp vốn, nguồn vốn DFI và vốn quốc tế mở thêm lựa chọn cho những doanh nghiệp có nhu cầu vốn lớn hoặc chất lượng tín nhiệm phù hợp.
Theo FiinRatings, hướng đi dài hạn không phải thay thế tín dụng ngân hàng mà là mở rộng hệ thống các kênh dẫn vốn. Việc phát triển cơ sở nhà đầu tư tổ chức, nâng cao chất lượng tín nhiệm, hoàn thiện quy định về phát hành và tạo dựng đường cong lợi suất sẽ quyết định khả năng thị trường vốn đảm nhận tốt hơn vai trò cung cấp nguồn vốn dài hạn cho nền kinh tế.