Thanh khoản liên ngân hàng ổn định, áp lực cuối năm vẫn hiện hữu
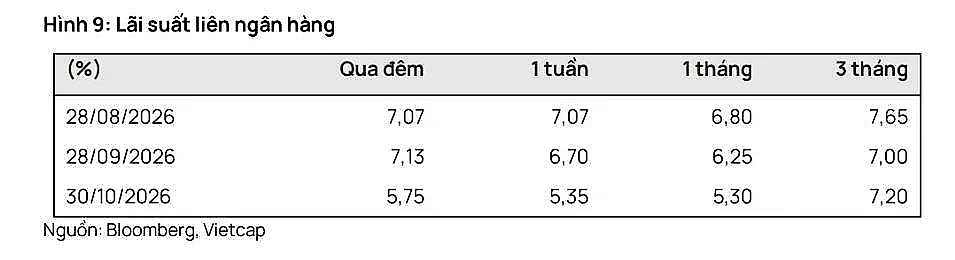
Theo báo cáo thị trường trái phiếu và tiền tệ mới công bố, Công ty cổ phần Chứng khoán Vietcap nhận định thanh khoản trên thị trường liên ngân hàng nhìn chung duy trì ổn định trong tháng 10/2026, mặc dù lãi suất có xu hướng tăng trở lại vào những phiên cuối tháng.
Cụ thể, lãi suất qua đêm bình quân đạt 3,31%, nhích lên so với mức 3,24% của tháng 9. Trong tháng, lãi suất từng giảm xuống 0,43% vào ngày 7/10, trước khi tăng lên 5,75% vào ngày 30/10. Diễn biến này phản ánh nhu cầu vốn ngắn hạn gia tăng về cuối tháng, dù mức lãi suất ngày 30/10 vẫn thấp hơn 138 điểm cơ bản so với cuối tháng trước.
Trên thị trường mở (OMO), Ngân hàng Nhà nước (NHNN) đã bơm khoảng 96.500 tỷ đồng trong tháng 10, trong khi lượng vốn đáo hạn đạt 123.800 tỷ đồng. Theo đó, cơ quan điều hành hút ròng 27.300 tỷ đồng, thấp hơn đáng kể so với mức hút ròng 86.700 tỷ đồng ghi nhận trong tháng 9.
Vietcap cho rằng áp lực thanh khoản có thể gia tăng trong những tháng cuối năm khi nhu cầu tín dụng bước vào giai đoạn cao điểm. Đáng chú ý, khoảng 163.900 tỷ đồng vốn OMO dự kiến đáo hạn có thể tạo thêm sức ép nếu không được tái tục đầy đủ.
Dù vậy, một số công cụ điều hành của NHNN được kỳ vọng góp phần hỗ trợ thanh khoản hệ thống. Trong đó có hoạt động thị trường mở, công cụ hoán đổi ngoại tệ với quy mô công bố lên tới 2 tỷ USD và kế hoạch nối lại mua ngoại tệ giao ngay từ ngày 11/11.
Theo Vietcap, hiệu quả hỗ trợ thanh khoản từ các biện pháp này sẽ phụ thuộc vào mức độ tham gia của các tổ chức tín dụng và khối lượng giao dịch thực tế.
Tỷ giá USD/VND giảm tháng thứ tư, đồng Việt Nam tiếp tục được hỗ trợ
Đối với thị trường ngoại hối, Vietcap ghi nhận tỷ giá USD/VND trên thị trường liên ngân hàng tiếp tục đi xuống trong tháng 10, đánh dấu tháng giảm thứ tư liên tiếp.
Đến cuối tháng, tỷ giá USD/VND ở mức 25.802 đồng/USD, giảm 0,6% so với tháng trước và giảm 1,9% so với đầu năm, cho thấy diễn biến tăng giá của đồng Việt Nam trong giai đoạn này.
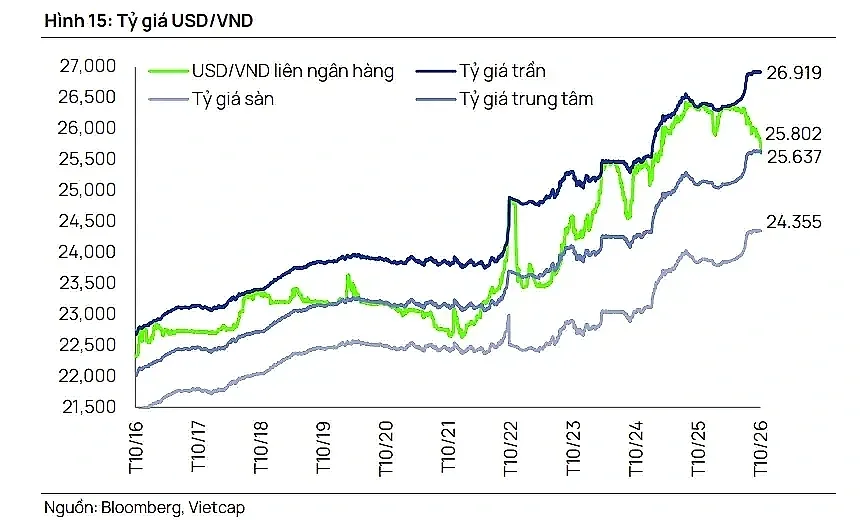
Theo nhóm phân tích, một số yếu tố đã hỗ trợ thị trường ngoại hối, bao gồm thặng dư thương mại tháng đạt mức kỷ lục, dòng vốn đầu tư trực tiếp nước ngoài (FDI) duy trì tích cực và giá vàng SJC giảm 0,8% so với tháng trước.
Tuy nhiên, thị trường vẫn đối mặt những yếu tố gây sức ép lên tỷ giá. Chỉ số USD Index (DXY), phản ánh sức mạnh của đồng bạc xanh so với rổ sáu đồng tiền chủ chốt, tăng 0,5% trong tháng 10. Cùng thời điểm, tỷ giá USD/VND trên thị trường tự do tăng 1%, cho thấy diễn biến chưa đồng nhất giữa các phân khúc thị trường ngoại hối.
Về triển vọng những tháng cuối năm, Vietcap đánh giá dòng vốn quốc tế duy trì tích cực, cán cân thương mại cải thiện và lượng kiều hối dự kiến gia tăng sẽ tiếp tục là những yếu tố hỗ trợ đồng Việt Nam.
Bên cạnh đó, kết quả cuộc bầu cử giữa kỳ tại Mỹ được nhận định có thể góp phần giảm áp lực lên đồng USD, qua đó tạo thêm điều kiện thuận lợi cho tỷ giá trong nước.
Tuy nhiên, nhóm phân tích cũng lưu ý khả năng Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất trong tháng 12 có thể hạn chế dư địa tăng giá tiếp theo của đồng Việt Nam.
iễn biến tỷ giá và thanh khoản trong thời gian tới sẽ tiếp tục chịu tác động từ nhu cầu vốn cuối năm, chính sách điều hành của NHNN và những thay đổi trong môi trường tiền tệ quốc tế.