Thị trường năng nóng lên trước rủi ro gián đoạn nguồn cung Trung Đông
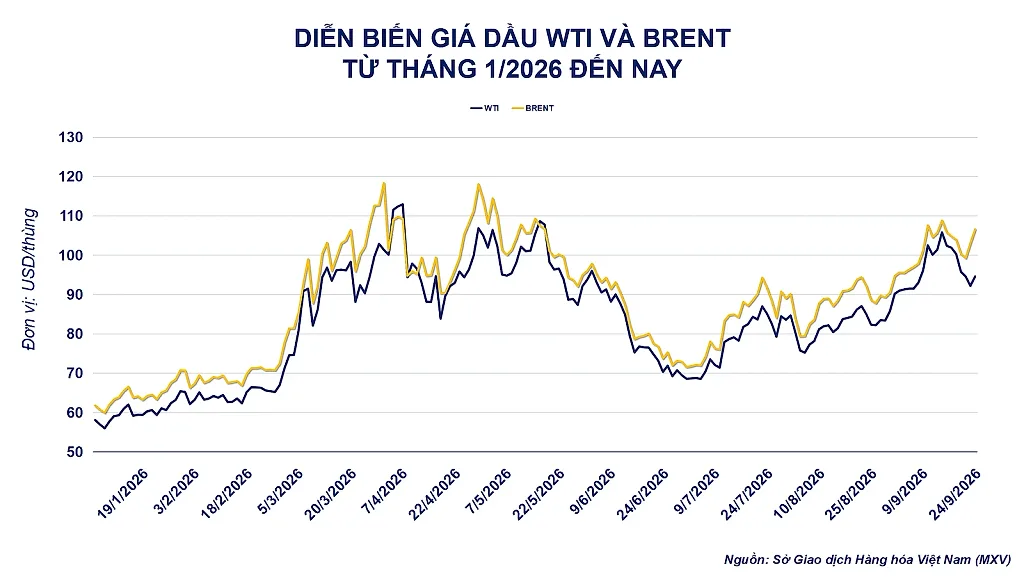
Theo dữ liệu từ Sở Giao dịch Hàng hóa Việt Nam (MXV), chốt phiên giao dịch ngày 24/9, giá dầu Brent tăng 3,41%, lên 106,6 USD/thùng. Trong khi đó, giá dầu WTI tăng 2,66%, lên 94,6 USD/thùng, chấm dứt chuỗi 6 phiên giảm liên tiếp.
Giá dầu tăng trong bối cảnh rủi ro địa chính trị tại Trung Đông tiếp tục gia tăng, sau khi Iran cảnh báo xung đột có thể mở rộng ra ngoài khu vực Vùng Vịnh. Yahya Rahim Safavi, cố vấn quân sự cấp cao của Lãnh tụ tối cao Iran, cho rằng nếu Mỹ hoặc Israel tiếp tục tiến hành các cuộc tấn công, Iran có thể mở rộng phạm vi phản ứng tới Ấn Độ Dương và xa hơn. Trong khi đó, xung đột hiện đã tạo thêm rủi ro đối với hoạt động vận chuyển qua eo biển Hormuz, Biển Đỏ và Bab el-Mandeb.
Diễn biến này làm gia tăng lo ngại về khả năng gián đoạn không chỉ nguồn cung dầu từ Trung Đông mà cả các tuyến vận tải biển kết nối khu vực này với châu Á, qua đó duy trì mức phí rủi ro địa chính trị trên giá dầu.
Đáng chú ý, lượng dầu vận chuyển qua Hormuz trong tháng 9 được ước tính chỉ khoảng 6,5 triệu thùng/ngày, thấp đáng kể so với khoảng 20 triệu thùng/ngày trước xung đột. Bất kỳ dấu hiệu nào cho thấy phạm vi chiến sự tiếp tục mở rộng đều có thể khiến thị trường thận trọng hơn về khả năng khôi phục đầy đủ hoạt động vận chuyển dầu qua khu vực.
Trong khi đó, các tuyến vận chuyển thay thế Hormuz vẫn chưa thể đưa hoạt động xuất khẩu dầu của Trung Đông trở lại trạng thái bình thường. Saudi Arabia đã khôi phục tuyến đường ống Đông-Tây tới Yanbu sau khi tuyến này bị tấn công. Tuy nhiên, việc đưa toàn bộ hệ thống trở lại hoạt động bình thường có thể mất 6-8 tuần, trong khi hoạt động nạp dầu lên tàu tại Yanbu vẫn chưa được khôi phục hoàn toàn.
Trong thời gian gián đoạn, Saudi Arabia phải đưa thêm dầu trở lại khu vực Vùng Vịnh và sử dụng hình thức chuyển tải tàu sang tàu ngoài khơi Oman để duy trì xuất khẩu. Điều này khiến thời gian và chi phí vận chuyển tăng cao.
Áp lực chi phí vận tải cũng trở nên rõ nét khi giá cước đối với tàu siêu tải (VLCC) vận chuyển dầu từ Trung Đông tới Trung Quốc quy đổi lên khoảng 30 USD/thùng, phản ánh những khó khăn trong việc đưa dầu qua các tuyến vận tải truyền thống.
Ngoài đó, tuyến vận tải qua Biển Đỏ tiếp tục đối mặt với rủi ro an ninh do các cuộc tấn công dai dẳng từ lực lượng Houthi. Chi phí bảo hiểm đối với các tàu liên quan đến Saudi Arabia tăng cao, hạn chế khả năng sử dụng cảng Yanbu như một phương án thay thế hoàn toàn cho tuyến Hormuz.
Bên cạnh yếu tố nguồn cung, diễn biến trên thị trường diesel cũng đang hỗ trợ giá dầu thô. Biên lợi nhuận lọc diesel so với WTI tại Vịnh Mexico đã tăng lên 103,19 USD/thùng, trong khi tồn kho sản phẩm vẫn ở mức thấp. Với biên lợi nhuận duy trì ở mức cao, các nhà máy có thêm động lực duy trì công suất, qua đó kéo theo nhu cầu đối với dầu thô đầu vào.
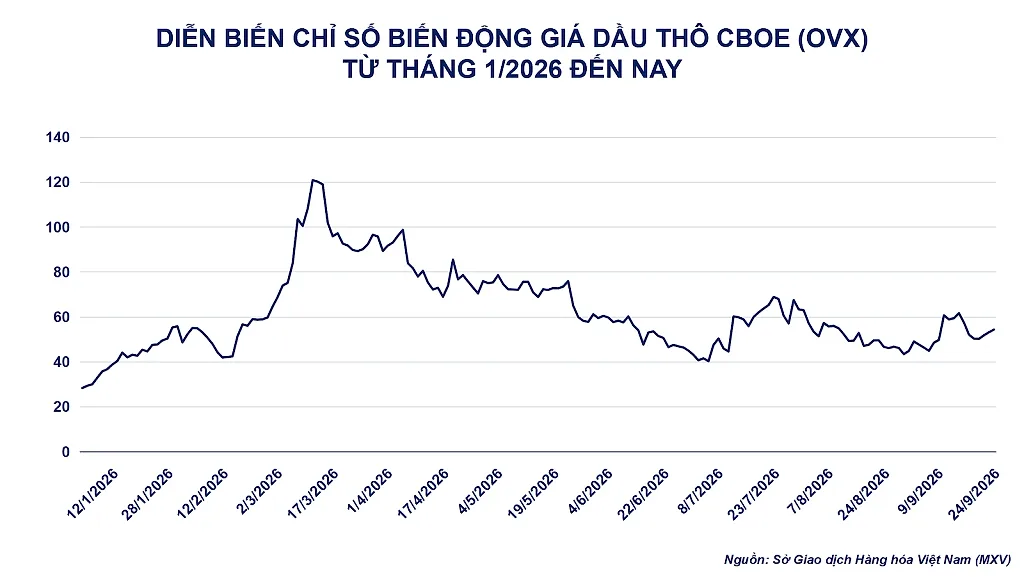
Trong khi đó, chỉ số biến động giá dầu thô CBOE (OVX) tăng trở lại lên khoảng 54 điểm, cho thấy mức độ biến động kỳ vọng trên thị trường dầu đang gia tăng. Đây là dấu hiệu cho thấy thị trường đang chuẩn bị cho biên độ biến động giá lớn hơn trong ngắn hạn, trong bối cảnh rủi ro địa chính trị và khả năng gián đoạn nguồn cung vẫn khó dự đoán.
Trong thời gian tới, MXV cho rằng diễn biến giá dầu sẽ phụ thuộc đáng kể vào mức độ leo thang của xung đột Mỹ-Iran, khả năng duy trì hoạt động vận chuyển qua các tuyến huyết mạch và tốc độ khôi phục các tuyến đường ống thay thế Hormuz. Bên cạnh đó, biến động của cước vận chuyển và phí bảo hiểm hàng hải cũng sẽ ảnh hưởng đến chi phí đưa dầu ra thị trường.
Về nhu cầu, tồn kho các sản phẩm lọc dầu ở mức thấp trong khi biên lọc dầu duy trì tích cực có thể khuyến khích các nhà máy tối ưu công suất, qua đó tạo thêm lực hỗ trợ đối với nhu cầu dầu thô.
Giá bạc giảm về mức thấp nhất trong hai tuần khi USD và lợi suất trái phiếu Mỹ tăng
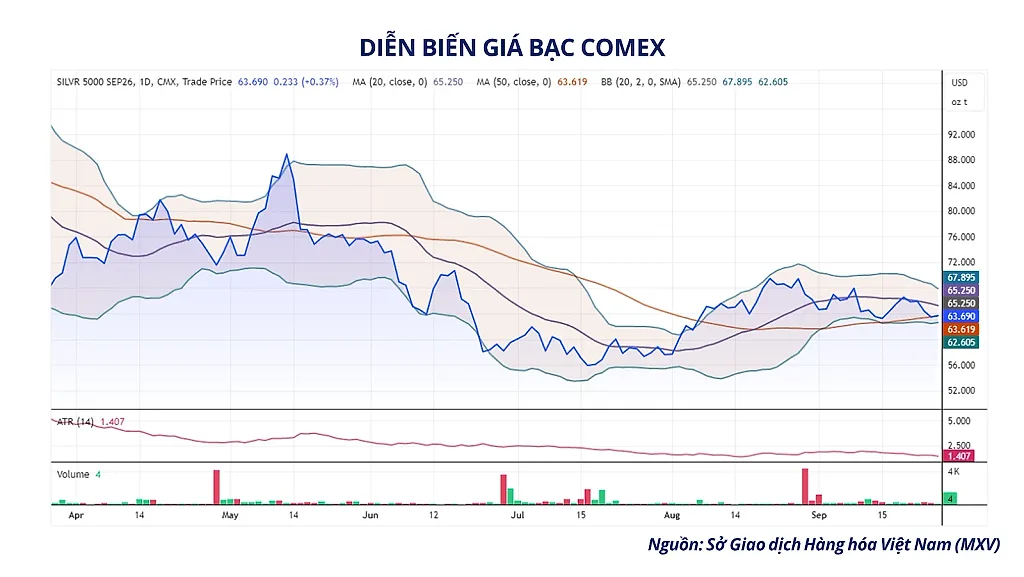
Theo MXV, đóng cửa phiên 24/9, giá bạc COMEX giảm gần 1,5%, xuống quanh 64 USD/ounce. Đây là phiên giảm thứ hai liên tiếp, đưa giá bạc về vùng thấp nhất trong khoảng hai tuần sau khi thị trường chịu áp lực bán mạnh từ phiên trước.
Đà giảm diễn ra khi kỳ vọng về chính sách tiền tệ của Ngân hàng Dự trữ Liên bang Mỹ (FED) thay đổi theo hướng thận trọng hơn với khả năng nới lỏng. Sau khi nâng lãi suất thêm 25 điểm cơ bản trong cuộc họp tháng 9, khả năng FED tiếp tục tăng lãi suất vẫn được thị trường để ngỏ trong bối cảnh áp lực lạm phát chưa hoàn toàn hạ nhiệt.
Trong ngày 24/9, thị trường kỳ hạn lãi suất định giá khoảng 70% khả năng FED tăng thêm 25 điểm cơ bản trong tháng 10.
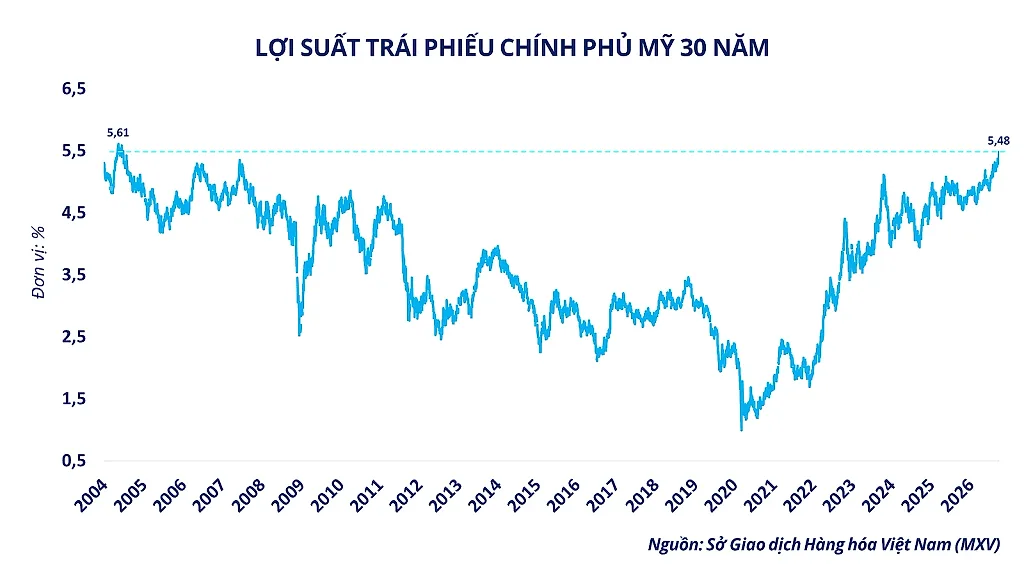
Kỳ vọng lãi suất cao hơn đẩy lợi suất trái phiếu Chính phủ Mỹ tăng mạnh. Lợi suất kỳ hạn 10 năm lên quanh 5,1% - mức cao nhất kể từ năm 2007, trong khi lợi suất kỳ hạn 30 năm lên khoảng 5,45% - mức cao nhất kể từ năm 2004.
Lợi suất tăng làm gia tăng chi phí cơ hội nắm giữ bạc, trong khi USD mạnh lên khiến kim loại này trở nên đắt hơn đối với người mua sử dụng các đồng tiền khác. Hai yếu tố cùng lúc gây sức ép lên giá bạc trên cả thị trường giao ngay và kỳ hạn.
Các số liệu kinh tế Mỹ mới công bố tiếp tục củng cố kỳ vọng này. Chỉ số PMI tổng hợp sơ bộ tháng 9 tăng lên 58,4 điểm, mức cao nhất trong hơn 5 năm, cho thấy hoạt động của khu vực tư nhân vẫn tăng trưởng mạnh. Số đơn xin trợ cấp thất nghiệp lần đầu trong tuần kết thúc ngày 19/9 cũng giảm xuống 197.000. Các dữ liệu này cho thấy kinh tế Mỹ vẫn tương đối vững, khiến thị trường chưa kỳ vọng FED sớm chuyển sang nới lỏng mạnh.
Giá dầu tăng trở lại cũng làm gia tăng lo ngại về lạm phát. Kết thúc phiên 24/9, giá dầu WTI tăng lên quanh 95 USD/thùng, trong khi Brent lên khoảng 107 USD/thùng. Giá năng lượng cao có thể khiến áp lực lạm phát kéo dài hơn, qua đó làm thị trường thận trọng hơn với khả năng FED tiếp tục hạ lãi suất và tạo thêm sức ép lên các kim loại quý.
Trên thị trường giao ngay, giá bạc giảm hơn 1% trong phiên 24/9, xuống quanh 63,7 USD/ounce, trong khi giá vàng giảm nhẹ hơn, về quanh 4.275 USD/ounce. Mức giảm mạnh hơn của bạc cho thấy kim loại này chịu áp lực điều chỉnh lớn hơn vàng trong phiên.
Về kỹ thuật, giá bạc hiện đang vận động giữa đường trung bình động MA20 ở mức khoảng 65,25 USD/ounce và MA50 ở mức 63,61 USD/ounce. Việc giá nằm giữa hai đường trung bình cho thấy xu hướng ngắn hạn chưa thực sự rõ ràng. Ở chiều hỗ trợ, vùng 62,6-63 USD/ounce đang được thị trường theo dõi, trong khi vùng 65-68 USD/ounce có thể trở thành vùng kháng cự nếu giá phục hồi.
Trong khi giá bạc chịu sức ép từ các yếu tố vĩ mô, dữ liệu tại COMEX cho thấy thị trường vật chất vẫn có những dịch chuyển đáng chú ý. Trong tuần từ ngày 10 đến 17/9, khoảng 7,1 triệu ounce bạc, tương đương 223 tấn, đã thực sự được rút khỏi hệ thống kho COMEX khiến tổng lượng bạc trong kho giảm từ khoảng 337,2 triệu ounce xuống hơn 330 triệu ounce.
Đáng chú ý, cũng trong thời gian này, lượng bạc đã đăng ký để giao nhận hợp đồng tăng 1,4 triệu ounce lên 97,3 triệu ounce, trong khi lượng bạc đủ tiêu chuẩn lưu kho nhưng chưa đăng ký giao nhận giảm 8,6 triệu ounce xuống 232,8 triệu ounce.
Diễn biến này cho thấy lượng bạc rút khỏi kho COMEX vẫn khá lớn, nhưng nguồn bạc sẵn sàng phục vụ giao nhận hợp đồng chưa có dấu hiệu suy giảm. Vì vậy, chưa thể xem đây là tín hiệu cho thấy thị trường đang thiếu bạc vật chất dù nhu cầu rút bạc khỏi hệ thống kho vẫn đáng chú ý.
Nhìn chung, giá bạc giảm trong hai phiên qua chủ yếu do lợi suất trái phiếu Mỹ tăng, đồng USD mạnh lên và kỳ vọng lãi suất thay đổi. Trong khi đó, diễn biến tại các kho COMEX cho thấy thị trường bạc vật chất vẫn có những chuyển động đáng chú ý và là yếu tố cần tiếp tục theo dõi trong thời gian tới.