Dòng chảy thương mại mở rộng, áp lực vốn ngày càng lớn
Sự tái cấu trúc chuỗi cung ứng toàn cầu đang tạo thêm cơ hội cho Việt Nam trở thành một mắt xích quan trọng trong mạng lưới sản xuất và thương mại quốc tế. Vị trí địa lý thuận lợi, mạng lưới hiệp định thương mại tự do rộng khắp cùng sự phát triển của công nghiệp chế biến, chế tạo đang thu hút các nhà đầu tư muốn đa dạng hóa địa điểm sản xuất và nguồn cung ứng tại châu Á.
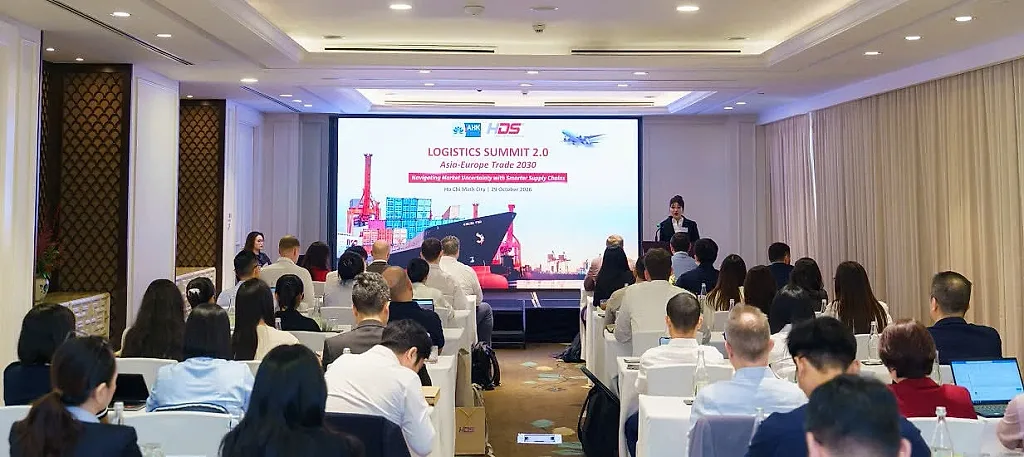
Tại Logistics Summit 2.0 do HDS International Group và Phòng Công nghiệp và Thương mại Đức tại Việt Nam (AHK Việt Nam) đồng tổ chức tại TP.HCM ngày 29/10, triển vọng dịch chuyển thương mại Á – Âu được đặt trong mối liên hệ với nhu cầu phát triển logistics và năng lực tham gia chuỗi cung ứng của doanh nghiệp Việt.
Ông Björn Koslowski, Phó Trưởng đại diện AHK Việt Nam, nhận định dòng vốn đầu tư nước ngoài, hội nhập thương mại, sự phát triển của khu vực kinh tế tư nhân và các dự án hạ tầng quy mô lớn sẽ tiếp tục thúc đẩy nhu cầu logistics tại Việt Nam. Theo chia sẻ của AHK Việt Nam, các cảng phía Nam hiện xử lý lượng hàng hóa gần gấp đôi khu vực phía Bắc. Trong khi đó, miền Bắc còn nhiều dư địa phát triển nhờ sự hiện diện của các trung tâm sản xuất điện tử và khả năng kết nối đường sắt với Trung Quốc.
Những chuyển động này cho thấy nhu cầu đầu tư logistics không chỉ tập trung vào cảng biển mà còn mở rộng sang kho bãi, trung tâm phân phối, vận tải đa phương thức và các dịch vụ hỗ trợ thương mại. Đây cũng là những lĩnh vực đòi hỏi nguồn vốn lớn, thời gian thu hồi dài và khả năng huy động vốn phù hợp với đặc thù từng dự án.
Quy mô giao thương ngày càng tăng càng làm rõ yêu cầu đó. Theo Cục Thống kê, năm 2025, tổng kim ngạch xuất nhập khẩu hàng hóa của Việt Nam đạt 930,05 tỷ USD, tăng 18,2% so với năm trước. Trong đó, xuất khẩu đạt 475,04 tỷ USD, nhập khẩu đạt 455,01 tỷ USD.
Đà tăng tiếp tục được duy trì trong năm 2026. Cục Thống kê cho biết, 8 tháng đầu năm, tổng kim ngạch xuất nhập khẩu đạt 770,14 tỷ USD, tăng 28,7% so với cùng kỳ. Đáng chú ý, khu vực doanh nghiệp có vốn đầu tư nước ngoài đóng góp 80,1% tổng kim ngạch xuất khẩu, trong khi khu vực kinh tế trong nước chiếm 19,9%.
Quy mô hàng hóa lớn hơn đồng nghĩa với nhu cầu cao hơn về vận chuyển, lưu kho, thông quan và tài trợ cho các giao dịch thương mại. Với doanh nghiệp, chi phí logistics không chỉ là khoản cước phải trả cho đơn vị vận tải mà còn bao gồm phí cảng, kho bãi, bảo hiểm, thủ tục, chi phí tồn kho và cả chi phí vốn bị đọng trong quá trình hàng hóa lưu chuyển.
Báo cáo Logistics Việt Nam 2025 ước tính chi phí logistics tương đương khoảng 16–17% GDP. Đây là chỉ tiêu ở quy mô nền kinh tế, không phải tỷ lệ áp dụng cho mọi ngành hàng hay từng doanh nghiệp. Dù vậy, mức chi phí này cho thấy logistics vẫn là một cấu phần đáng kể trong giá thành và năng lực cạnh tranh của hàng hóa Việt Nam.
Ở góc độ tài chính, thời gian vận chuyển kéo dài, hàng hóa lưu kho lâu hoặc thủ tục giao nhận thiếu đồng bộ đều có thể khiến doanh nghiệp phải duy trì lượng vốn lưu động lớn hơn. Đặc biệt, với doanh nghiệp xuất khẩu, khoảng thời gian từ khi giao hàng đến khi nhận được thanh toán tạo ra một khoảng trống dòng tiền: đơn hàng đã hoàn thành nhưng vốn chưa quay trở lại để tiếp tục sản xuất.
1793328857063_1926176634209187645_7880126682721493213_839c59e83247904f8675627644d52038-33793f89dd41fd282ac71a1ae0fa4c30.jpg
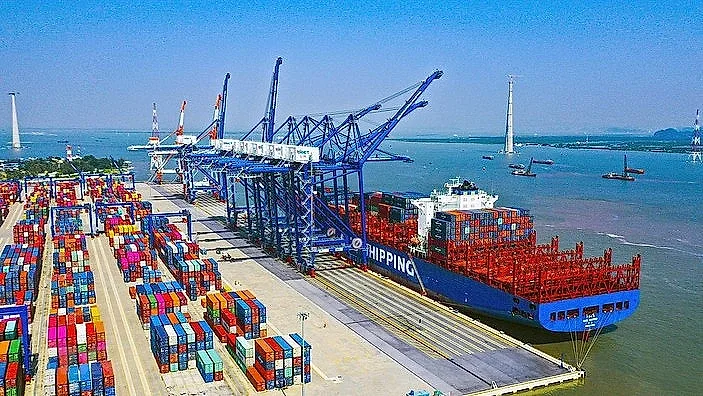
Bài toán vốn cũng hiện hữu ở phía đầu tư hạ tầng. Cảng trung chuyển quốc tế Cần Giờ là một trong những dự án quy mô lớn đang được kỳ vọng góp phần định hình lại mạng lưới logistics. Dự án có tổng vốn đầu tư dự kiến hơn 128.872 tỷ đồng, diện tích quy hoạch khoảng 571 ha, công suất thiết kế dự kiến đạt 4,8 triệu TEU vào năm 2030 và tăng lên 16,9 triệu TEU vào năm 2047. Liên danh nhà đầu tư gồm Tổng công ty Hàng hải Việt Nam, Công ty cổ phần Cảng Sài Gòn và Terminal Investment Limited Holding S.A., thành viên của MSC.
Với những dự án có quy mô và thời gian khai thác dài như vậy, yêu cầu đặt ra không chỉ là khả năng thu xếp vốn ban đầu mà còn là cấu trúc tài chính bền vững, phân bổ hợp lý giữa vốn chủ sở hữu và vốn vay, cũng như khả năng kiểm soát rủi ro trong suốt vòng đời dự án.
Triển vọng thu hút đầu tư từ Đức cũng là một điểm đáng chú ý. Theo báo cáo cập nhật tình hình đầu tư Đức tại Việt Nam 2026/2027 của AHK Việt Nam, tính đến tháng 8/2026, có khoảng 620 dự án đầu tư của doanh nghiệp Đức tại Việt Nam, với tổng quy mô vốn ước tính 3,7 tỷ USD, tạo ít nhất 55.000 việc làm trực tiếp. Khoảng 120 doanh nghiệp sản xuất của Đức đang hoạt động tại Việt Nam.
AHK Việt Nam lưu ý số liệu này được thống kê theo phương pháp rộng hơn thống kê FDI thông thường, bao gồm cả những khoản đầu tư thông qua công ty con tại nước thứ ba nếu chủ sở hữu cuối cùng là doanh nghiệp Đức. Vì vậy, đây là bức tranh về sự hiện diện kinh doanh của Đức tại Việt Nam, không nên đồng nhất với số liệu vốn FDI đăng ký chính thức.
Cơ hội từ dòng vốn và thương mại quốc tế vì thế không chỉ nằm ở việc xây dựng thêm nhà máy, cảng biển hay kho hàng. Vấn đề quan trọng hơn là doanh nghiệp trong nước có đủ năng lực tài chính, công nghệ và quản trị để trở thành nhà cung cấp dịch vụ, đối tác sản xuất trong mạng lưới đó hay không.
Tài chính chuỗi cung ứng, chìa khóa giải bài toán dòng tiền
Một trong những khoảng cách đáng chú ý của nền kinh tế Việt Nam là quy mô xuất khẩu và thu hút FDI tăng nhanh, nhưng mức độ kết nối giữa doanh nghiệp trong nước với khu vực FDI vẫn chưa tương xứng.
Báo cáoFDI Qualities Review of Viet Nam: Powering the Next Growth Phasedo Tổ chức Hợp tác và Phát triển kinh tế (OECD) công bố hồi tháng 6/2026 cho thấy, trong giai đoạn 2016–2020, khoảng 60% đầu vào của doanh nghiệp FDI được mua trong nước. Tuy nhiên, trong phần đầu vào mua trong nước này, 21% đến từ các doanh nghiệp FDI khác. Điều đó cho thấy sự hiện diện của doanh nghiệp nước ngoài tại Việt Nam chưa đồng nghĩa với việc doanh nghiệp nội địa tự động trở thành nhà cung cấp trong chuỗi sản xuất của họ.
OECD cũng chỉ ra những hạn chế về năng lực nhà cung ứng trong nước, từ khả năng đáp ứng tiêu chuẩn quốc tế, năng lực nghiên cứu và phát triển đến quy mô sản xuất. Những điểm nghẽn này khiến doanh nghiệp Việt khó tiếp cận các đơn hàng lớn, ổn định và có giá trị gia tăng cao hơn.
Bên cạnh năng lực sản xuất, khả năng tổ chức logistics và quản trị chi phí cũng là điều kiện quan trọng để doanh nghiệp tham gia chuỗi cung ứng.
Tại Logistics Summit 2.0, ông Andreas Meier, Trưởng nhóm Thu mua của Pacovis Group, chia sẻ kinh nghiệm hợp tác với HDS International trong việc tối ưu hoạt động logistics. Theo ông, việc tiết giảm chi phí không đơn thuần là đàm phán giảm cước vận tải mà cần bắt đầu từ phân tích dữ liệu vận chuyển, biểu cước và toàn bộ quy trình vận hành để nhận diện những khâu có thể tiết kiệm.
Các giải pháp có thể bao gồm điều chỉnh quy trình, đàm phán lại với nhà cung cấp hiện tại hoặc tổ chức đấu thầu để lựa chọn phương án phù hợp hơn. Sau khi triển khai, doanh nghiệp cần tiếp tục rà soát khoản tiết kiệm thực tế để đánh giá hiệu quả.
Cách tiếp cận này cho thấy quản trị logistics cần được nhìn nhận như một phần của quản trị tài chính doanh nghiệp. Một phương án vận tải có giá cước thấp chưa chắc đã tối ưu nếu kéo dài thời gian giao hàng, làm tăng lượng hàng tồn kho hoặc khiến doanh nghiệp phát sinh thêm chi phí lưu bãi. Ngược lại, việc cải thiện thời gian lưu chuyển hàng hóa và độ tin cậy của chuỗi cung ứng có thể giúp giảm vốn bị giam giữ trong hàng tồn kho, rút ngắn chu kỳ chuyển đổi tiền mặt.
Bà Latina Tran, Giám đốc Phát triển Kinh doanh HDS Services Vietnam, cũng nhấn mạnh 3 ưu tiên đối với doanh nghiệp là chuẩn bị phương án vận tải và tuyến đường thay thế, tăng tính minh bạch trong toàn chuỗi cung ứng và thường xuyên rà soát hiệu quả hoạt động của các đơn vị giao nhận. Việc ứng dụng dữ liệu, công nghệ và trí tuệ nhân tạo (AI) có thể hỗ trợ dự báo rủi ro, cải thiện khả năng phối hợp và giúp doanh nghiệp đưa ra quyết định nhanh hơn.
Tuy nhiên, tối ưu vận hành mới giải quyết một phần bài toán. Để mở rộng đơn hàng và tham gia sâu hơn vào chuỗi cung ứng, doanh nghiệp còn cần nguồn vốn lưu động đủ lớn. Đây là điểm mà các giải pháp tài chính chuỗi cung ứng có thể phát huy vai trò.
Theo Tổ chức Tài chính Quốc tế (IFC), các nhà cung ứng và doanh nghiệp xuất khẩu tại Việt Nam thường phải chờ từ 30–60 ngày sau khi giao hàng mới nhận được thanh toán. Khoảng thời gian này tạo áp lực đáng kể lên dòng tiền, nhất là với doanh nghiệp nhỏ và vừa phải đồng thời chi trả nguyên liệu, nhân công, vận tải và các chi phí sản xuất cho đơn hàng tiếp theo.
Hồi tháng 3/2025, IFC cùng SECO và các đối tác tại Việt Nam khởi động giai đoạn hai Chương trình Tài chính chuỗi cung ứng (SCF), với mục tiêu giúp hơn 500.000 doanh nghiệp nhỏ và vừa tiếp cận nguồn vốn lưu động lên tới 35 tỷ USD đến năm 2029. Cơ chế này cho phép doanh nghiệp chuyển các khoản phải thu và hàng tồn kho thành nguồn tiền phục vụ hoạt động sản xuất, kinh doanh. Trước đó, trong giai đoạn I, chương trình đã hỗ trợ tài trợ tới 33 tỷ USD thông qua các khoản phải thu và hàng tồn kho cho khoảng 500.000 doanh nghiệp.
Về bản chất, đây là cách đưa dòng tiền trong chuỗi giao dịch vào hoạt động tài trợ vốn. Khi một nhà cung cấp đã giao hàng và có khoản phải thu từ doanh nghiệp mua hàng uy tín, khoản phải thu đó có thể trở thành cơ sở để tổ chức tài chính xem xét cấp vốn sớm. Doanh nghiệp nhờ vậy có thêm nguồn lực để duy trì sản xuất, thanh toán chi phí đầu vào và tiếp nhận đơn hàng mới mà không phải chờ đến khi đối tác hoàn tất thanh toán.
Dẫu vậy, để các giải pháp này phát huy hiệu quả, doanh nghiệp cần minh bạch hóa dữ liệu giao dịch, hóa đơn, đơn hàng và tình trạng thực hiện hợp đồng. Việc số hóa quy trình logistics không chỉ giúp kiểm soát hàng hóa mà còn tạo dữ liệu đáng tin cậy để ngân hàng và các tổ chức tài chính đánh giá dòng tiền, rủi ro và khả năng trả nợ.
Ở tầm chính sách, Việt Nam đã đặt ra những mục tiêu cụ thể cho phát triển ngành logistics. Theo Quyết định 2229/QĐ-TTg ngày 9/10/2025 của Thủ tướng Chính phủ, Chiến lược phát triển dịch vụ logistics Việt Nam thời kỳ 2025–2035 đặt mục tiêu tốc độ tăng trưởng ngành đạt 12–15% mỗi năm; tỷ trọng giá trị tăng thêm của dịch vụ logistics trong GDP đạt 5–7%; chi phí logistics so với GDP giảm xuống 12–15%. Chiến lược cũng hướng tới mục tiêu 80% doanh nghiệp logistics Việt Nam sử dụng các giải pháp chuyển đổi số và hình thành ít nhất 5 trung tâm dịch vụ logistics hiện đại.
Để hiện thực hóa các mục tiêu này, bên cạnh đầu tư hạ tầng và cải thiện môi trường kinh doanh, cần phát triển các kênh huy động vốn đa dạng hơn cho cả đơn vị cung cấp dịch vụ logistics lẫn doanh nghiệp sử dụng dịch vụ. Với các dự án hạ tầng có thời gian thu hồi vốn dài, cần tính đến những nguồn vốn trung và dài hạn phù hợp. Trong khi đó, doanh nghiệp xuất nhập khẩu và nhà cung ứng cần những sản phẩm tài trợ linh hoạt gắn với đơn hàng, khoản phải thu và dòng tiền thực tế.
Cơ hội từ sự dịch chuyển chuỗi cung ứng Á – Âu sẽ khó chuyển hóa thành lợi ích bền vững nếu doanh nghiệp chỉ tăng sản lượng hàng hóa nhưng vẫn phải chịu chi phí logistics cao và thiếu vốn để mở rộng hoạt động. Hạ tầng có thể mở đường cho dòng vốn và hàng hóa, nhưng năng lực quản trị chi phí, khả năng tiếp cận tài chính và mức độ tham gia của doanh nghiệp nội địa mới quyết định giá trị mà nền kinh tế giữ lại được từ dòng dịch chuyển này.