Không chỉ là câu chuyện sắp xếp địa bàn
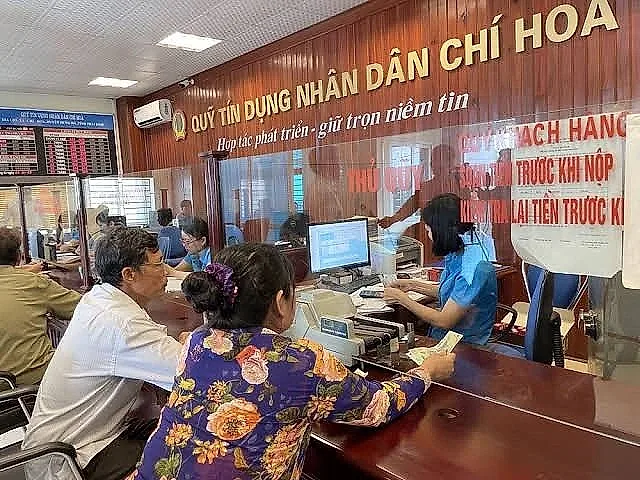
Số liệu từ Ngân hàng Nhà nước chi nhánh khu vực 15 cho thấy, đến cuối tháng 9/2026, hệ thống QTDND trên địa bàn An Giang và Cà Mau có 51 quỹ đang hoạt động, bên cạnh một quỹ thực hiện thanh lý theo quy định; hai quỹ thuộc diện giám sát tăng cường, áp dụng biện pháp can thiệp sớm và một quỹ thuộc diện giám sát tăng cường theo quy định. Những con số này phản ánh bức tranh vừa có sự ổn định về mạng lưới, vừa đặt ra yêu cầu cấp thiết về củng cố chất lượng hoạt động và năng lực chống chịu rủi ro.
Tổng nguồn vốn hoạt động của 51 QTDND đạt 5.478 tỷ đồng, giảm 0,89% so với cuối năm 2025. Nguồn vốn huy động đạt 4.328 tỷ đồng, giảm 3,28%, trong khi dư nợ cho vay đạt 4.482 tỷ đồng, tăng 2,05%. Tổng nợ xấu ở mức 49,89 tỷ đồng, tương ứng tỷ lệ 1,11%. Đáng chú ý, cả 51 quỹ đang hoạt động đều đáp ứng quy định về mức vốn pháp định.
Diễn biến trên cho thấy tín dụng vẫn được duy trì, song nguồn vốn huy động suy giảm trong khi dư nợ tiếp tục tăng. Đây là tín hiệu cần được theo dõi sát, bởi khả năng huy động vốn ổn định, cân đối thanh khoản và kiểm soát chất lượng tín dụng là những điều kiện nền tảng bảo đảm hoạt động an toàn của mỗi quỹ.
Sự khác biệt giữa hai địa bàn cũng đáng lưu ý, An Giang có 42 QTDND đang hoạt động, với dư nợ 3.865 tỷ đồng và nợ xấu 38 tỷ đồng, tương ứng tỷ lệ nợ xấu 1,81%. Trong khi đó, Cà Mau có 9 quỹ, dư nợ 616 tỷ đồng, nợ xấu 5,6 tỷ đồng, tương ứng tỷ lệ 0,91%.
Với quy mô mạng lưới lớn hơn, An Giang đối diện yêu cầu củng cố chất lượng tín dụng và năng lực quản trị trên phạm vi rộng. Tại Cà Mau, dù tỷ lệ nợ xấu thấp hơn, nguồn vốn huy động và dư nợ đều giảm so với cuối năm 2025, cho thấy yêu cầu duy trì đà hoạt động và khai thác hiệu quả nguồn lực tại chỗ vẫn hiện hữu.
Như vậy, tái cơ cấu không thể áp dụng một công thức đồng nhất cho mọi địa bàn. Mỗi QTDND cần được đánh giá trên cơ sở sức khỏe tài chính, chất lượng tài sản, năng lực nhân sự, phạm vi phục vụ và khả năng đáp ứng nhu cầu của thành viên.
Sắp xếp mạng lưới phải đi cùng củng cố nội lực
Thực hiện Đề án cơ cấu lại tổng thể hệ thống QTDND và Ngân hàng Hợp tác xã Việt Nam giai đoạn 2026-2030, định hướng đến năm 2045, NHNN chi nhánh khu vực 15 đã chủ động xây dựng kế hoạch triển khai trên toàn địa bàn, phối hợp với các sở, ngành tham mưu UBND hai tỉnh ban hành văn bản chỉ đạo và phân công trách nhiệm cho các cơ quan, địa phương.
Một trong những vấn đề cần xử lý là sắp xếp địa bàn hoạt động của các QTDND sau khi tổ chức chính quyền địa phương hai cấp. Trước yêu cầu thay đổi về địa giới và tổ chức quản lý, NHNN chi nhánh khu vực 15 yêu cầu các quỹ trước mắt giữ nguyên địa bàn hoạt động, đồng thời rà soát thực trạng, lấy ý kiến và xây dựng lộ trình sáp nhập, hợp nhất phù hợp.
Cách tiếp cận này cho thấy yêu cầu thận trọng trong quá trình chuyển đổi. Bởi với QTDND, địa bàn hoạt động không chỉ là ranh giới hành chính mà còn gắn với mạng lưới thành viên, quan hệ tín dụng và khả năng tiếp cận dịch vụ tài chính của người dân. Một phương án sắp xếp thiếu tính toán có thể làm gián đoạn giao dịch, gia tăng chi phí vận hành hoặc ảnh hưởng đến niềm tin của người gửi tiền.
Việc thí điểm sắp xếp, vì thế, cần được xem là bước kiểm chứng tính khả thi của phương án tổ chức, thay vì chỉ nhằm giảm số lượng đầu mối. Hiệu quả phải được đo bằng chất lượng quản trị sau sáp nhập, khả năng duy trì dịch vụ, mức độ cải thiện năng lực tài chính và sự an toàn của dòng vốn.
Đặc biệt, một tổ chức tín dụng có quy mô lớn hơn chưa chắc đã an toàn hơn nếu bộ máy quản trị không theo kịp. Khi sáp nhập, những hạn chế về nhân sự, quy trình nghiệp vụ, công nghệ thông tin và kiểm soát nội bộ có thể trở nên rõ nét hơn. Nếu không nhận diện đầy đủ các khoản nợ tiềm ẩn, chất lượng tài sản và những điểm yếu trong vận hành, việc hợp nhất thậm chí có thể khiến rủi ro tập trung vào một đầu mối lớn hơn.
Do đó, nguyên tắc xuyên suốt phải là sắp xếp trên cơ sở đánh giá thực chất, lấy năng lực hoạt động an toàn làm điều kiện tiên quyết, không chạy theo mục tiêu tinh giản cơ học.
Quản trị rủi ro quyết định sức bền của hệ thống
Từ thực tiễn địa bàn, NHNN chi nhánh khu vực 15 đã xây dựng mẫu phương án cơ cấu lại thống nhất, yêu cầu các QTDND đánh giá kết quả giai đoạn trước, nhận diện tồn tại và xác định lộ trình khắc phục trong giai đoạn 2026-2030.
Trọng tâm không chỉ nằm ở việc đáp ứng quy định về vốn điều lệ, mà còn là nâng cao chất lượng hội đồng quản trị, ban điều hành, ban kiểm soát và kiểm toán nội bộ; hiện đại hóa hạ tầng công nghệ; tăng cường liên kết hệ thống; đồng thời định hướng hoạt động huy động vốn, cho vay đúng tôn chỉ phục vụ thành viên.
Trong bối cảnh hoạt động tài chính ngày càng đòi hỏi tính minh bạch và khả năng nhận diện rủi ro sớm, mỗi QTDND cần chuyển từ tư duy xử lý khi phát sinh vấn đề sang chủ động phòng ngừa. Chất lượng thẩm định tín dụng, khả năng giám sát sau cho vay, kiểm soát các khoản vay có mức độ tập trung cao và quản lý chênh lệch kỳ hạn nguồn vốn cần trở thành những nội dung được theo dõi thường xuyên.
Cùng với đó, công nghệ không nên chỉ được nhìn nhận như khoản đầu tư phục vụ tiện ích giao dịch. Hệ thống dữ liệu đủ tin cậy, quy trình quản lý thống nhất và công cụ cảnh báo sớm có thể giúp các quỹ nhận diện dấu hiệu bất thường nhanh hơn, hạn chế sai sót nghiệp vụ và nâng cao hiệu quả giám sát. Tuy nhiên, đầu tư công nghệ phải đi đôi với đào tạo nhân lực, bảo đảm an toàn thông tin và khả năng vận hành thực tế của từng tổ chức.
Một mắt xích quan trọng khác là tăng cường vai trò hỗ trợ của Ngân hàng Hợp tác xã Việt Nam trong điều hòa vốn, bảo đảm thanh khoản, đào tạo nhân sự và phát triển nền tảng công nghệ dùng chung. Bảo hiểm tiền gửi Việt Nam cần phối hợp trong giám sát, cảnh báo sớm và bảo vệ quyền lợi người gửi tiền; Hiệp hội QTDND Việt Nam tiếp tục hỗ trợ chuẩn hóa quy trình quản trị, nâng cao chất lượng hoạt động của các quỹ.
Sự phối hợp này có ý nghĩa đặc biệt đối với những QTDND quy mô nhỏ, nơi nguồn lực dành cho công nghệ, nhân sự chuyên môn và quản trị rủi ro còn hạn chế.
Đặt an toàn lên trước tốc độ mở rộng
Về dài hạn, hiệu quả tái cơ cấu cần được đánh giá bằng những chuyển biến cụ thể, năng lực tài chính được cải thiện, thanh khoản được bảo đảm, nợ xấu được kiểm soát, quản trị minh bạch hơn và dịch vụ phục vụ thành viên ngày càng tốt hơn. Số lượng quỹ giảm hay quy mô bình quân tăng chỉ là những chỉ dấu về tổ chức, không phải thước đo đầy đủ cho chất lượng cải cách.
Đối với An Giang và Cà Mau, thách thức là tìm được điểm cân bằng giữa yêu cầu tinh gọn mạng lưới và đặc thù của tín dụng cộng đồng. QTDND không chỉ thực hiện chức năng trung gian tài chính mà còn góp phần hạn chế khoảng trống tiếp cận vốn ở khu vực nông thôn, nơi nhu cầu vay vốn sản xuất, kinh doanh và cải thiện sinh kế vẫn rất thiết thực.
Một hệ thống an toàn không nhất thiết là hệ thống có ít tổ chức nhất, mà phải là hệ thống trong đó mỗi tổ chức còn hoạt động đều có đủ năng lực thực hiện sứ mệnh của mình. Vì vậy, tái cơ cấu giai đoạn 2026-2030 cần được triển khai với lộ trình rõ ràng, tiêu chí đánh giá cụ thể và cơ chế giám sát xuyên suốt.
Sắp xếp địa bàn có thể mở đầu cho quá trình đổi mới, nhưng chỉ quản trị tốt, kiểm soát rủi ro hiệu quả và củng cố niềm tin của thành viên mới tạo nên sức bền thực sự. Đó cũng là điều kiện để hệ thống QTDND tiếp tục phát huy vai trò dẫn vốn tại cơ sở, đóng góp vào phát triển kinh tế nông thôn và bảo đảm an toàn hoạt động ngân hàng trên địa bàn.
ThS. Trần Văn Phước, Giám đốc Ngân hàng Nhà nước chi nhánh khu vực 15 chia sẻ, an toàn phải là tiêu chí xuyên suốt tái cơ cấu QTDND. Tái cơ cấu QTDND không nên được đánh giá chủ yếu bằng số lượng tổ chức được sáp nhập hay quy mô tài sản sau hợp nhất. Thước đo quan trọng hơn là khả năng quản trị rủi ro, chất lượng tín dụng, sức chống chịu thanh khoản và mức độ bảo vệ quyền lợi người gửi tiền.
Theo góc nhìn quản trị tài chính, một phương án hợp nhất chỉ thực sự có ý nghĩa khi xử lý được những điểm yếu hiện hữu, đồng thời tạo ra năng lực vận hành tốt hơn. Trước khi sáp nhập, cần đánh giá đầy đủ chất lượng tài sản, nghĩa vụ tài chính, năng lực cán bộ và mức độ tương thích của hệ thống kiểm soát nội bộ. Sau sáp nhập, phải tiếp tục theo dõi chất lượng tín dụng, dòng tiền, hiệu quả vận hành và khả năng duy trì dịch vụ cho thành viên.
Về dài hạn, hệ thống QTDND muốn phát triển bền vững cần dựa trên 3 trụ cột: quản trị minh bạch, kiểm soát rủi ro chủ động và liên kết hệ thống hiệu quả. Cơ quan quản lý giữ vai trò định hướng, giám sát; Ngân hàng Hợp tác xã Việt Nam và các tổ chức liên quan hỗ trợ về thanh khoản, công nghệ, đào tạo; còn mỗi QTDND phải chịu trách nhiệm về chất lượng quản trị và an toàn trong hoạt động của chính mình.
Thông điệp cốt lõi không đánh đổi an toàn lấy tốc độ sắp xếp; không lấy quy mô thay cho năng lực quản trị; và không để mục tiêu tinh gọn làm suy giảm khả năng tiếp cận vốn hợp pháp của người dân nông thôn.