Cùng kết nối, tích hợp để hình thành hệ sinh thái đồng bộ
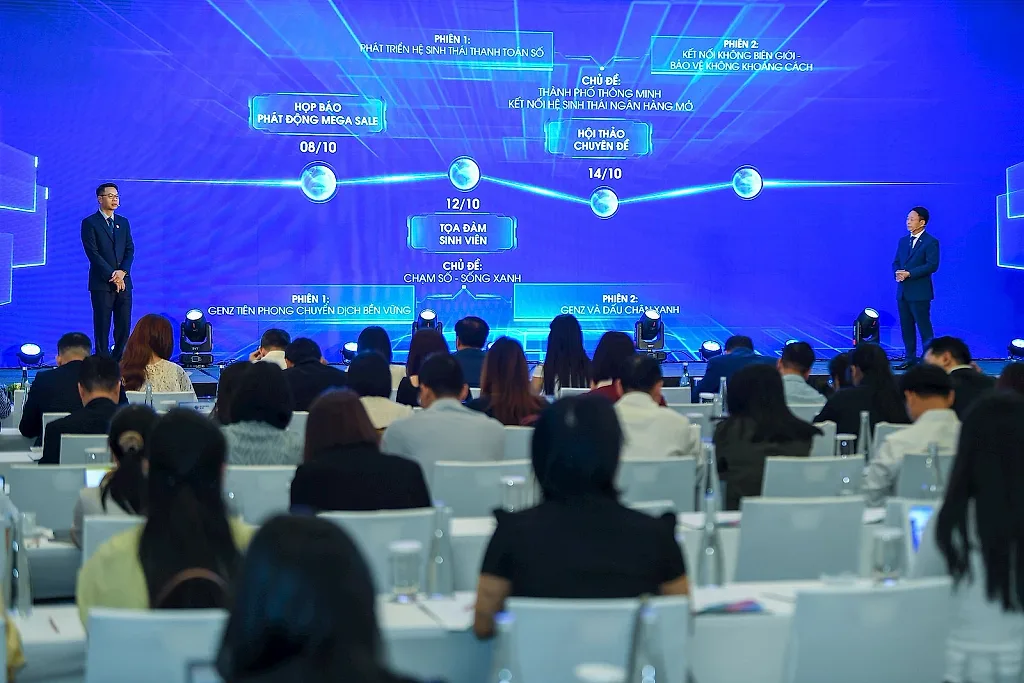
Phát biểu tại hội thảo, ông Phạm Tiến Dũng, Phó Thống đốc Ngân hàng Nhà nước Việt Nam, nhấn mạnh vai trò của thanh toán trong việc hình thành hệ sinh thái dịch vụ số. Theo ông, không thể có một bệnh viện thông minh, hệ sinh thái dịch vụ thuế thuận tiện hay nền tảng đặt vé, du lịch hiệu quả nếu thiếu các giải pháp thanh toán.“Ngành ngân hàng đã đi trước một bước trong nhiều năm qua, nhưng giai đoạn tiếp theo là các ngành phải cùng kết nối, tích hợp để hình thành hệ sinh thái đồng bộ”,Phó Thống đốc Phạm Tiến Dũng cho biết.
Thực tế, giá trị của thanh toán số không chỉ nằm ở việc thay thế tiền mặt bằng các phương thức điện tử, mà còn ở khả năng kết nối các khâu trong một quy trình dịch vụ. Phó Thống đốc dẫn trải nghiệm tại Bệnh viện Bạch Mai, nơi các khâu từ khám bệnh, tạm ứng đến thanh toán viện phí, tiền thuốc được tích hợp trên một nền tảng thống nhất. Thông tin thanh toán kết nối với dữ liệu bệnh viện, giúp xác nhận khoản tiền phải trả, ghi nhận giao dịch và hạn chế thanh toán trùng lặp.
Theo ông, đây mới là ý nghĩa thực chất của chuyển đổi số, thay vì chỉ đưa giấy tờ lên môi trường điện tử hoặc số hóa những quy trình vốn còn rời rạc. Tương tự, các ứng dụng thuế cần giúp người dùng theo dõi cụ thể số tiền phải nộp, từng kỳ thanh toán và nghĩa vụ còn tồn đọng.
Tuy nhiên, để các dịch vụ số thực sự đi vào đời sống, trải nghiệm khách hàng cần được chú trọng. PGS, TS. Đặng Quang Vinh, Trường Đại học Anh Quốc Việt Nam, nêu ví dụ về bất tiện khi thanh toán qua mã QR: ứng dụng yêu cầu đăng nhập, nhưng sau khi đăng nhập, dữ liệu đã quét trước đó bị mất, buộc người dùng phải thao tác lại. Theo ông, đây là lỗi gây bất tiện, đặc biệt đối với nhóm người dùng yếu thế, ít tiếp xúc và gặp khó khăn khi sử dụng công nghệ. Trải nghiệm khách hàng cần được ưu tiên bên cạnh lợi ích mà ngân hàng mang lại cho các đơn vị đối tác.
Cùng với yêu cầu về trải nghiệm, sự phát triển của trí tuệ nhân tạo (AI) đặt ra những vấn đề mới về an toàn và trách nhiệm pháp lý. Khi AI ngày càng được sử dụng như một trợ lý có khả năng thực hiện nhiều công việc thay con người, câu hỏi được đặt ra là nếu AI thực hiện một giao dịch và xảy ra sai sót, ai sẽ chịu trách nhiệm? AI được phép thực hiện những loại giao dịch nào, trong phạm vi và điều kiện ra sao? PGS, TS. Đặng Quang Vinh cho rằng AI có thể giúp giảm chi phí nhưng cũng làm gia tăng nguy cơ hệ thống thanh toán bị đe dọa. Vì vậy, các ngân hàng và tổ chức cần đầu tư mạnh hơn vào nghiên cứu AI cũng như xây dựng cơ chế ứng phó với tấn công mạng.
Phó Thống đốc Phạm Tiến Dũng cũng lưu ý, tự động hóa phải hướng tới nâng cao năng suất lao động, giảm chi phí để người dân, doanh nghiệp tiếp cận dịch vụ thuận tiện hơn với chi phí hợp lý. Cùng với đó, các đơn vị cần bảo vệ dữ liệu cá nhân, bảo đảm an ninh mạng, phòng, chống giao dịch bất hợp pháp và phối hợp xử lý nhanh khi xảy ra sự cố hoặc phát sinh khiếu nại.
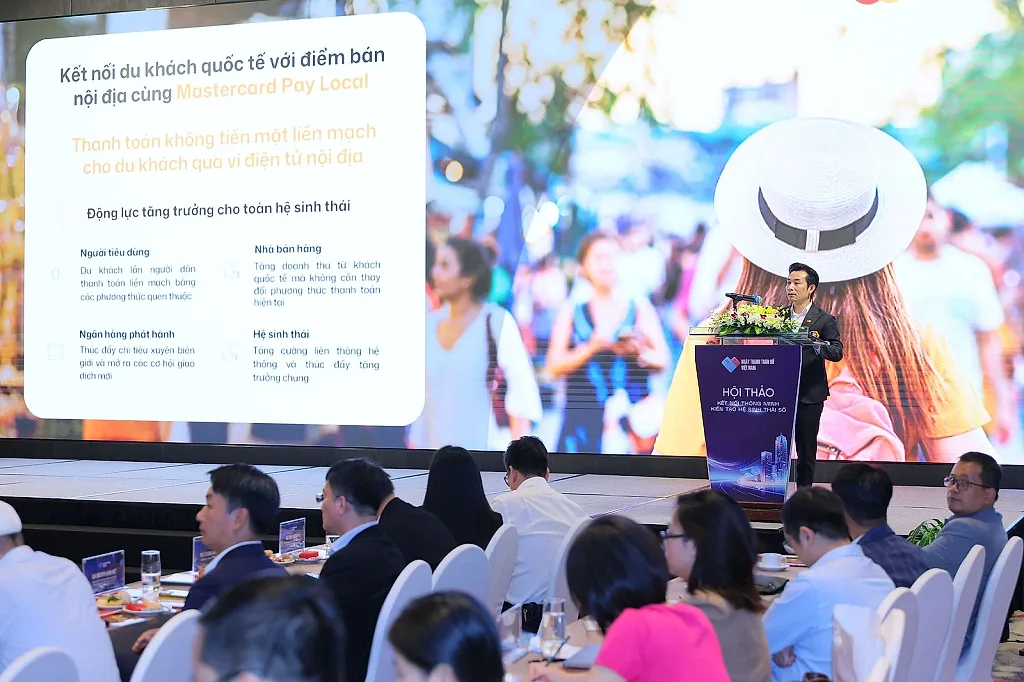
Đối với thanh toán xuyên biên giới, các ngân hàng và tổ chức trung gian thanh toán cần phát triển mô hình tích hợp xuyên suốt từ đặt hàng, mua hàng, xác nhận dịch vụ đến thanh toán. NAPAS cần hỗ trợ các ngân hàng về tiêu chuẩn kỹ thuật và kết nối hệ thống, tạo thuận lợi để khách quốc tế đến Việt Nam sử dụng thẻ, mã QR, ví điện tử; đồng thời giúp người Việt Nam ra nước ngoài tiếp cận những tiện ích tương tự.
Phương châm “dừng, khóa, lưu, báo” khi nghi ngờ bị lừa đảo
Khi thanh toán xuyên biên giới phát triển, yêu cầu bảo đảm an toàn càng trở nên phức tạp bởi dòng tiền và dữ liệu giao dịch phải đi qua nhiều ngân hàng, tổ chức trung gian và hệ thống thanh toán thuộc các quốc gia khác nhau. Ông Hoàng Minh Tiến, Phó Cục trưởng Cục Công nghệ thông tin, Ngân hàng Nhà nước Việt Nam, cho biết chỉ một mắt xích gặp vấn đề cũng có thể gây ra rủi ro nghiêm trọng. Thách thức còn đến từ sự bất đồng bộ về tiêu chuẩn giữa các quốc gia, trong đó có quy định về xác thực sinh trắc học.
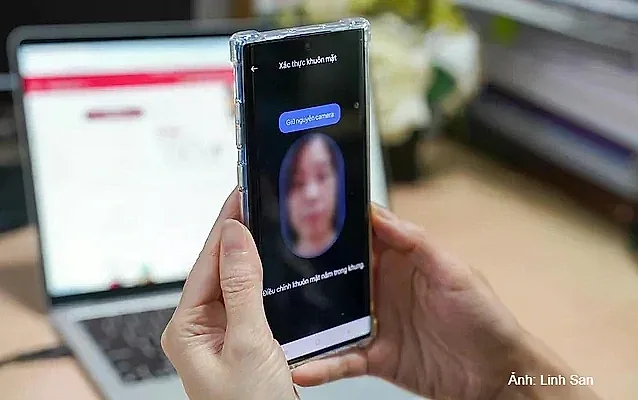
Để bảo đảm an toàn thông tin, Ngân hàng Nhà nước đã thực hiện chuẩn hóa dữ liệu, chỉ đạo các đơn vị cung cấp dịch vụ thanh toán tuân thủ tiêu chuẩn. Thông tư số 50/2024/TT-NHNN ngày 31/10/2024 quy định cụ thể yêu cầu an toàn, bảo mật đối với việc xác thực khách hàng khi giao dịch trực tuyến; cơ chế xác thực được thiết lập tương ứng với loại giao dịch và mức độ rủi ro.
Theo ông Hoàng Minh Tiến, Ngân hàng Nhà nước cũng đã kết nối với 21 đơn vị cung cấp giải pháp phòng ngừa gian lận, đưa ra cảnh báo cho người dùng khi chuyển tiền đến tài khoản bị nghi ngờ có dấu hiệu gian lận. Cơ quan này đồng thời phối hợp với Bộ Công an trong công tác chống lừa đảo, chỉ đạo các ngân hàng phối hợp điều tra những vụ việc liên quan đến lừa đảo, gian lận thanh toán.
Ở góc độ doanh nghiệp, ông Nguyễn Bá Diệp, Phó Chủ tịch MoMo cho biết đơn vị đang mở rộng hệ sinh thái dịch vụ phục vụ nhu cầu du lịch, mua sắm và sử dụng dịch vụ quốc tế. Nền tảng này hỗ trợ người dùng tiếp cận mạng lưới khoảng 100 triệu điểm thanh toán tại 60 quốc gia, tích hợp các tiện ích như mua SIM quốc tế, đặt vé máy bay, đặt phòng và phối hợp với 56 hãng hàng không.
Song song với mở rộng kết nối, MoMo phối hợp với Ngân hàng Nhà nước và Bộ Công an trong phòng ngừa rủi ro, phát hiện và cảnh báo các giao dịch có dấu hiệu bất thường. Hệ thống ghi nhận cảnh báo khoảng 29.000 giao dịch mỗi ngày, với tỷ lệ giao dịch thanh toán thành công, an toàn đạt 99,95%.
Những rủi ro từ AI cũng được ông Nguyễn Xuân Việt, Giám đốc Công nghệ kiêm Giám đốc Khối Dịch vụ công nghệ mới FPT IS, Tập đoàn FPT, cảnh báo. Theo ông, công nghệ deepfake có thể thao túng tâm lý, khiến người dùng tự chuyển tiền cho kẻ gian. Do đó, cần có giải pháp bảo vệ phù hợp với ba nhóm: người dùng, doanh nghiệp và hệ thống tài chính - ngân hàng.
Với người dùng, ông khuyến nghị thực hiện nguyên tắc “3 không”: không cài đặt ứng dụng lạ; không chuyển tiền khi bị thúc giục; không bỏ qua cảnh báo khi tài khoản nhận tiền có dấu hiệu gian lận. Doanh nghiệp cần bảo vệ an ninh mạng, phòng chống deepfake và thực hiện đầy đủ trách nhiệm bảo vệ dữ liệu cá nhân. Trong khi đó, các ngân hàng cần nâng cấp công nghệ xác thực, phát hiện giả mạo và phân tích dữ liệu để nhận diện những giao dịch bất thường.
Từ góc độ phòng ngừa tội phạm, Thượng tá Đào Trung Hiếu, chuyên gia tội phạm học, thành viên Hiệp hội An ninh mạng Quốc gia, đề xuất bốn giải pháp: “dạy đúng, chặn sớm, kết nối nhanh và cứu kịp”. Theo ông, việc tuyên truyền cần hướng dẫn cụ thể cách nhận diện đường link, mã QR, chiêu trò tuyển cộng tác viên lợi nhuận cao, đầu tư giả mạo hoặc giả danh cơ quan chức năng. Các ngân hàng, nhà mạng và nền tảng công nghệ cần tăng cường cảnh báo, kịp thời gỡ bỏ tài khoản, đường link, trang web độc hại; đồng thời phối hợp phát hiện gian lận, phong tỏa tài khoản để hạn chế thiệt hại.“Khi nghi ngờ bị lừa đảo, người dân cần nhớ phương châm “dừng, khóa, lưu, báo”: dừng các kết nối đáng ngờ; khóa tài khoản hoặc giao dịch để hạn chế thiệt hại; lưu bằng chứng và nhanh chóng báo cho ngân hàng, cơ quan công an”,Thượng tá Đào Trung Hiếu khuyến nghị.
Từ các chia sẻ, phân tích của các chuyên gia, cơ quan quản lý và doanh nghiệp cho thấy phát triển hệ sinh thái thanh toán số không thể chỉ đo bằng tốc độ giao dịch hay phạm vi kết nối. Chất lượng dịch vụ, khả năng kiểm soát rủi ro, trách nhiệm xử lý sự cố và sự phối hợp giữa cơ quan quản lý, ngân hàng, doanh nghiệp công nghệ là những yếu tố quan trọng để bảo vệ người dùng và củng cố niềm tin vào các dịch vụ số.