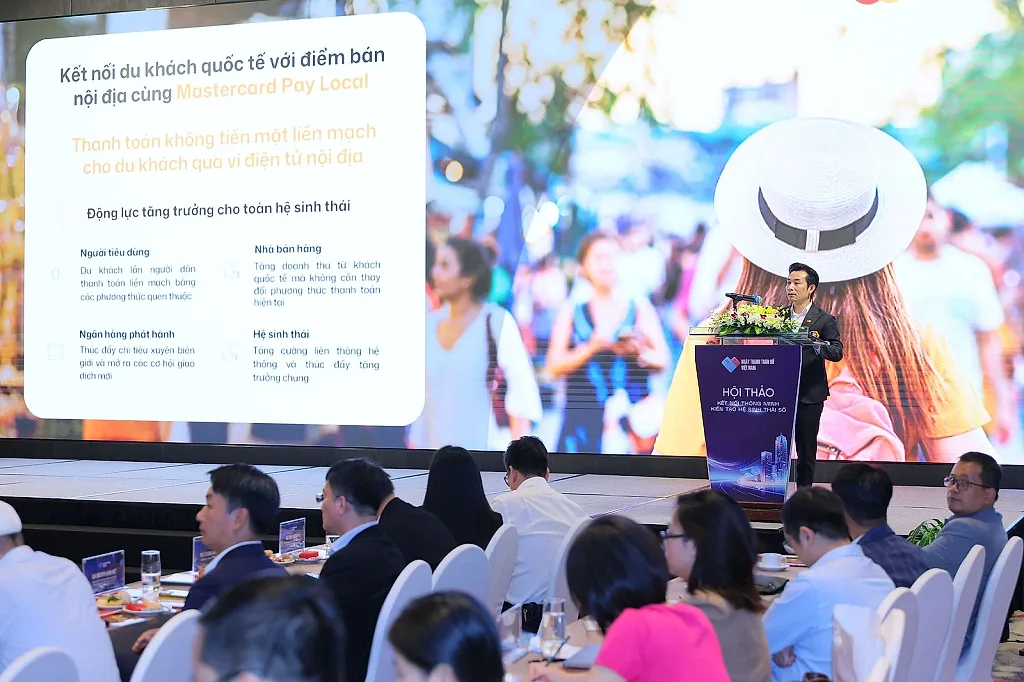
Trong 6 tháng đầu năm 2026, Việt Nam đón 12,3 triệu lượt khách quốc tế, tăng 14,9% so với cùng kỳ năm trước. Đằng sau đà tăng trưởng này không chỉ là cơ hội thu hút thêm du khách, mà còn là bài toán làm thế nào để họ có thể chi tiêu thuận tiện trong suốt hành trình, từ đặt vé máy bay, đặt phòng khách sạn đến di chuyển, ăn uống và mua sắm.
Theo Mastercard, khả năng kết nối giữa các hệ sinh thái thanh toán và trải nghiệm chi tiêu liền mạch sẽ là một trong những yếu tố quan trọng giúp Việt Nam khai mở tiềm năng tăng trưởng từ du lịch quốc tế.
Chia sẻ tại hội thảo Ngày Thanh Toán Số 2026, đại diện Mastercard cho rằng giai đoạn tiếp theo của chuyển đổi số cần tập trung vào tăng cường kết nối giữa hạ tầng thanh toán trong nước với hệ sinh thái toàn cầu, đồng thời củng cố niềm tin thông qua các công nghệ bảo mật. Đây là những yếu tố quan trọng để nâng cao trải nghiệm của du khách và mở rộng cơ hội tăng trưởng cho các đơn vị kinh doanh trong nước.
Kết nối du khách quốc tế với hệ sinh thái thanh toán nội địa
Việt Nam đã xây dựng được hệ sinh thái thanh toán không tiền mặt phát triển, đặc biệt với hình thức thanh toán QR chuyển khoản trực tiếp giữa các tài khoản ngân hàng. Tuy nhiên, sự phát triển của hạ tầng thanh toán nội địa chưa đồng nghĩa với việc mọi du khách quốc tế đều có thể sử dụng các phương thức này một cách thuận tiện. Trong khi du khách thường sử dụng thẻ quốc tế và ví điện tử quen thuộc, nhiều điểm bán trong nước lại ưu tiên nhận thanh toán qua các mạng lưới QR nội địa. Dù cả hai phía đều ứng dụng công nghệ số, các hệ thống chưa thực sự liên thông có thể khiến du khách gặp khó khăn khi thanh toán hoặc phải chuyển sang sử dụng tiền mặt.
Khoảng cách này cũng ảnh hưởng đến khả năng khai thác nguồn chi tiêu từ du lịch. Đối với các doanh nghiệp siêu nhỏ, nhỏ và vừa (MSMEs), nhóm chiếm hơn 97% số lượng doanh nghiệp tại Việt Nam, việc chưa thể tiếp cận thuận tiện với các phương thức thanh toán của khách quốc tế đồng nghĩa với nguy cơ bỏ lỡ cơ hội giao dịch và doanh thu. Vì vậy, theo Mastercard, tiềm năng du lịch không chỉ phụ thuộc vào số lượng khách đến, mà còn nằm ở khả năng giúp du khách chi tiêu dễ dàng tại nhiều điểm đến và cơ sở kinh doanh trong nước.
Để thu hẹp khoảng cách này, Mastercard giới thiệu Mastercard Pay Local, giải pháp kết nối mạng lưới thanh toán toàn cầu với hạ tầng thanh toán nội địa. Cụ thể, du khách quốc tế có thể sử dụng ví điện tử hoặc ứng dụng ngân hàng quen thuộc của mình để quét mã QR tại Việt Nam và thanh toán bằng thẻ Mastercard mà không cần đổi ngoại tệ trước, mua SIM nội địa hay đăng ký một ví điện tử mới tại Việt Nam. Trong khi đó, các điểm bán có thể tiếp tục sử dụng phương thức nhận thanh toán hiện có mà không cần đầu tư thêm máy POS hoặc thay đổi quy trình vận hành.
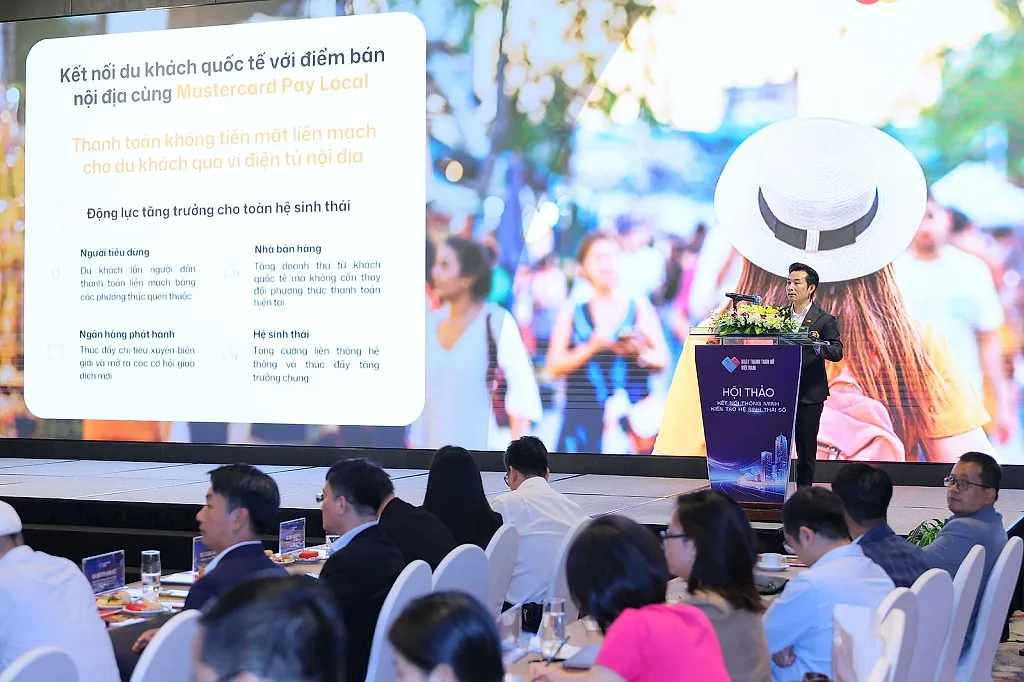
Theo Mastercard, mục tiêu không phải là tạo ra thêm một phương thức thanh toán mới, mà là giúp các hệ thống hiện có hoạt động liền mạch hơn khi giao dịch xuyên biên giới. Khi du khách có thể thanh toán thuận tiện hơn tại các điểm bán địa phương, người tiêu dùng, đơn vị kinh doanh và tổ chức phát hành thẻ đều có thêm cơ hội hưởng lợi từ một hệ sinh thái kết nối hiệu quả hơn.
Cùng với các giải pháp thanh toán, Mastercard cũng nhấn mạnh vai trò của hợp tác toàn hệ sinh thái, trong đó có quan hệ hợp tác chiến lược với Cục Du lịch Quốc gia Việt Nam, nhằm hỗ trợ phát triển du lịch và chuyển đổi số tại Việt Nam.
Khi thanh toán ngày càng liền mạch, bảo mật cần được tích hợp từ đầu
Kết nối các hệ thống thanh toán giúp giảm bớt trở ngại trong giao dịch, nhưng đồng thời cũng đặt ra yêu cầu cao hơn về bảo mật. Khi trải nghiệm thanh toán ngày càng đơn giản và gần như “vô hình”, người dùng cần được bảo vệ mà không phải thực hiện thêm nhiều bước phức tạp. Theo Mastercard, niềm tin vì thế không thể chỉ là một lớp bảo vệ bổ sung sau giao dịch, mà cần được tích hợp ngay từ đầu vào quy trình thanh toán.
Một trong những công nghệ được Mastercard ứng dụng là mã hóa token (tokenization), trong đó thông tin thanh toán nhạy cảm được thay thế bằng các chuỗi ký tự số an toàn, giúp bảo vệ dữ liệu trong quá trình giao dịch.
Mastercard đang hướng tới mục tiêu đạt 100% token hóa tại Việt Nam vào năm 2027. Song song đó, mã khóa thanh toán (Payment Passkeys) cho phép người dùng xác thực giao dịch bằng các phương thức như dấu vân tay, nhận diện khuôn mặt hoặc mã PIN trên thiết bị, giảm sự phụ thuộc vào mật khẩu và mã xác thực qua tin nhắn SMS.
Theo Mastercard, việc tích hợp bảo mật ngay trong quy trình thanh toán giúp tăng cường bảo vệ thông tin người dùng mà không làm gián đoạn trải nghiệm. Đây là yếu tố quan trọng khi thanh toán số ngày càng mở rộng và các hệ thống được kết nối sâu rộng hơn, đặc biệt trong bối cảnh giao dịch xuyên biên giới trở thành một phần của trải nghiệm du lịch và thương mại.
Đại diện Mastercard nhấn mạnh Việt Nam đã có nền tảng thanh toán số vững chắc để tiếp tục phát triển trong giai đoạn hội nhập sâu rộng hơn với du lịch và thương mại toàn cầu. Để khai mở cơ hội tăng trưởng tiếp theo, cần có sự phối hợp giữa các mạng lưới thanh toán quốc tế, tổ chức tài chính trong nước, đơn vị kinh doanh và cơ quan quản lý. Trong đó, kết nối liền mạch và niềm tin được củng cố bằng công nghệ bảo mật sẽ là hai yếu tố song hành, góp phần xây dựng hệ sinh thái thanh toán số thuận tiện, an toàn và bền vững hơn.