Báo cáo mới đây của Chứng khoán VietinBank (VBSE) cho biết, lãi suất cho vay mới bình quân đến cuối tháng 10/2026 đã giảm khoảng 0,2-0,5 điểm phần trăm so với giữa tháng. Trong kịch bản cơ sở, lãi suất cho vay ngắn hạn có thể giảm thêm 0,5-1 điểm phần trăm từ nay đến cuối năm.
Diễn biến này được kỳ vọng hỗ trợ các doanh nghiệp có nhu cầu vốn lưu động lớn, đặc biệt là những đơn vị thường xuyên sử dụng nợ vay để tài trợ nguyên liệu, hàng tồn kho và hoạt động sản xuất kinh doanh. Tuy nhiên, VBSE cho rằng không thể chỉ nhìn vào quy mô vay nợ để xác định doanh nghiệp hưởng lợi nhiều nhất.
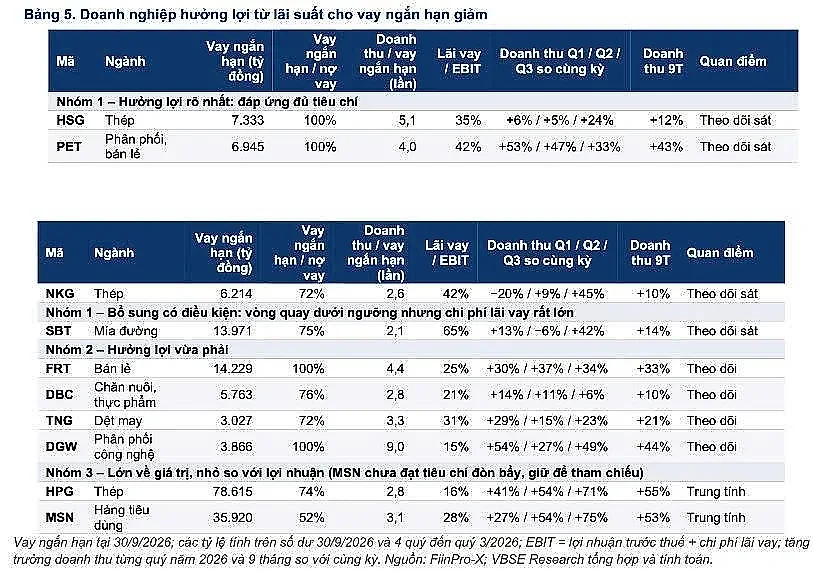
Từ 231 doanh nghiệp phi tài chính niêm yết trên HoSE và HNX, VBSE lựa chọn 151 doanh nghiệp có dư nợ vay ngắn hạn từ 300 tỷ đồng trở lên để sàng lọc. Sau khi xét thêm tỷ lệ đòn bẩy, tốc độ quay vòng vốn và mức độ chịu chi phí lãi vay, ba doanh nghiệp nổi bật nhất là Hoa Sen (HSG), Petrosetco (PET) và Thép Nam Kim (NKG).
Thành Thành Công - Biên Hòa (SBT) cũng được đưa vào nhóm theo dõi do chi phí lãi vay ở mức rất cao, dù vòng quay vốn thấp hơn tiêu chí sàng lọc ban đầu.
Tại cuối tháng 9/2026, Hoa Sen có khoảng 7.333 tỷ đồng vay ngắn hạn, chiếm toàn bộ dư nợ vay của doanh nghiệp. Chi phí lãi vay tương đương khoảng 35% EBIT, trong khi doanh thu bốn quý gần nhất gấp 5,1 lần dư nợ vay ngắn hạn.
Đặc thù của HSG là thường tăng vay trong quý IV để nhập nguyên liệu cho niên độ tài chính mới. Do đó, việc mặt bằng lãi suất giảm đúng thời điểm này có thể giúp doanh nghiệp tiết giảm đáng kể chi phí vốn trong các quý tiếp theo.
Petrosetco cũng nằm trong nhóm có khả năng hưởng lợi rõ. Doanh nghiệp có gần 6.945 tỷ đồng vay ngắn hạn, tương đương khoảng 2,4 lần vốn chủ sở hữu.
Trong 9 tháng đầu năm, doanh thu PET tăng 43% lên 20.348 tỷ đồng, nhưng chi phí lãi vay tăng tới 73%, đạt 339,5 tỷ đồng. Với mô hình phân phối đòi hỏi lượng vốn lưu động lớn, việc lãi suất cho vay giảm có thể trực tiếp giảm áp lực tài chính lên doanh nghiệp.
Nam Kim hiện có khoảng 6.214 tỷ đồng vay ngắn hạn, chiếm 72% tổng dư nợ. Chi phí lãi vay tương đương khoảng 42% EBIT, cho thấy biến động lãi suất có thể tác động đáng kể đến lợi nhuận.
VBSE cho rằng NKG có khả năng phản ánh lợi ích từ lãi suất giảm tương đối nhanh nhờ tốc độ luân chuyển vốn cao. Tuy nhiên, mức hưởng lợi thực tế có thể thấp hơn tính toán lý thuyết do chi phí vay bình quân của doanh nghiệp trong quý III chỉ khoảng 4,7%/năm, cho thấy một phần dư nợ đã được hưởng mức lãi suất tương đối thấp.
SBT là trường hợp đặc biệt khi dư nợ vay ngắn hạn lên tới 13.971 tỷ đồng. Riêng chi phí lãi vay quý III/2026 đạt khoảng 487 tỷ đồng, tương đương 65% EBIT, cao nhất trong nhóm được VBSE phân tích.
Dù tốc độ quay vòng vốn thấp hơn do đặc thù tích trữ hàng tồn kho của ngành mía đường, quy mô lãi vay lớn khiến SBT vẫn có thể hưởng lợi đáng kể nếu chi phí vốn tiếp tục giảm.
Trong kịch bản lãi suất cho vay ngắn hạn giảm thêm 0,5-1 điểm phần trăm, VBSE ước tính HSG có thể tiết kiệm ròng khoảng 6-14 tỷ đồng mỗi quý, tương đương 4-9% lợi nhuận sau thuế bình quân quý. PET có thể tiết kiệm 2-9 tỷ đồng, NKG khoảng 3-9 tỷ đồng, còn SBT từ 3-17 tỷ đồng.
Tuy nhiên, lợi ích này chưa chắc phản ánh đầy đủ ngay trong quý IV/2026 do nhiều khoản vay cũ chưa đến thời điểm đáo hạn. VBSE cho rằng tác động rõ ràng hơn có thể xuất hiện từ quý I/2027, khi phần lớn dư nợ ngắn hạn có điều kiện tiếp cận mặt bằng lãi suất mới.
Ngoài triển vọng lợi nhuận, định giá cổ phiếu vẫn là yếu tố cần cân nhắc. Từ ngày 15/10 đến 13/11, NKG đã tăng 17,6%, vượt xa mức tăng 2,2% của VN-Index, trong khi HSG tăng 4,3%, còn PET và SBT lần lượt giảm 1,8% và 6,8%.
Theo VBSE, HSG đang có mức định giá hợp lý nhất trong nhóm với P/E khoảng 13-14 lần. Trong khi đó, P/E của PET và SBT vẫn trên 22 lần ngay cả khi tính đến phần lợi ích tiết kiệm lãi vay, cho thấy cơ hội từ xu hướng lãi suất giảm sẽ còn phân hóa đáng kể giữa từng cổ phiếu.