Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank, HoSE: VPB) vừa công bố báo cáo tài chính hợp nhất quý III/2026. Lợi nhuận trước thuế 9 tháng đạt gần 29.911 tỷ đồng, tăng 46,7% so với cùng kỳ. Riêng quý III, ngân hàng ghi nhận lợi nhuận hơn 11.030 tỷ đồng.
Tại ngày 30/9, tổng tài sản VPBank vượt 1,61 triệu tỷ đồng, tăng 27,8% so với cuối năm trước. Dư nợ cho vay khách hàng đạt hơn 1,21 triệu tỷ đồng, tăng khoảng 268.242 tỷ đồng, tương đương 28,4%.
Để đáp ứng quy mô cho vay ngày càng lớn, ngân hàng tăng huy động từ nhiều nguồn. Đáng chú ý, số dư chứng chỉ tiền gửi tăng gần 97.500 tỷ đồng chỉ trong 9 tháng. Phần lớn mức tăng đến từ các tổ chức kinh tế.
Trong khi đó, số dư trái phiếu giảm gần 25%. Giấy tờ có giá kỳ hạn gốc dưới 12 tháng từ chỗ chiếm khoảng một phần tư đã vượt một nửa tổng số dư. Cơ cấu nguồn vốn thay đổi nhanh, đi cùng khoản chi trả lãi giấy tờ có giá tăng hơn gấp đôi cùng kỳ.
Tổ chức kinh tế đóng góp phần lớn nguồn tiền tăng thêm tại VPBank
Theo thuyết minh báo cáo tài chính, số dư chứng chỉ tiền gửi VPBank phát hành cho khách hàng cá nhân và tổ chức kinh tế đạt gần 160.913 tỷ đồng tại cuối tháng 9, tăng 153,6% so với đầu năm.
Trong đó, chứng chỉ tiền gửi phát hành cho tổ chức kinh tế đạt hơn 111.274 tỷ đồng, gần gấp ba mức 37.157 tỷ đồng cuối năm trước. Riêng nhóm này tăng thêm khoảng 74.117 tỷ đồng, đóng góp hơn 3/4 mức tăng của toàn bộ chứng chỉ tiền gửi.
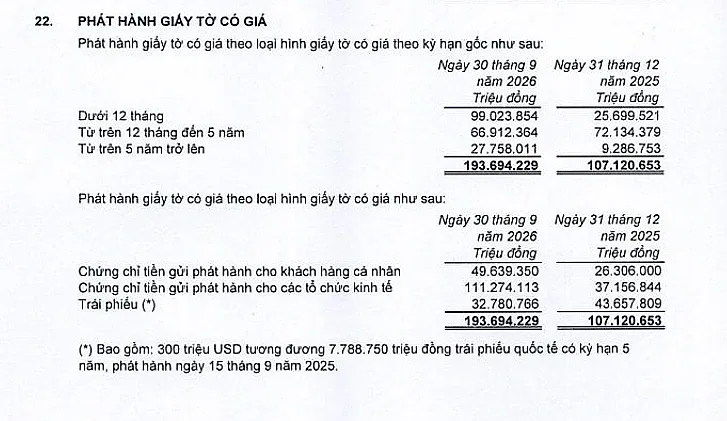
Số dư phát hành cho khách hàng cá nhân cũng tăng mạnh, từ 26.306 tỷ đồng lên 49.639 tỷ đồng, tương đương tăng 88,7%. Tuy nhiên, quy mô vẫn thấp hơn đáng kể so với nhóm tổ chức kinh tế.
Diễn biến ngược chiều xuất hiện ở trái phiếu. Số dư công cụ này giảm từ gần 43.658 tỷ đồng xuống 32.781 tỷ đồng. Chứng chỉ tiền gửi theo đó nâng tỷ trọng trong tổng giấy tờ có giá từ 59,2% lên 83,1%; tỷ trọng trái phiếu còn 16,9%.
Đây là thay đổi đáng kể trong cơ cấu huy động. Cuối năm trước, cứ 100 đồng giấy tờ có giá đang lưu hành thì có khoảng 59 đồng chứng chỉ tiền gửi. Đến cuối tháng 9, con số tăng lên hơn 83 đồng.
Tính chung, giấy tờ có giá đạt số dư 193.694 tỷ đồng, tăng 86.574 tỷ đồng so với đầu năm. Cộng với tiền gửi khách hàng, hai khoản mục đạt gần 986.742 tỷ đồng, tăng 34,2%.
Trong tổng mức tăng khoảng 251.577 tỷ đồng của hai nguồn vốn này, giấy tờ có giá đóng góp hơn 1/3. Giấy tờ có giá có kỳ hạn gốc dưới 12 tháng đạt hơn 99.024 tỷ đồng, gấp 3,85 lần đầu năm. Tỷ trọng tăng từ 24% lên 51,1%.
Riêng quý III, tổng giấy tờ có giá tăng khoảng 24.751 tỷ đồng so với cuối tháng 6. Trong khi đó, nhóm kỳ hạn gốc dưới 12 tháng tăng gần 24.982 tỷ đồng; hai nhóm kỳ hạn còn lại đều giảm nhẹ. Phần tăng ròng trong quý tập trung ở nhóm dưới một năm.
VPBank tiếp tục kế hoạch khai thác nguồn vốn quốc tế
Nguồn vốn bổ sung tạo điều kiện cho VPBank mở rộng kinh doanh. Đáng chú ý, trong riêng quý III, tiền gửi khách hàng và giấy tờ có giá tăng tổng cộng khoảng 84.911 tỷ đồng, cao hơn mức tăng 50.742 tỷ đồng của dư nợ cho vay khách hàng.
VPBank cho biết tỷ lệ cho vay trên huy động ở mức 82%, tỷ lệ vốn ngắn hạn sử dụng cho vay trung, dài hạn là 19,9%. Ngân hàng đồng thời cho biết đã huy động hơn 2 tỷ USD từ các định chế tài chính quốc tế từ đầu năm, bổ sung nguồn vốn kỳ hạn dài.
Tuy nhiên, tăng quy mô huy động cũng kéo theo chi phí lớn hơn. Trong 9 tháng, chi phí trả lãi giấy tờ có giá đạt hơn 8.619 tỷ đồng, so với gần 3.644 tỷ đồng cùng kỳ, tương đương tăng 136,5%. Chi phí trả lãi tiền gửi tăng 71%, lên gần 35.550 tỷ đồng. Chi phí trả lãi tiền vay tăng gần 85%, đạt hơn 8.489 tỷ đồng.
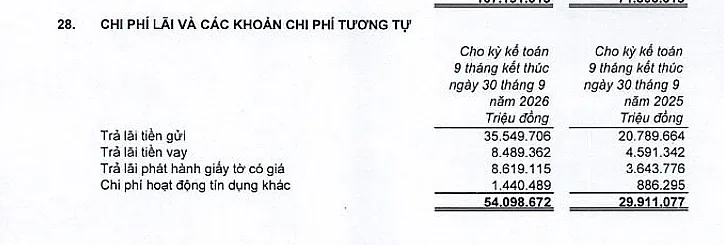
Tổng chi phí lãi và các khoản tương tự của VPBank theo đó lên gần 54.099 tỷ đồng, tăng 80,9%. Tốc độ này cao hơn mức tăng 49,3% của thu nhập lãi và các khoản tương tự.
Sau khi trừ chi phí, thu nhập lãi thuần đạt hơn 53.092 tỷ đồng, tăng 26,7%. Hoạt động cho vay và đầu tư vẫn tạo thêm thu nhập, nhưng phần chi trả cho nguồn vốn cũng tăng nhanh.
Bên cạnh huy động trong nước, VPBank tiếp tục khai thác nguồn vốn quốc tế để tài trợ dự án. Ngày 29/9, ngân hàng công bố ký hợp đồng vay 27 triệu USD với JBIC, SMBC và Joyo Bank nhằm tài trợ dự án đường dây truyền tải điện 220 kV của Tổng công ty Truyền tải điện Quốc gia (EVNNPT). Đây là khoản vay dự án đầu tiên thuộc thỏa thuận khung tín dụng 150 triệu USD giữa VPBank và JBIC, phục vụ các dự án năng lượng sạch và tăng trưởng xanh tại Việt Nam.
Ở mảng dịch vụ tài chính, VPBank đang chuẩn bị đưa Công ty CP Bảo hiểm Nhân thọ Ngân hàng Việt Nam Thịnh Vượng (VPLife) vào hoạt động, dự kiến trong quý I/2027. Doanh nghiệp đã được cấp phép, nằm trong chiến lược phát triển giai đoạn 2026–2030 của ngân hàng. Với VPLife, VPBank mở rộng hoạt động sang bảo hiểm nhân thọ, bổ sung lĩnh vực kinh doanh bên cạnh ngân hàng, chứng khoán và tài chính tiêu dùng.