Xuất siêu trở lại, áp lực ngoại tệ có tín hiệu giảm
Theo báo cáo vĩ mô quý III/2026 của Chứng khoán Vietcombank (VCBS), thị trường ngoại hối ghi nhận diễn biến tích cực trong tháng 9. Đến cuối tháng, tỷ giá bán USD tại các ngân hàng thương mại ở mức 26.160 đồng/USD, trong khi giá trên thị trường tự do giảm về 26.000 đồng/USD.
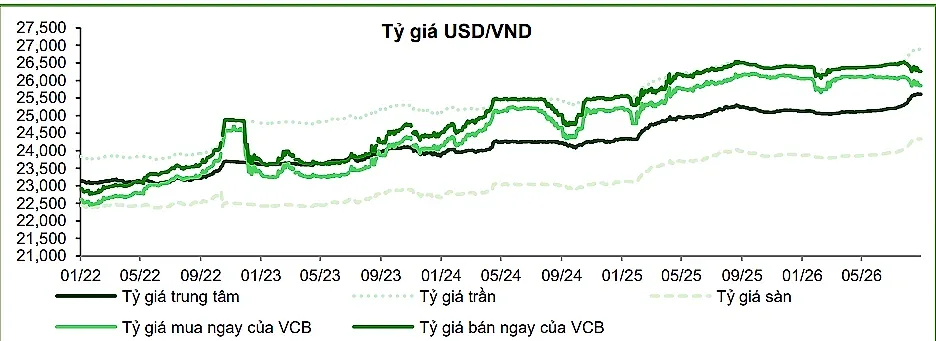
Giá USD tự do thấp hơn giá bán tại ngân hàng khoảng 160 đồng trong bối cảnh tâm lý đầu cơ hạ nhiệt. Tính từ đầu năm đến cuối tháng 9, VND mất giá khoảng 0,82% so với USD. VCBS dự báo mức mất giá trong cả năm 2026 khoảng 1 - 1,5%.
Diễn biến này đáng chú ý khi nhu cầu ngoại tệ phục vụ nhập khẩu vẫn lớn. Trong 9 tháng, kim ngạch xuất khẩu đạt 434,30 tỷ USD, tăng 24,5% so với cùng kỳ; nhập khẩu đạt 453,72 tỷ USD, tăng 36,7%. Cán cân thương mại theo đó thâm hụt 19,42 tỷ USD, trái ngược mức xuất siêu 16,87 tỷ USD cùng kỳ năm trước.
Nhập khẩu tăng nhanh hơn xuất khẩu tạo sức ép lên cân đối cung cầu ngoại tệ. Tuy nhiên, theo VCBS, mức nhập siêu trên chủ yếu gắn với nhu cầu mua máy móc, linh kiện và nguyên vật liệu phục vụ mở rộng sản xuất, chuẩn bị cho các đơn hàng cuối năm. Cùng thời gian, chỉ số sản xuất công nghiệp tăng 12,3%.
Chuyển biến đã xuất hiện trong tháng 9 khi cán cân thương mại trở lại xuất siêu 1,27 tỷ USD sau những tháng nhập siêu trước đó. Dù chưa bù đắp được thâm hụt lũy kế, kết quả này cho thấy hoạt động thương mại bắt đầu thuận lợi hơn đối với nguồn cung ngoại tệ.
VCBS kỳ vọng xuất khẩu tiếp tục phục hồi trong những tháng cuối năm, đưa cán cân thương mại quý IV chuyển dần sang xuất siêu. Đây là một trong những cơ sở quan trọng giúp đơn vị phân tích dự báo áp lực mất giá của VND được hạn chế.
Triển vọng tỷ giá vì vậy gắn với khả năng tăng tốc xuất khẩu sau giai đoạn doanh nghiệp đẩy mạnh nhập khẩu đầu vào. Khi các đơn hàng được thực hiện và nguồn thu ngoại tệ quay về, sức ép từ nhu cầu thanh toán hàng nhập khẩu có thể giảm bớt.
FDI và lãi suất hỗ trợ, rủi ro từ USD vẫn hiện hữu
Nguồn vốn đầu tư trực tiếp nước ngoài tiếp tục củng cố kỳ vọng về nguồn cung ngoại tệ. Trong 9 tháng, tổng vốn FDI đăng ký đạt 50,36 tỷ USD, tăng 76,4% so với cùng kỳ. Vốn FDI thực hiện đạt 21,07 tỷ USD, tăng 12,1%.VCBS đánh giá nguồn cung ngoại tệ tiếp tục nhận hỗ trợ tích cực, đặc biệt từ dòng vốn FDI.
Bên cạnh đó, nhu cầu đầu cơ USD trên thị trường tự do đã giảm mạnh. Theo báo cáo, các giao dịch nhập khẩu vàng trái phép nhằm hưởng chênh lệch giá giảm xuống, góp phần giảm nhu cầu ngoại tệ phục vụ hoạt động này.
Chênh lệch lãi suất VND - USD là yếu tố hỗ trợ tiếp theo. Trong kịch bản Fed tăng lãi suất thêm 25 điểm cơ bản, tương đương 0,25%, VCBS cho rằng chênh lệch lãi suất giữa hai đồng tiền vẫn duy trì dương. Lãi suất VND cao hơn USD ở các kỳ hạn được xem xét góp phần duy trì sức hấp dẫn của việc nắm giữ VND.
Trong nước, mặt bằng lãi suất huy động tháng 9 giảm nhẹ khoảng 0,03 - 0,16% so với tháng trước, chủ yếu tại kỳ hạn 6 - 24 tháng. VCBS dự báo lãi suất huy động sẽ duy trì quanh vùng hiện tại để đáp ứng nhu cầu vốn tăng về cuối năm, đồng thời bảo đảm thanh khoản hệ thống.
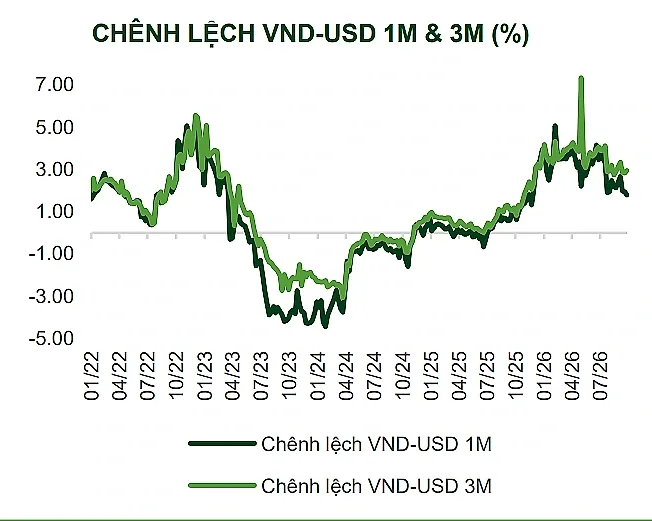
Tuy nhiên, những yếu tố hỗ trợ trong nước chưa loại bỏ được sức ép từ thị trường quốc tế. Theo VCBS, lợi suất trái phiếu Chính phủ Mỹ neo cao cùng kỳ vọng Fed sớm tăng lãi suất có thể thúc đẩy dòng vốn dịch chuyển khỏi Việt Nam, qua đó tạo áp lực tăng tỷ giá.
Áp lực lạm phát trong nước cũng gia tăng. CPI tháng 9 tăng 0,62% so với tháng trước và tăng 5,08% so với cùng kỳ, chủ yếu do giá xăng dầu và điều chỉnh học phí. Bình quân 9 tháng, CPI tăng 4,52%; VCBS dự báo mức tăng bình quân cả năm khoảng 4,6 - 4,8%.