Dòng vốn tín dụng song hành cùng đà tăng trưởng
9 tháng năm 2026, bức tranh kinh tế - xã hội của tỉnh Đồng Tháp và tỉnh Tây Ninh tiếp tục ghi nhận những gam màu tích cực. Đáng chú ý, khu vực công nghiệp - xây dựng duy trì vai trò động lực, trong khi thương mại, dịch vụ và các hoạt động sản xuất tiếp tục mở rộng, tạo thêm nhu cầu về vốn lưu động, đầu tư máy móc, đổi mới công nghệ và phát triển thị trường.
Tại tỉnh Đồng Tháp, tổng sản phẩm trên địa bàn (GRDP) tăng 7,44% so với cùng kỳ. Trong đó, công nghiệp - xây dựng tăng 10,86%, dịch vụ tăng 8,23%; chỉ số sản xuất công nghiệp tăng 13,02%. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 143.674 tỷ đồng, tăng 15,2%, còn kim ngạch xuất khẩu đạt 7.585 triệu USD, tăng 8,4%.
Còn tỉnh Tây Ninh ghi nhận tốc độ tăng trưởng cao hơn, với GRDP tăng 10,30%. Công nghiệp - xây dựng tăng 14%, dịch vụ tăng 8,49%, nông, lâm nghiệp và thủy sản tăng 3,23%. Chỉ số sản xuất công nghiệp tăng 15,02%; tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tăng 19%, xuất khẩu tăng 19%.
Sự khác biệt về tốc độ tăng trưởng phản ánh đặc điểm và lợi thế riêng của từng địa phương. Tuy nhiên, điểm chung là nhu cầu vốn ngày càng gắn chặt với năng lực mở rộng sản xuất, lưu thông hàng hóa và nâng cao sức cạnh tranh của doanh nghiệp.
Trong bối cảnh đó, hoạt động ngân hàng tại Khu vực 13 đang cho thấy khả năng cung ứng nguồn lực tương đối lớn. Đến cuối tháng 10/2026, tổng vốn huy động trên thị trường 1 của các tổ chức tín dụng đạt 489.103 tỷ đồng, tăng 57.669 tỷ đồng, tương đương 13,37% so với cuối năm 2025. Trong đó, Đồng Tháp đạt 231.079 tỷ đồng, Tây Ninh đạt 258.024 tỷ đồng.
Cùng thời điểm, dư nợ tín dụng, không bao gồm mua và đầu tư trái phiếu doanh nghiệp, đạt 562.511 tỷ đồng, tăng 37.414 tỷ đồng, tương đương 7,13% so với cuối năm trước. Đồng Tháp đạt 262.966 tỷ đồng, còn Tây Ninh đạt 299.545 tỷ đồng.
Đáng chú ý, dư nợ tăng chậm hơn tốc độ huy động vốn. Đây là diễn biến cần được nhìn nhận thận trọng, bởi chênh lệch giữa hai chỉ tiêu không tự động đồng nghĩa với vốn bị đình trệ. Điều quan trọng là khả năng chuyển hóa nguồn vốn huy động thành các khoản vay đáp ứng nhu cầu thực tế, đi cùng yêu cầu bảo đảm an toàn hệ thống và chất lượng tín dụng.
Định hướng dòng vốn vào khu vực sản xuất
Nếu quy mô tín dụng phản ánh năng lực cung ứng vốn, thì cơ cấu tín dụng mới cho thấy dòng vốn đang phục vụ nền kinh tế như thế nào.
Đến tháng 10/2026, dư nợ phục vụ sản xuất, kinh doanh tại ngành Ngân hàng Khu vực 13 đạt 466.227 tỷ đồng, chiếm 83,9% tổng dư nợ theo ngành kinh tế. Trong đó, thương mại và dịch vụ chiếm tỷ trọng lớn nhất với 264.895 tỷ đồng; nông nghiệp, lâm nghiệp và thủy sản đạt 106.794 tỷ đồng; công nghiệp và xây dựng đạt 94.538 tỷ đồng.
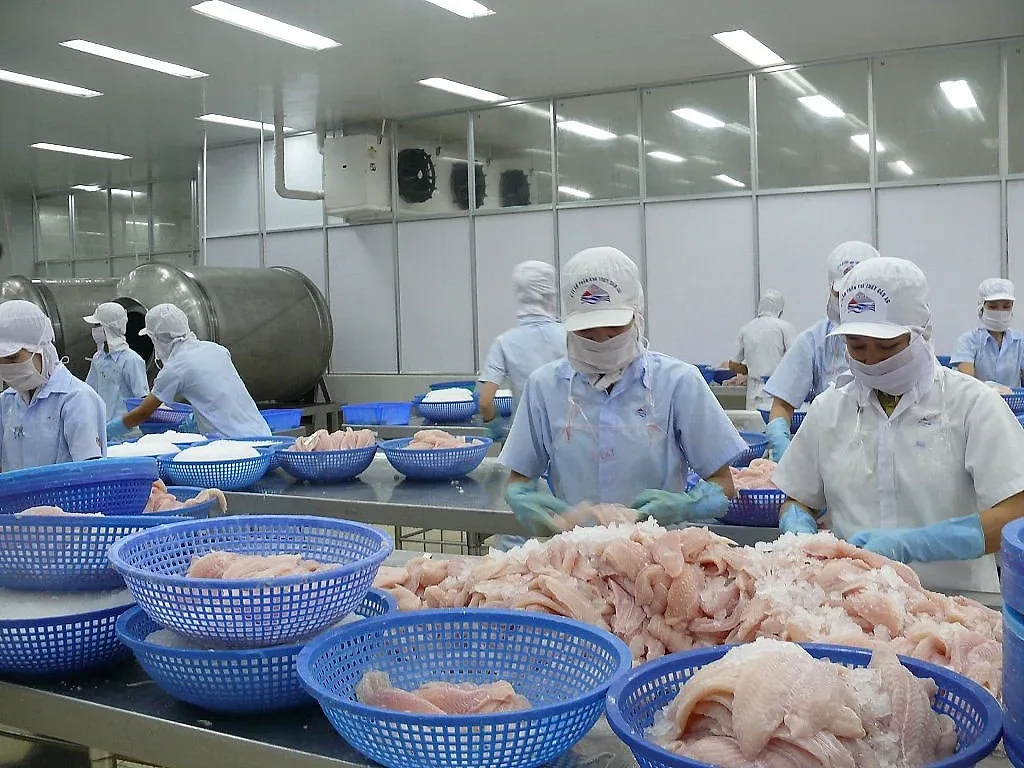
Cơ cấu này cho thấy tín dụng đang bám khá sát những hoạt động tạo ra hàng hóa, việc làm và giá trị gia tăng tại địa phương. Với Đồng Tháp, nhu cầu vốn gắn với chuỗi nông sản, chế biến và xuất khẩu vẫn là một hướng đi quan trọng. Còn với Tây Ninh, đà tăng trưởng công nghiệp - xây dựng và thương mại đặt ra yêu cầu mở rộng nguồn vốn cho doanh nghiệp, nhà cung ứng và các hoạt động dịch vụ hỗ trợ sản xuất.
Dẫu vậy, tỷ trọng tín dụng lớn dành cho sản xuất, kinh doanh mới là điều kiện cần. Hiệu quả cuối cùng còn phụ thuộc vào khả năng tiếp cận vốn của doanh nghiệp nhỏ và vừa, mức độ phù hợp giữa kỳ hạn vay với chu kỳ sản xuất, cũng như khả năng kiểm soát rủi ro trước những biến động về giá nguyên liệu, thị trường xuất khẩu và sức mua.
Ở chiều ngược lại, dư nợ phục vụ đời sống, tiêu dùng của cá nhân, hộ gia đình và dư nợ qua thẻ tín dụng đạt 89.432 tỷ đồng, chiếm 16,1% tổng dư nợ theo ngành kinh tế. Đây cũng là kênh góp phần đáp ứng nhu cầu tài chính của người dân và hỗ trợ sức mua nội địa, với điều kiện việc cấp tín dụng được thực hiện phù hợp với khả năng trả nợ.
Tín dụng ưu tiên hỗ trợ đúng đối tượng, khơi thông điểm nghẽn
Số liệu thống kê đến cuối tháng 9/2026 cho thấy, dư nợ đối với năm lĩnh vực ưu tiên tại Khu vực 13 đạt 440.280 tỷ đồng, tăng 23.511 tỷ đồng, tương đương 5,64% so với cuối năm 2025, chiếm 79,24% tổng dư nợ.
Cho vay nông nghiệp, nông thôn đạt 327.086 tỷ đồng, tiếp tục giữ vị trí chủ đạo. Tín dụng hỗ trợ doanh nghiệp nhỏ và vừa đạt 76.071 tỷ đồng, tăng 20,32%; cho vay xuất khẩu đạt 28.481 tỷ đồng, tăng 25,01%. Đây là những nhóm vốn có ý nghĩa trực tiếp đối với khả năng duy trì sản xuất, mở rộng thị trường và tạo việc làm.
Tuy nhiên, bức tranh tín dụng ưu tiên cũng cho thấy những điểm cần lưu ý. Dư nợ cho vay công nghiệp hỗ trợ giảm 20,24%, còn 8.607 tỷ đồng; cho vay doanh nghiệp ứng dụng công nghệ cao giảm 67,90%, xuống 34 tỷ đồng. Quy mô của hai nhóm này còn nhỏ so với tổng dư nợ, nhưng xu hướng sụt giảm đặt ra yêu cầu đánh giá kỹ hơn về nhu cầu vốn, điều kiện vay và khả năng hấp thụ tín dụng của doanh nghiệp.
Đối với một nền kinh tế muốn nâng cao chất lượng tăng trưởng, vốn không chỉ cần chảy vào những lĩnh vực đang mở rộng nhanh, mà còn phải tiếp cận được các khâu có khả năng nâng cấp năng suất, công nghệ và giá trị gia tăng. Vì vậy, việc tháo gỡ vướng mắc về tài sản bảo đảm, minh bạch thông tin tài chính và phương án kinh doanh khả thi cần được xem là một phần quan trọng trong bài toán khơi thông tín dụng.
Các chương trình tín dụng theo chỉ đạo của Chính phủ và NHNN cũng đang bổ sung những kênh hỗ trợ chuyên biệt. Đến cuối tháng 9/2026, chương trình tín dụng 185.000 tỷ đồng dành cho lĩnh vực nông, lâm, thủy sản ghi nhận doanh số giải ngân lũy kế 68.944 tỷ đồng, dư nợ 35.608 tỷ đồng, với 31.698 lượt khách hàng được giải ngân.
Chương trình cho vay liên kết sản xuất, chế biến và tiêu thụ lúa gạo chất lượng cao, phát thải thấp tại Đồng bằng sông Cửu Long đạt doanh số giải ngân lũy kế 5,5 tỷ đồng, dư nợ 4,1 tỷ đồng. Những kết quả này cho thấy chương trình đã bước đầu triển khai, đồng thời đặt ra yêu cầu tiếp tục mở rộng khả năng tiếp cận của doanh nghiệp, hợp tác xã và nông dân khi các điều kiện tham gia được đáp ứng.
Ở lĩnh vực nhà ở xã hội, nhà ở công nhân và cải tạo chung cư theo Nghị quyết 33/NQ-CP, số liệu báo cáo ghi nhận 549,35 tỷ đồng liên quan đến các dự án trong chương trình vào cuối tháng 9/2026. Việc tiếp tục tháo gỡ thủ tục pháp lý, hoàn thiện điều kiện triển khai dự án sẽ có ý nghĩa quyết định đối với khả năng chuyển hóa nguồn vốn thành công trình và nhu cầu nhà ở thực tế.
Từ tăng trưởng tín dụng đến chất lượng tăng trưởng
Một điểm đáng quan tâm khác là diễn biến tín dụng trong các ngành hàng nông sản thế mạnh. Đến cuối tháng 8/2026, dư nợ lúa gạo đạt 66.035 tỷ đồng, giảm 6,46% so với cuối năm 2025; thủy sản đạt 22.661 tỷ đồng, giảm 3,28%; rau quả đạt 18.174 tỷ đồng, giảm 4,19%. Tại Tây Ninh, dư nợ đối với cà phê, cao su, hồ tiêu, điều và sắn đạt khoảng 8.657 tỷ đồng.
Sự suy giảm dư nợ ở một số ngành hàng được lý giải một phần bởi yếu tố mùa vụ, quy mô sản xuất và giá bán, giá xuất khẩu thấp hơn, làm ảnh hưởng doanh thu cũng như nhu cầu vốn lưu động của doanh nghiệp. Do đó, không thể chỉ căn cứ vào mức tăng hay giảm dư nợ để kết luận hiệu quả hỗ trợ vốn. Điều cần thiết là theo dõi khả năng tiêu thụ sản phẩm, dòng tiền trả nợ và mức độ phục hồi của từng chuỗi giá trị.
Về phía cơ quan quản lý, NHNN chi nhánh Khu vực 13 tiếp tục chỉ đạo các chi nhánh ngân hàng tăng cường kết nối ngân hàng - doanh nghiệp, phối hợp với các sở, ngành và triển khai những chương trình hợp tác nhằm hỗ trợ người dân, doanh nghiệp tiếp cận sản phẩm, dịch vụ ngân hàng. Đây là hướng đi cần thiết để chuyển hoạt động kết nối từ trao đổi thông tin sang giải quyết những vướng mắc cụ thể trong quá trình vay vốn.
Với Đồng Tháp và Tây Ninh, dư địa tăng trưởng không chỉ nằm ở việc mở rộng quy mô tín dụng, mà còn ở khả năng đưa vốn đến đúng thời điểm, đúng đối tượng và đúng nhu cầu phát triển. Khi nguồn vốn được kết nối hiệu quả với năng lực sản xuất, đổi mới công nghệ và thị trường tiêu thụ, tín dụng sẽ thực sự trở thành lực đẩy cho tăng trưởng.
Bài toán phía trước vì thế không đơn thuần là tăng thêm bao nhiêu dư nợ, mà là tạo ra bao nhiêu năng lực sản xuất mới, bao nhiêu giá trị gia tăng và bao nhiêu cơ hội phát triển bền vững từ mỗi đồng vốn ngân hàng.
TS. Phạm Minh Tú, Giám đốc NHNN chi nhánh Khu vực 13 chia sẻ: Tín dụng chỉ phát huy sức mạnh khi đi cùng năng lực hấp thụ vốn. Với Đồng Tháp và Tây Ninh, vấn đề cốt lõi không chỉ là duy trì tăng trưởng tín dụng, mà là nâng cao chất lượng phân bổ vốn. Ngân hàng cần chủ động tiếp cận doanh nghiệp, hợp tác xã và các chuỗi sản xuất có triển vọng; đồng thời đánh giá khoản vay trên cơ sở dòng tiền, phương án kinh doanh và khả năng trả nợ thay vì chỉ dựa vào tài sản bảo đảm.
Ở chiều ngược lại, doanh nghiệp phải nâng tính minh bạch tài chính, chuẩn hóa hồ sơ và xây dựng kế hoạch sử dụng vốn sát với nhu cầu thị trường. Khi ngân hàng hiểu rõ hoạt động của doanh nghiệp, còn doanh nghiệp chứng minh được hiệu quả đầu tư, khoảng cách giữa nguồn vốn sẵn có và nhu cầu vốn thực tế sẽ được thu hẹp.
"Về dài hạn, tín dụng cần góp phần dịch chuyển cơ cấu kinh tế theo hướng tăng năng suất, nâng tỷ lệ chế biến sâu, thúc đẩy ứng dụng công nghệ và phát triển các chuỗi giá trị bền vững. Đó mới là thước đo đầy đủ của tín dụng đối với tăng trưởng địa phương: không chỉ tạo thêm dư nợ, mà tạo thêm năng lực cạnh tranh cho nền kinh tế”, TS. Phạm Minh Tú nhận định.