Tăng hỗ trợ để kéo bảo hiểm về gần người sản xuất
Ngày 5/9/2026, Chính phủ ban hành Nghị định 346/2026/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 58/2018/NĐ-CP về bảo hiểm nông nghiệp. Văn bản có hiệu lực từ ngày 20/10/2026, với những thay đổi đáng chú ý về mức hỗ trợ phí, đối tượng bảo hiểm và cơ chế tổ chức thực hiện. Điểm đáng chú ý nhất là mức hỗ trợ được nâng lên ở nhiều nhóm đối tượng.
Theo quy định mới, cá nhân sản xuất nông nghiệp thuộc hộ nghèo, hộ cận nghèo được hỗ trợ tối đa 95% phí bảo hiểm, thay vì mức 90% hiện hành. Cá nhân sản xuất nông nghiệp không thuộc hộ nghèo, cận nghèo được nâng mức hỗ trợ tối đa từ 20% lên 50%. Đối với tổ chức sản xuất nông nghiệp đủ điều kiện, mức hỗ trợ tối đa tăng lên 30%, cao hơn 10 điểm phần trăm so với trước.
Nếu một hợp đồng bảo hiểm có mức phí 1 triệu đồng, người thuộc hộ nghèo, cận nghèo trong trường hợp được áp dụng mức hỗ trợ tối đa chỉ phải đóng 50.000 đồng; người sản xuất thông thường đóng 500.000 đồng.
Nhìn ở góc độ chính sách tài chính, đây là sự điều chỉnh đáng kể. Nhưng điều quan trọng hơn nằm ở chỗ Nhà nước không chỉ tăng hỗ trợ cho nhóm dễ bị tổn thương nhất mà còn mở rộng mức hỗ trợ đối với nhóm sản xuất thông thường và các tổ chức sản xuất. Điều đó cho thấy tư duy chính sách đang dịch chuyển bảo hiểm nông nghiệp không chỉ được xem như một công cụ an sinh cho hộ nghèo mà từng bước được đặt vào bài toán quản trị rủi ro của cả nền sản xuất.
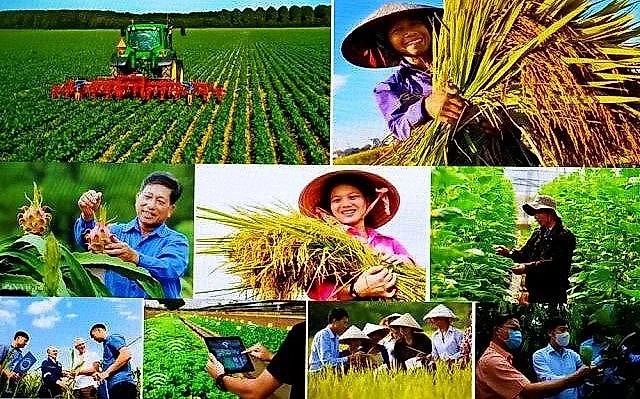
Một điểm mới có ý nghĩa thực tiễn không kém là phạm vi đối tượng bảo hiểm được mở rộng. Bên cạnh các cây trồng, vật nuôi và thủy sản đã được quy định như: Lúa, cao su, cà phê, trâu, bò, lợn, gia cầm, tôm, cá tra, Nghị định 346/2026/NĐ-CP bổ sung các đối tượng thuộc danh mục cây trồng, vật nuôi, nuôi trồng thủy sản và cây lâm nghiệp chính, chủ lực do cơ quan có thẩm quyền ở Trung ương công bố.
Cách tiếp cận này có một ý nghĩa lớn chính sách bảo hiểm không còn bị bó hẹp vào một danh sách sản phẩm tương đối cố định mà có thêm dư địa để bám sát cơ cấu sản xuất thực tế. Đây là điều đặc biệt cần thiết trong bối cảnh cơ cấu nông nghiệp Việt Nam đang thay đổi nhanh. Địa phương nào có thế mạnh lúa gạo, địa phương đó cần công cụ bảo vệ phù hợp với vùng sản xuất lúa. Nơi phát triển thủy sản, cây ăn trái, chăn nuôi hoặc lâm nghiệp lại cần những sản phẩm bảo hiểm tương ứng với đặc điểm rủi ro của từng ngành.
Nói cách khác, mở rộng phạm vi bảo hiểm chính là mở rộng khả năng “may đo” chính sách theo từng vùng sản xuất.
Từ bảo hiểm thiệt hại sang bảo hiểm dựa trên dữ liệu
Nếu chỉ tăng hỗ trợ phí mà không thay đổi phương thức bảo hiểm, bài toán phát triển thị trường vẫn chưa thể giải quyết căn bản. Nghị định mới vì thế đáng chú ý ở việc ghi nhận nhiều loại hình sản phẩm bảo hiểm rủi ro định danh, bảo hiểm mọi rủi ro, bảo hiểm tổn thất về thu nhập, bảo hiểm theo chỉ số năng suất, chỉ số thời tiết, chỉ số viễn thám và các loại hình khác theo thỏa thuận trong hợp đồng.
Đây là hướng mở rất đáng chú ý đối với một lĩnh vực mà chi phí giám định truyền thống luôn là một trong những nút thắt lớn.
Với bảo hiểm theo chỉ số, việc chi trả được xác định dựa trên biến động của chỉ số đã thống nhất trong hợp đồng, thay vì nhất thiết phải xác định chính xác mức thiệt hại thực tế của từng hộ.
Chẳng hạn, hợp đồng có thể quy định mức bồi thường khi lượng mưa, hạn hán, ngập lụt hoặc một chỉ số thời tiết đạt ngưỡng nhất định. Khi dữ liệu đạt điều kiện kích hoạt, việc chi trả được thực hiện theo phương pháp đã thỏa thuận, điểm mạnh nằm ở dữ liệu.
Nghị định cho phép sử dụng dữ liệu từ các cơ quan khí tượng, hệ thống thông tin dịch vụ khí hậu của Tổ chức Khí tượng thế giới, hệ thống giám sát nông nghiệp, tài nguyên và môi trường hoặc các nguồn dữ liệu khác đáp ứng điều kiện về độ tin cậy. Nếu được triển khai tốt, đây có thể là bước chuyển quan trọng từ một mô hình bảo hiểm nặng về hồ sơ, kiểm đếm và giám định sang mô hình bảo hiểm dựa nhiều hơn vào dữ liệu khách quan.
Thực tế thị trường cho thấy, chính sách hỗ trợ càng lớn thì càng cần đặt câu hỏi tại sao bảo hiểm nông nghiệp vẫn chưa trở thành một lựa chọn phổ biến của người sản xuất?
Theo báo cáo của ngành chức năng, từ năm 2022 đến nay, cả nước mới có 3.280 hộ nông dân và tổ chức sản xuất tham gia bảo hiểm nông nghiệp; trong đó có tới 3.267 hộ nghèo được ngân sách hỗ trợ gần như toàn bộ phí bảo hiểm.
Con số này cho thấy khoảng cách giữa chính sách và thị trường vẫn còn rất lớn. Nông dân không chỉ quan tâm phí bảo hiểm bao nhiêu. Họ quan tâm hơn đến câu hỏi khi rủi ro xảy ra, bao lâu thì được bồi thường, căn cứ nào để xác định thiệt hại và số tiền nhận được có đủ để tái sản xuất hay không? Đây chính là điểm mà bảo hiểm chỉ số có thể tạo khác biệt.
Khi một ngưỡng thời tiết hoặc dữ liệu khách quan được xác lập ngay từ đầu, người dân không phải mất quá nhiều thời gian chứng minh thiệt hại. Doanh nghiệp bảo hiểm cũng giảm được chi phí giám định trên diện rộng.
Nhưng muốn mô hình này vận hành hiệu quả, dữ liệu phải đủ chính xác, minh bạch và được các bên chấp nhận. Nếu dữ liệu không đáng tin cậy hoặc phương pháp tính không được giải thích rõ, chính sách dù tốt vẫn khó tạo dựng niềm tin.
Nghị định mới đã đặt yêu cầu doanh nghiệp bảo hiểm phải giải thích cho bên mua cách xác định tổn thất hoặc phương pháp tính số tiền bồi thường. Đây là chi tiết tưởng như kỹ thuật nhưng lại có ý nghĩa lớn đối với quyền lợi người tham gia.
Từ “hỗ trợ phí” đến hệ sinh thái quản trị rủi ro
Một vấn đề khác cần nhìn rộng hơn là mối quan hệ giữa bảo hiểm và tín dụng. Nông nghiệp muốn phát triển cần vốn. Nhưng vốn càng lớn thì rủi ro tài chính khi thiên tai, dịch bệnh xảy ra càng cao. Nếu khoản vay không được bảo vệ bởi một cơ chế chia sẻ rủi ro phù hợp, cú sốc thiên tai có thể nhanh chóng chuyển thành vấn đề nợ xấu, khoanh nợ, giãn nợ và cuối cùng quay trở lại tạo áp lực cho ngân sách.
Vì vậy, bảo hiểm nông nghiệp nên được nhìn như một mắt xích của chuỗi tài chính nông nghiệp, thay vì một chính sách độc lập. Khi người vay có bảo hiểm phù hợp, ngân hàng có thêm cơ sở để quản trị rủi ro khoản vay. Doanh nghiệp bảo hiểm có thêm thị trường. Nông dân có thêm điểm tựa để khôi phục sản xuất. Còn ngân sách Nhà nước có thể chuyển dần từ tư duy “chi tiền sau thiên tai” sang hỗ trợ phòng ngừa rủi ro từ trước. Đây mới là giá trị kinh tế lớn nhất của bảo hiểm nông nghiệp.
Nghị định 346/2026/NĐ-CP phân cấp cho HĐND cấp tỉnh quyết định địa bàn, đối tượng bảo hiểm, loại rủi ro, mức hỗ trợ và thời gian thực hiện chính sách, trên cơ sở quy định của Chính phủ, tình hình thực tế và khả năng cân đối ngân sách địa phương.
Cơ chế này tạo ra không gian chính sách rộng hơn cho các địa phương. Nhưng phân cấp cũng đồng nghĩa với trách nhiệm lớn hơn. Nếu lựa chọn đối tượng bảo hiểm không sát thực tế, nguồn hỗ trợ có thể bị dàn trải. Ngược lại, nếu xác định đúng ngành hàng chủ lực, vùng sản xuất tập trung và nhóm rủi ro lớn, mỗi đồng ngân sách hỗ trợ phí có thể tạo ra hiệu ứng bảo vệ lớn hơn.
Trong 8 tháng đầu năm 2026, xuất khẩu nông, lâm, thủy sản đạt 49,3 tỷ USD, tăng 7% so với cùng kỳ; xuất siêu đạt 14,25 tỷ USD. Ngành đang đặt mục tiêu cả năm đạt kim ngạch xuất khẩu 74,2 tỷ USD và tăng trưởng khu vực nông, lâm nghiệp, thủy sản khoảng 4%.
Những con số đó cho thấy bảo vệ sản xuất nông nghiệp không chỉ là câu chuyện của từng hộ nông dân. Đó còn là bảo vệ nguồn cung nguyên liệu, năng lực xuất khẩu và sự ổn định của cả chuỗi giá trị.
GS,TS. Nguyễn Đức Trung, Hiệu trưởng Trường Đại học Ngân hàng TP. Hồ Chí Minh nêu quan điểm, để bảo hiểm nông nghiệp thực sự trở thành “lá chắn”. Tăng mức hỗ trợ phí là điều kiện cần, nhưng chưa đủ. Để chính sách mới tạo được chuyển biến thực chất, cần đồng thời: Phát triển mạnh bảo hiểm theo chỉ số thời tiết, năng suất và viễn thám, giảm phụ thuộc vào giám định thủ công.
Xây dựng cơ sở dữ liệu rủi ro nông nghiệp dùng chung, bảo đảm dữ liệu khách quan và có thể kiểm chứng. Gắn bảo hiểm với tín dụng nông nghiệp, nhất là các khoản vay phục vụ vùng sản xuất tập trung và chuỗi liên kết.
Khuyến khích doanh nghiệp đầu chuỗi, hợp tác xã và doanh nghiệp xuất khẩu cùng chia sẻ phí bảo hiểm với nông dân. Ưu tiên ngân sách cho những ngành hàng có giá trị kinh tế cao nhưng mức độ tổn thương lớn.
Đặc biệt, phải đo lường hiệu quả chính sách bằng khả năng giúp người dân khôi phục sản xuất nhanh sau rủi ro, chứ không chỉ bằng số tiền ngân sách đã hỗ trợ.
Muốn bảo hiểm nông nghiệp thoát khỏi tình trạng “có chính sách nhưng ít người tham gia”, cần thay đổi cách tiếp cận từ hỗ trợ người dân mua một sản phẩm bảo hiểm sang xây dựng một hệ sinh thái quản trị rủi ro. Trong hệ sinh thái đó, Nhà nước chia sẻ một phần chi phí ban đầu; doanh nghiệp bảo hiểm cung cấp sản phẩm; ngân hàng gắn bảo hiểm với tín dụng; doanh nghiệp đầu chuỗi chia sẻ rủi ro với vùng nguyên liệu; còn nông dân nhận được một công cụ bảo vệ tài chính thực sự dễ hiểu và dễ tiếp cận.
Mấu chốt cuối cùng vẫn là niềm tin. Người nông dân sẽ mua bảo hiểm không phải vì Nhà nước hỗ trợ tới 95%, mà vì họ tin rằng khi rủi ro xảy ra, khoản bảo hiểm sẽ đến đúng lúc, đúng cách và đủ sức giúp họ đứng dậy.
Nghị định 346/2026/NĐ-CP đang mở rộng cánh cửa cho điều đó. Phần việc còn lại là biến chính sách thành những sản phẩm bảo hiểm đơn giản hơn, dữ liệu minh bạch hơn và cơ chế bồi thường nhanh hơn. Khi ấy, bảo hiểm nông nghiệp mới thực sự chuyển từ một khoản chi hỗ trợ sang một hạ tầng tài chính chống chịu cho nền nông nghiệp.