Nguồn vốn từ các tổ chức tín dụng khác tăng hơn 9.000 tỷ đồng
Bảng cân đối của Ngân hàng TMCP Kiên Long (KienlongBank, HOSE: KLB) mở rộng đáng kể trong nửa đầu năm 2026. Tại ngày 30/6, tổng tài sản hợp nhất đạt hơn 114.911 tỷ đồng, tăng khoảng 11.608 tỷ đồng, tương đương 11,2% so với đầu năm.
Ở phía tài sản, dư nợ cho vay khách hàng đạt gần 77.618 tỷ đồng, tăng hơn 6.030 tỷ đồng, tương đương khoảng 8,4% so với mức 71.588 tỷ đồng đầu năm.
Trong khi tín dụng tăng khá nhanh, tiền gửi khách hàng chỉ tăng khoảng 2,7%, từ hơn 72.010 tỷ đồng lên 73.925 tỷ đồng, tương ứng tăng gần 1.915 tỷ đồng sau 6 tháng.
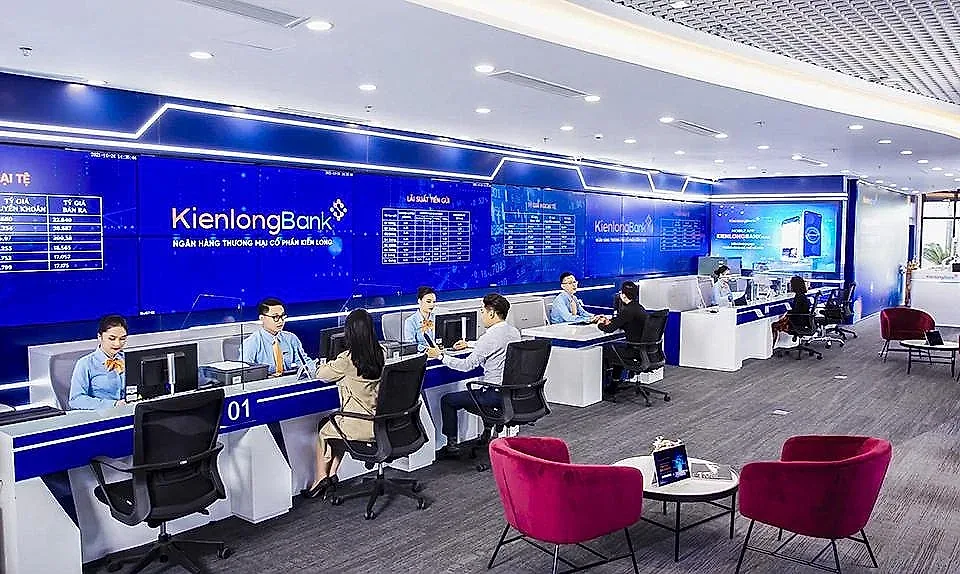
Khoảng cách giữa tốc độ tăng cho vay và tiền gửi khách hàng diễn ra cùng với sự gia tăng mạnh của nguồn vốn từ các tổ chức tín dụng khác. Cuối tháng 6, tiền gửi và vay các tổ chức tín dụng khác đạt gần 24.945 tỷ đồng, tăng hơn 9.069 tỷ đồng so với mức khoảng 15.875 tỷ đồng đầu năm, tương ứng hơn 57%.
Trong cơ cấu này, tiền gửi của các tổ chức tín dụng khác chiếm gần như toàn bộ với khoảng 24.936 tỷ đồng, trong khi các khoản vay từ tổ chức tín dụng khác chỉ ở mức hơn 8 tỷ đồng. Như vậy, trong giai đoạn bảng cân đối mở rộng, nguồn vốn huy động từ các tổ chức tín dụng khác tăng nhanh hơn đáng kể so với tiền gửi khách hàng.
Bên cạnh đó, giá trị giấy tờ có giá do KienlongBank phát hành đạt gần 3.723 tỷ đồng tại cuối tháng 6, tăng so với khoảng 3.475 tỷ đồng đầu năm. Trong đó, chứng chỉ tiền gửi bằng VND đạt khoảng 66 tỷ đồng, còn trái phiếu đạt gần 3.657 tỷ đồng.
Một thay đổi khác đáng chú ý nằm ở cơ cấu tiền gửi khách hàng. Tiền gửi không kỳ hạn giảm từ khoảng 5.840 tỷ đồng đầu năm xuống còn 4.295 tỷ đồng vào cuối tháng 6.
Trong đó, tiền gửi không kỳ hạn bằng VND giảm từ hơn 5.830 tỷ đồng xuống khoảng 4.274 tỷ đồng. Tiền gửi không kỳ hạn bằng ngoại tệ tăng từ hơn 10,1 tỷ đồng lên gần 20,9 tỷ đồng nhưng có quy mô nhỏ so với tổng tiền gửi không kỳ hạn.
Ở chiều ngược lại, tiền gửi tiết kiệm tăng từ khoảng 64.631 tỷ đồng lên hơn 67.739 tỷ đồng. Phần lớn số dư này là tiền gửi tiết kiệm có kỳ hạn bằng VND, đạt gần 67.686 tỷ đồng vào cuối kỳ, tăng hơn 3.126 tỷ đồng so với đầu năm.
Theo đó, tỷ trọng tiền gửi không kỳ hạn trong tổng tiền gửi khách hàng giảm từ khoảng 8,1% đầu năm xuống còn 5,8% vào cuối tháng 6. Cơ cấu tiền gửi vì vậy tiếp tục nghiêng mạnh về các khoản có kỳ hạn.
Biến động này là điểm cần lưu ý khi đánh giá cấu trúc huy động của ngân hàng, bởi tỷ trọng tiền gửi không kỳ hạn có liên quan tới chi phí vốn. Tuy nhiên, chỉ từ BCTC bán niên chưa đủ cơ sở để quy trực tiếp sự thay đổi trên thành mức biến động cụ thể của chi phí huy động hay biên lãi trong kỳ.
Dù cơ cấu nguồn vốn có sự dịch chuyển, thu nhập từ hoạt động tín dụng vẫn tăng. Trong 6 tháng đầu năm 2026, thu nhập lãi thuần của KienlongBank đạt khoảng 1.927 tỷ đồng, tăng so với hơn 1.733 tỷ đồng cùng kỳ năm trước.
Nợ nhóm 2 tăng hơn 30%, nợ nhóm 5 cũng đi lên
Cùng với tốc độ mở rộng tín dụng, chất lượng các khoản cho vay là một điểm đáng chú ý khác trong BCTC bán niên 2026 của KienlongBank.
Tại ngày 30/6, nợ cần chú ý - nợ nhóm 2 đạt hơn 1.090 tỷ đồng, tăng khoảng 256 tỷ đồng so với mức 834 tỷ đồng đầu năm, tương ứng khoảng 30,8%. Mức tăng này cao hơn đáng kể so với tốc độ tăng khoảng 8,4% của tổng dư nợ cho vay khách hàng trong cùng giai đoạn.
Nợ nhóm 2 chưa được xếp vào nợ xấu, nhưng là nhóm đứng ngay trước các khoản nợ dưới tiêu chuẩn, nợ nghi ngờ và nợ có khả năng mất vốn. Vì vậy, diễn biến của nhóm nợ này là một trong những chỉ báo cần tiếp tục theo dõi khi đánh giá chất lượng tín dụng.
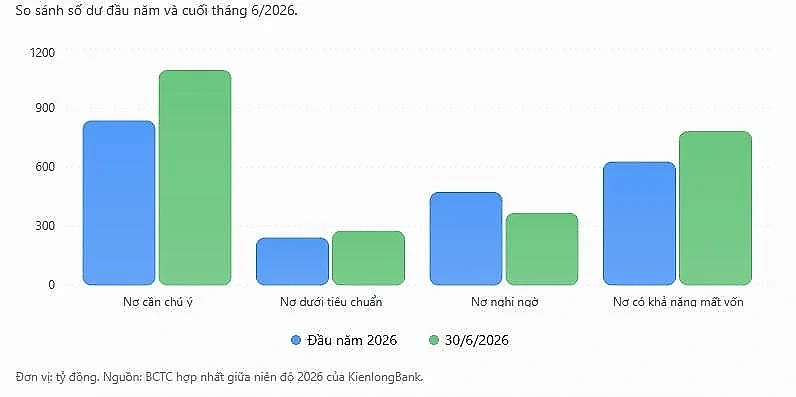
Đối với nợ xấu, tổng dư nợ thuộc nhóm 3, nhóm 4 và nhóm 5 tại cuối tháng 6 đạt khoảng 1.418 tỷ đồng, tăng hơn 83 tỷ đồng so với mức gần 1.335 tỷ đồng đầu năm.
Diễn biến giữa các nhóm nợ có sự phân hóa. Nợ dưới tiêu chuẩn - nhóm 3 tăng từ khoảng 239 tỷ đồng lên 273 tỷ đồng; nợ nghi ngờ - nhóm 4 giảm từ 470 tỷ đồng xuống 364 tỷ đồng.
Ngược lại, nợ có khả năng mất vốn - nhóm 5 tăng từ khoảng 625 tỷ đồng lên hơn 780 tỷ đồng, tương ứng tăng hơn 155 tỷ đồng sau 6 tháng.
Dù giá trị tuyệt đối của nợ xấu tăng khoảng 6,3%, dư nợ cho vay khách hàng tăng nhanh hơn. Theo đó, tỷ lệ nợ xấu tính trên tổng dư nợ cho vay giảm nhẹ từ khoảng 1,86% đầu năm xuống còn 1,83% tại cuối tháng 6.
Song song với biến động của nợ xấu, dự phòng rủi ro cho vay khách hàng được nâng lên. Cuối tháng 6, số dư dự phòng đạt khoảng 1.294,5 tỷ đồng, tăng so với mức 1.174,2 tỷ đồng đầu năm.
Nếu lấy tổng dự phòng rủi ro cho vay khách hàng so với tổng nợ xấu thuộc nhóm 3-5, tỷ lệ này đạt khoảng 91,3% tại cuối tháng 6, cao hơn mức khoảng 88% đầu năm. Đây là tỷ lệ được tính từ các khoản mục trên BCTC, không phải chỉ tiêu bao phủ nợ xấu do ngân hàng công bố riêng.
Kiểm toán đưa ý kiến ngoại trừ
Kiểm toán đã đưa ra ý kiến ngoại trừ đối với BCTC bán niên 2026 của KienlongBank, liên quan đến khoản phải thu hơn 343 tỷ đồng đang trong quá trình đối soát với các tổ chức có liên quan.
Tại thời điểm soát xét, kiểm toán cho biết chưa thu thập được đầy đủ bằng chứng thích hợp để đánh giá kết quả đối soát cũng như mức dự phòng cần thiết đối với khoản phải thu này.
KienlongBank cho rằng đây là khoản phải thu phát sinh từ các giao dịch chờ xử lý được phát hiện trong quá trình đối soát vào tháng 6/2026, và đang tiếp tục rà soát, thu thập hồ sơ với các bên liên quan.
Trong 6 tháng đầu năm, chi phí dự phòng rủi ro tín dụng của KienlongBank ghi nhận khoảng 351 tỷ đồng, giảm đáng kể so với 528 tỷ đồng cùng kỳ năm trước. Cùng với thu nhập lãi thuần cải thiện, mức giảm chi phí dự phòng góp phần đưa lợi nhuận trước thuế lên 1.175,7 tỷ đồng, tăng khoảng 27,6% so với cùng kỳ. Lợi nhuận sau thuế đạt hơn 939 tỷ đồng.
Nhìn tổng thể, nửa đầu năm 2026 ghi nhận sự mở rộng đáng kể về quy mô tài sản và tín dụng tại KienlongBank, trong khi nguồn vốn từ các tổ chức tín dụng khác tăng nhanh hơn tiền gửi khách hàng.
Ở chiều chất lượng tài sản, tỷ lệ nợ xấu giảm nhẹ do dư nợ tăng nhanh hơn quy mô nợ xấu, nhưng giá trị tuyệt đối của nợ xấu vẫn tăng; đồng thời nợ nhóm 2 và nợ có khả năng mất vốn đều ghi nhận mức tăng đáng chú ý so với đầu năm.