Hoàn thiện cơ chế cho vay ưu đãi
Việc xây dựng Nghị định mới nhằm bảo đảm phù hợp với bối cảnh kinh tế - xã hội, các quy định pháp luật hiện hành, góp phần nâng cao hiệu quả tín dụng chính sách xã hội của Nhà nước trong thời gian tới.
Dự thảo tiếp tục khẳng định chủ trương của Đảng và Nhà nước trong việc hỗ trợ người nghèo và các đối tượng chính sách tiếp cận nguồn vốn ưu đãi để phát triển, mở rộng sản xuất kinh doanh, tạo việc làm, học tập, cải thiện nhà ở và nâng cao đời sống, góp phần ổn định kinh tế - xã hội tại địa phương.
So với tín dụng thương mại, tín dụng chính sách xã hội của Nhà nước có các cơ chế ưu đãi phù hợp với điều kiện và khả năng tài chính của các đối tượng thụ hưởng.
Về điều kiện vay vốn, dự thảo quy định phù hợp với từng nhóm đối tượng. Trong đó, hộ nghèo, hộ cận nghèo, hộ dân tộc thiểu số, hộ mới thoát nghèo và người vay vốn học tập được ưu đãi hơn về điều kiện vay, không yêu cầu có tài sản bảo đảm, chứng minh khả năng tài chính trả nợ hoặc có phương án sản xuất, kinh doanh khả thi như đối với các nhóm khách hàng khác.
Về lãi suất cho vay, các chương trình tín dụng chính sách tiếp tục thực hiện theo quy định hiện hành của Chính phủ, Thủ tướng Chính phủ. Dự thảo bổ sung quy định điều chỉnh lãi suất cho vay trong trường hợp lãi suất thị trường có biến động lớn, nhằm bảo đảm mức lãi suất tại Ngân hàng Chính sách xã hội (NHCSXH) được điều chỉnh linh hoạt, kịp thời, phù hợp với tình hình thực tế và khả năng cân đối ngân sách nhà nước.
Đồng thời, dự thảo bổ sung cơ chế miễn, giảm lãi đối với khách hàng vay vốn bị ảnh hưởng, chịu rủi ro do thiên tai, bão lũ, hỏa hoạn, dịch bệnh, khủng hoảng kinh tế. Cơ chế này nhằm hỗ trợ người vay gặp khó khăn do nguyên nhân khách quan, bất khả kháng, giảm áp lực tài chính, tạo điều kiện khắc phục khó khăn, phục hồi sản xuất và ổn định cuộc sống.
Mức vốn cho vay tối đa và thời hạn cho vay tối đa của từng chương trình tín dụng chính sách tiếp tục thực hiện theo quy định hiện hành của Chính phủ, Thủ tướng Chính phủ. Mức vay và thời hạn vay cụ thể do NHCSXH xem xét, quyết định phù hợp với nhu cầu sử dụng vốn, mục đích vay và khả năng trả nợ của khách hàng.
Đẩy mạnh số hóa thủ tục, phân cấp xử lý rủi ro
Dự thảo Nghị định quy định NHCSXH tiếp tục thực hiện cho vay trực tiếp hoặc cho vay trực tiếp có ủy thác một số công việc thông qua các tổ chức chính trị - xã hội, kết hợp hoạt động của Tổ Tiết kiệm và vay vốn và hệ thống điểm giao dịch.
Phương thức này được duy trì nhằm đưa nguồn vốn tín dụng ưu đãi đến gần người dân, nhất là tại khu vực nông thôn, miền núi, vùng sâu, vùng xa, góp phần giảm chi phí và thời gian tiếp cận vốn.
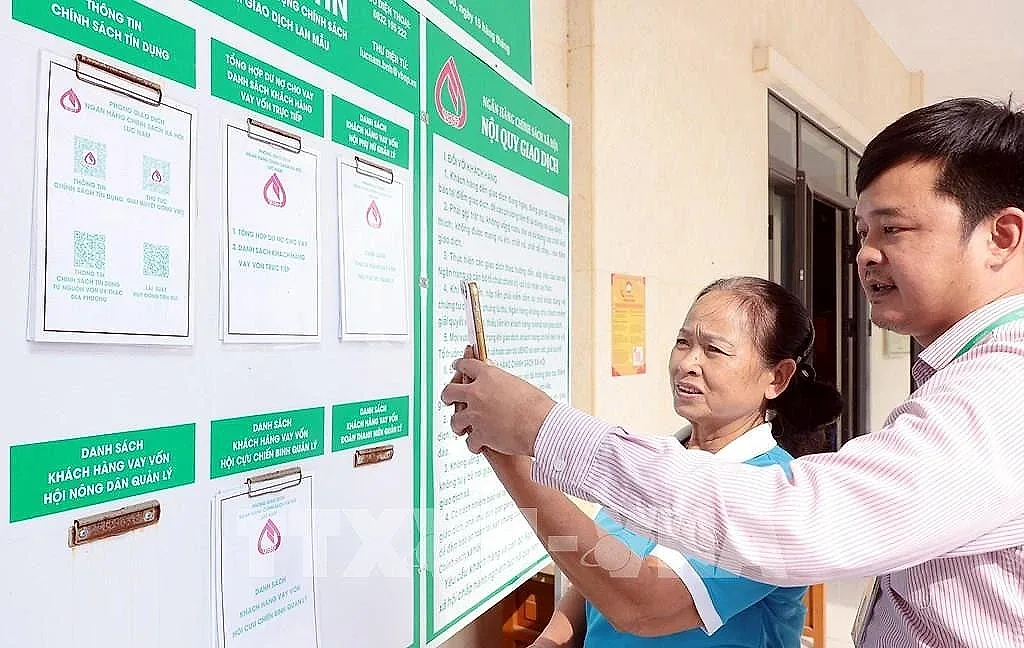
Đáng chú ý, dự thảo chú trọng cải cách thủ tục hành chính, nâng cao khả năng tiếp cận tín dụng chính sách xã hội. Trình tự, thủ tục và hồ sơ vay vốn phải bảo đảm đơn giản, rõ ràng, dễ thực hiện; đồng thời từng bước số hóa quy trình, hồ sơ, thủ tục cho vay, giải ngân, thu nợ, cơ cấu lại thời hạn trả nợ và xử lý rủi ro tín dụng.
Việc xác thực thông tin người vay được ưu tiên thông qua khai thác, kết nối và sử dụng dữ liệu từ các cơ sở dữ liệu quốc gia, cơ sở dữ liệu chuyên ngành. NHCSXH có trách nhiệm chủ động khai thác thông tin đã được số hóa, chỉ yêu cầu khách hàng bổ sung hoặc xác nhận thông tin trong trường hợp dữ liệu chưa có, chưa được cập nhật hoặc chưa thể khai thác theo quy định.
Quy định này góp phần giảm giấy tờ, thời gian đi lại và chi phí cho người dân, đặc biệt là các đối tượng chính sách tại địa bàn khó khăn.
Đối với xử lý rủi ro tín dụng, dự thảo quy định các nguyên tắc, biện pháp, thẩm quyền và trách nhiệm xử lý rủi ro tín dụng tại NHCSXH; đồng thời quy định việc xử lý rủi ro đối với các khoản cho vay bằng nguồn vốn ủy thác, tài trợ.
Dự thảo giao Thủ tướng Chính phủ quy định cụ thể quy chế xử lý nợ bị rủi ro tại NHCSXH nhằm bảo đảm tính linh hoạt, tạo căn cứ triển khai thống nhất và đúng thẩm quyền.
Theo hướng đẩy mạnh phân cấp, phân quyền, tăng tính chủ động và linh hoạt trong xử lý nợ, dự thảo quy định Hội đồng quản trị NHCSXH xem xét, quyết định việc xóa nợ cho khách hàng trên cơ sở đề nghị của Tổng Giám đốc NHCSXH; Tổng Giám đốc xem xét, quyết định việc khoanh nợ đối với khách hàng trên cơ sở đề nghị của chi nhánh NHCSXH.
Việc hoàn thiện Nghị định về tín dụng chính sách xã hội của Nhà nước tiếp tục hướng tới mục tiêu hỗ trợ người nghèo và các đối tượng chính sách, góp phần giảm nghèo bền vững, tạo việc làm ổn định, bảo đảm an sinh xã hội, thúc đẩy phát triển kinh tế và ổn định chính trị, xã hội của đất nước.