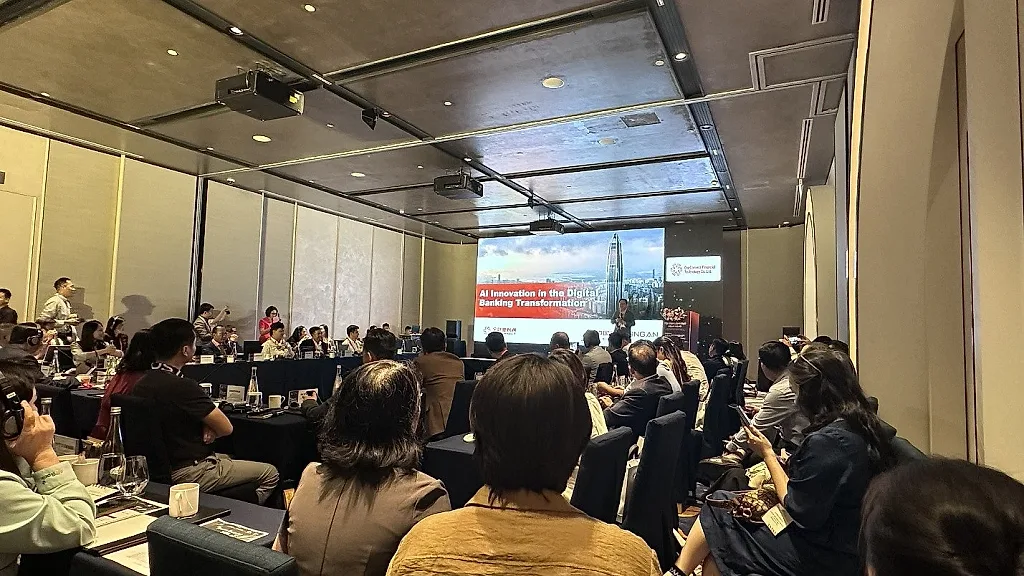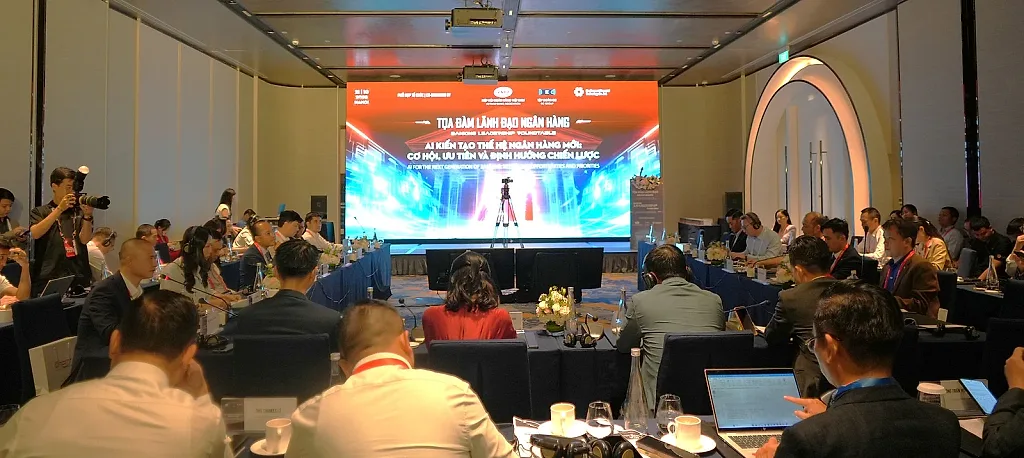
Tọa đàm do Hiệp hội Ngân hàng Việt Nam (VNBA) phối hợp với Tập đoàn IEC tổ chức, với sự tham gia của đại diện cơ quan quản lý, đại diện các ngân hàng thương mại, chuyên gia và đối tác công nghệ. Tạp chí Thị trường Tài chính Tiền tệ trân trọng giới thiệu chia sẻ của một số ngân hàng trong việc ứng dụng và triển khai AI trong hoạt động ngân hàng.
Vietcombank: Chuyển hóa dữ liệu thành quyết định tin cậy
Ông Nguyễn Quang Huy, Giám đốc Trung tâm Dữ liệu và Phân tích, Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank)
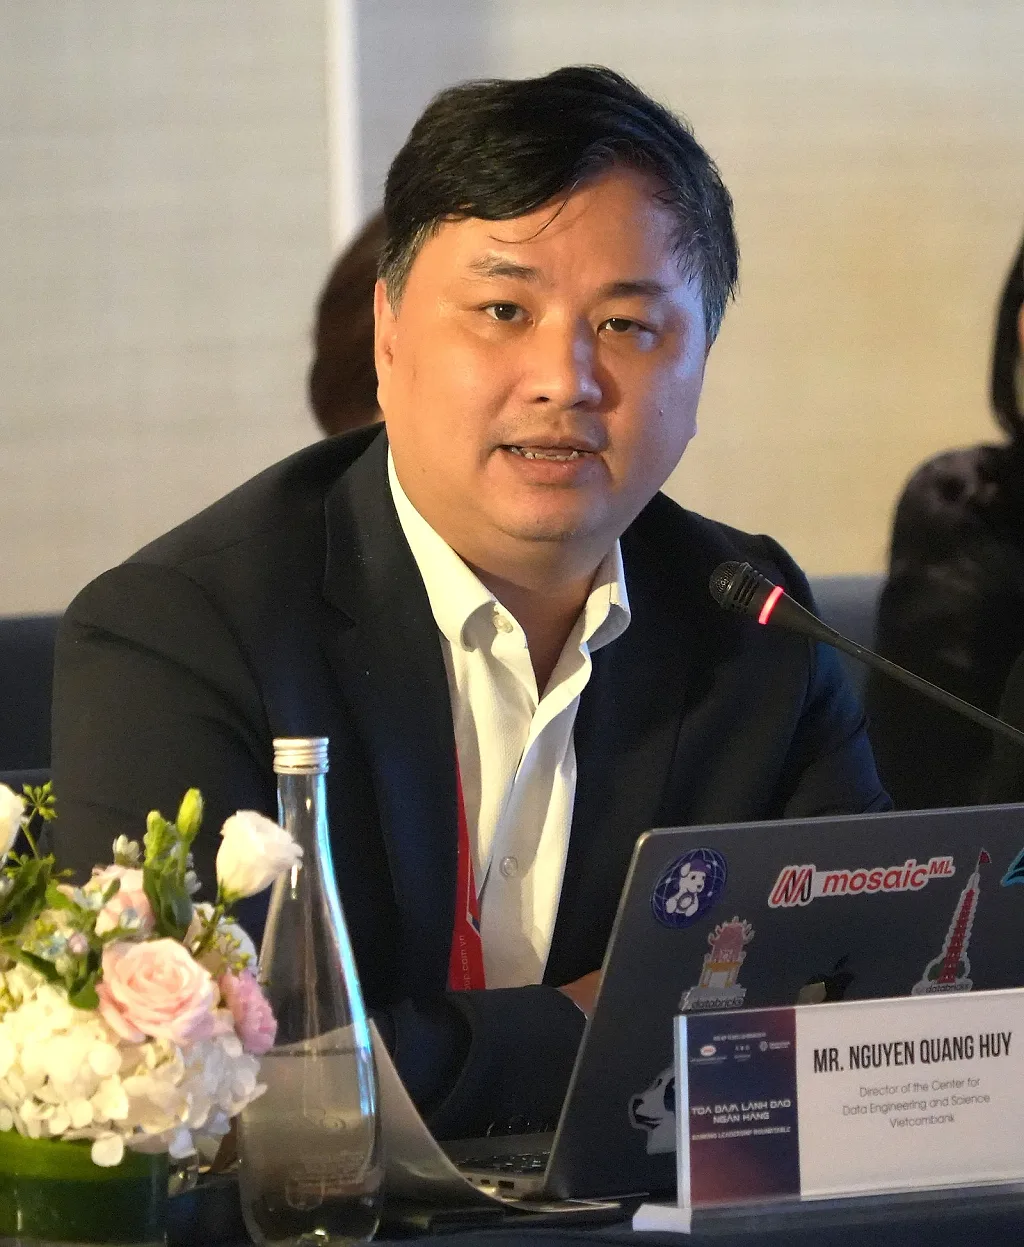
Dưới góc nhìn quản trị dữ liệu, ông Nguyễn Quang Huy, Giám đốc Trung tâm Dữ liệu và Phân tích Vietcombank chỉ ra rằng, bài toán cốt lõi không nằm ở việc gom thật nhiều dữ liệu để làm cho nền tảng to ra, mà là biến dữ liệu thành các quyết định kinh doanh có thể tin cậy và giải thích được. Để đạt được mục tiêu này, ngân hàng cần đáp ứng 4 điều kiện nền tảng mang tính kỹ thuật:
(1) Chất lượng dữ liệu:Đảm bảo tính sạch và chính xác của dữ liệu.
(2) Thống nhất định nghĩa chỉ tiêu:Chuẩn hóa các khái niệm nghiệp vụ trên toàn hệ thống. Tránh tình trạng cùng một khái niệm như "khách hàng đang hoạt động" nhưng mỗi bộ phận trong ngân hàng lại có một cách tính khác nhau.
(3) Mối liên kết dữ liệu:Dữ liệu phải kết nối được các khái niệm liên quan như khách hàng, tài khoản, giao dịch, khoản vay và tài sản đảm bảo.
(4) Mã hóa quyền sử dụng dữ liệu:Chuyển ma trận phân quyền từ các văn bản giấy tờ truyền thống sang dạng mã lệnh (code) để áp đặt quyền truy cập dữ liệu trực tiếp trước khi AI hoạt động.
Về phương pháp triển khai, thay vì giải quyết các vấn đề dữ liệu một cách tuần tự trên toàn hàng, ngân hàng nên áp dụng tiếp cận top-down bài bản. Ngân hàng cần chủ động chọn ra một nhóm ứng dụng AI ưu tiên có thể đo lường được giá trị. Đối với nhóm ứng dụng được chọn, cần tập trung làm bài bản từ khâu xác định chủ dữ liệu, chuẩn hóa định nghĩa, làm sạch dữ liệu đến kết nối AI để tạo ra giá trị ngay lập tức. Việc kết nối dữ liệu vào AI mà thiếu đi cơ chế quản trị sẽ chỉ khiến doanh nghiệp làm sai nhanh hơn và chắc chắn không mang lại giá trị.
VietinBank: Bảo vệ kho tri thức nội bộ và xây dựng văn hóa AI
Ông Nguyễn Công Thương, Phó Giám đốc Khối Dữ liệu và Trí tuệ Nhân tạo, Ngân hàng TMCP Công thương Việt Nam (VietinBank)
Công nghệ hay các nền tảng kỹ thuật đều có thể mua được trên thị trường, nhưng năng lực khai thác và sử dụng AI một cách hiệu quả thì hoàn toàn phụ thuộc vào năng lực của từng cá nhân và bản thân tổ chức đó.
Mục tiêu của ngân hàng không phải là tham gia vào cuộc đua mua sắm các mô hình AI đắt đỏ, mà là biến các ứng dụng AI thành sức mạnh vận hành và giá trị kinh doanh thực tế. Để làm được điều này, ưu tiên hàng đầu hiện nay là phải xây dựng được một "văn hóa AI" đồng bộ trong toàn thể tổ chức, tương tự như việc phổ cập "bình dân học vụ AI" nhằm nâng cao năng lực ứng dụng công nghệ cho cán bộ nhân viên.
Bên cạnh yếu tố con người, VietinBank đặc biệt coi trọng việc xây dựng và bảo vệ "kho tri thức riêng" của doanh nghiệp. Dữ liệu nghiệp vụ và nguồn tri thức tích lũy qua nhiều năm hoạt động chính là tài sản quý giá nhất của ngân hàng. Việc khai hoang, đóng gói kho tri thức này để đào tạo cho các mô hình AI sẽ giúp AI trở nên thông minh hơn, hiểu sâu sắc bối cảnh riêng của ngân hàng và tạo ra sự khác biệt vượt trội. Đi đôi với việc khai thác, ngân hàng phải tuyệt đối bảo vệ và bảo mật kho tri thức này, coi đó là vũ khí cạnh tranh cốt lõi trong kỷ nguyên số.
VIB: Chiến lược kết hợp "Go Deep" và "Go Wide"
Ông Trần Nhất Minh, Phó Tổng Giám đốc kiêm Giám đốc Khối Ngân hàng số, Ngân hàng Quốc Tế (VIB)
Đề cập về tư duy triển khai công nghệ trong ngân hàng, ông Trần Nhất Minh, Phó Tổng Giám Đốc kiêm Giám đốc Khối Ngân hàng số VIB nhấn mạnh phương châm cốt lõi: con người và bài toán kinh doanh phải được đặt lên hàng đầu; trong đó, AI đóng vai trò là công cụ hỗ trợ theo sau (AI Second). Chuyển đổi tư duy công nghệ sang tư duy kinh doanh chính là nền tảng tiên quyết.
Nhìn nhận từ thực tế triển khai tại VIB cho thấy, bài toán áp dụng AI cần sự thay đổi nhận thức từ cả hai phía. Một mặt, những người lãnh đạo cấp cao cần thay đổi tư duy để định hướng top-down chuẩn xác; mặt khác, toàn thể tổ chức cần nâng cao nhận thức thông qua tinh thần "bình dân học vụ số" từ dưới lên.
Để cụ thể hóa chiến lược này, VIB đề xuất mô hình tiếp cận song song gồm 2 trụ cột "Go Deep" và "Go Wide". Trong đó, "Go Deep" là việc ngân hàng đi rất sâu vào các sản phẩm, quy trình nghiệp vụ phức tạp nhằm trực tiếp mang lại doanh thu và giải quyết các bài toán trọng yếu như định danh điện tử (eKYC), chống rửa tiền (AML) hay dự báo khách hàng rời bỏ dịch vụ. Trụ cột thứ 2 là "Go Wide", tức là đưa công cụ AI tiếp cận đến từng cán bộ nhân viên, phổ cập tư duy công nghệ rộng rãi như một chương trình "bình dân học vụ" để tối ưu hóa năng suất lao động hàng ngày trên toàn hệ thống.
Nam A Bank: Xây dựng văn hóa AI và phát triển năng lực sử dụng công nghệ
Ông Nguyễn Vĩnh Tuyên, Phó Tổng Giám đốc, Ngân hàng TMCP Nam Á (Nam A Bank)
Mặc dù công nghệ có thể mua được và nền tảng có thể triển khai, nhưng năng lực sử dụng AI hiệu quả lại phụ thuộc hoàn toàn vào năng lực của cá nhân và tổ chức đó. Nếu phải lựa chọn ưu tiên tại thời điểm hiện nay, chiến lược trọng tâm là xây dựng văn hóa AI tại tổ chức, chứ không chỉ đơn thuần là đầu tư vào công nghệ đặc thù.
Do đó, ngân hàng cần phổ cập văn hóa AI giống như phong trào "bình dân học vụ số" để hướng tới các bước tiến trong tương lai. Đồng thời, việc nâng cao năng lực cho đội ngũ nhân sự giúp tổ chức không phải chạy đua theo các mô hình AI đắt đỏ, mà biết cách chuyển biến ứng dụng AI thành sức mạnh và giá trị thực tế cho chính tổ chức của mình.
ACB: Đánh giá hiệu quả AI trên toàn chuỗi quy trình
Ông Nguyễn Trần Nam, Giám đốc Khối Ngân hàng số, Ngân hàng TMCP Á Châu (ACB)
Tại ACB, góc nhìn về hiệu quả của AI được tiếp cận một cách rất thực tế và khắt khe thông qua khả năng đo lường con số tài chính.
Nếu chỉ áp dụng AI một cách đơn lẻ hoặc triển khai không đúng điểm nghẽn trong quy trình, doanh nghiệp sẽ rơi vào tình trạng chi phí cho AI tăng nhưng tổng thể hiệu quả đầu ra của toàn bộ quy trình lại không cải thiện.
Chẳng hạn, một quy trình gồm nhiều bước nhưng bước nghẽn lại không được xử lý bằng AI thì năng suất cuối cùng vẫn bị kìm hãm. Do đó, ACB lựa chọn chuyển hướng từ việc đánh giá AI theo từng tác vụ cá nhân sang việc đánh giá hiệu quả trên toàn bộ một chuỗi quy trình khép kín có đầu ra rõ ràng, gắn liền với kết quả kinh doanh.
Trong thực tế, ACB đã áp dụng hiệu quả AI vào 3 mảng lớn:
Thứ nhất là mảng phân tích và thẩm định tín dụng.AI giúp rút ngắn thời gian xử lý hồ sơ, giảm tỷ lệ nợ xấu và phát hiện các điểm bất thường mà mắt thường hay các cuộc họp thẩm định thông thường dễ bỏ qua.
Thứ hai là an ninh và phòng chống gian lận.AI/Machine Learning giúp quét hàng triệu giao dịch mỗi ngày để ngăn chặn kịp thời các hành vi lừa đảo.
Thứ ba là tự động hóa trung tâm chăm sóc khách hàng– nơi thường xuyên bị quá tải. AI không chỉ hỗ trợ tổng đài viên trả lời nhanh các yêu cầu đơn giản, mà còn quét 100% các cuộc hội thoại và phản hồi để giúp lãnh đạo đánh giá chính xác chất lượng phục vụ.
Chúng ta cần xây dựng một quy trình chuẩn hóa để quản lý toàn bộ vòng đời của AI (từ ý tưởng, thử nghiệm, đo lường, mở rộng đến loại bỏ) nhằm đảm bảo tuân thủ các quy định khắt khe của ngành Ngân hàng.
SHB: Áp dụng nguyên tắc 10-20-70 trong phân bổ nỗ lực
Ông Nguyễn Chiến Thắng, Giám đốc Trung tâm Phát triển, Khối CNTT, Ngân hàng TMCP Sài Gòn-Hà Nội (SHB)
Ông Nguyễn Chiến Thắng, Giám đốc Trung tâm Phát triển, Khối CNTT của SHB mang đến tọa đàm một góc nhìn thực tế về bản chất của việc triển khai AI thông qua việc dẫn chứng nguyên tắc "10 - 20 - 70" nổi tiếng từ Boston Consulting Group.
Theo đó, khi ngân hàng ứng dụng AI với mục tiêu tối ưu hóa quy trình và tạo ra giá trị kinh doanh, tỷ lệ đóng góp vào sự thành công được phân bổ rõ ràng: chỉ có 10% đến từ thuật toán AI, 20% đến từ nền tảng hạ tầng công nghệ, 70% giá trị quyết định nằm ở con người và sự thay đổi quy trình vận hành.
Nhiều tổ chức thường tập trung quá nhiều ngân sách vào thuật toán và hạ tầng nhưng lại bỏ qua yếu tố quy trình. Do đó, ngân hàng cần phải liên tục tái thiết kế (re-design) quy trình làm việc, tổ chức lại bộ máy nhân sự và đưa AI nhúng sâu vào trong mô hình vận hành mới.
Thay vì làm theo cách thức cũ, việc kết hợp giữa quy trình linh hoạt và tinh thần "vừa chạy vừa xếp hàng" (vừa làm thử nghiệm vừa mở rộng scale-up) sẽ giúp ngân hàng tạo ra chuyển biến thực sự về mặt năng suất và giá trị tài chính.