Dòng vốn lớn, điểm nghẽn vẫn hiện hữu
Theo số liệu được Ngân hàng Nhà nước công bố, đến ngày 30/9/2026, dư nợ tín dụng toàn nền kinh tế đạt khoảng 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025. Đáng chú ý, tín dụng phục vụ sản xuất, kinh doanh chiếm khoảng 77,4% tổng dư nợ; tín dụng nông nghiệp, nông thôn chiếm khoảng 22%.
Ở cấp độ chính sách, dòng vốn ưu tiên dành cho nông nghiệp đang được mở rộng đáng kể. Chương trình tín dụng đối với lĩnh vực nông, lâm, thủy sản đã nâng quy mô từ 15.000 tỷ đồng lên 185.000 tỷ đồng. Đến cuối tháng 8/2026, doanh số giải ngân lũy kế đạt gần 238.120 tỷ đồng, với hơn 88.000 lượt khách hàng được hỗ trợ.
Những con số này cho thấy nỗ lực đáng kể của ngành Ngân hàng trong việc đưa vốn đến khu vực sản xuất. Tuy nhiên, cần phân biệt rõ tín dụng nông nghiệp, nông thôn với dòng vốn thực sự dành cho đầu tư phát triển doanh nghiệp nông nghiệp. Hai khái niệm có liên quan nhưng không đồng nhất: vốn phục vụ sản xuất theo mùa vụ không thể thay thế hoàn toàn nguồn tài chính cho những dự án kéo dài nhiều năm.
Đây chính là nghịch lý của thị trường vốn nông nghiệp. Nguồn cung tín dụng có thể tăng nhanh, nhưng khả năng tiếp cận vốn phù hợp với nhu cầu đầu tư dài hạn vẫn là một câu chuyện khác.
Khi chu kỳ tín dụng ngắn hơn chu kỳ đầu tư
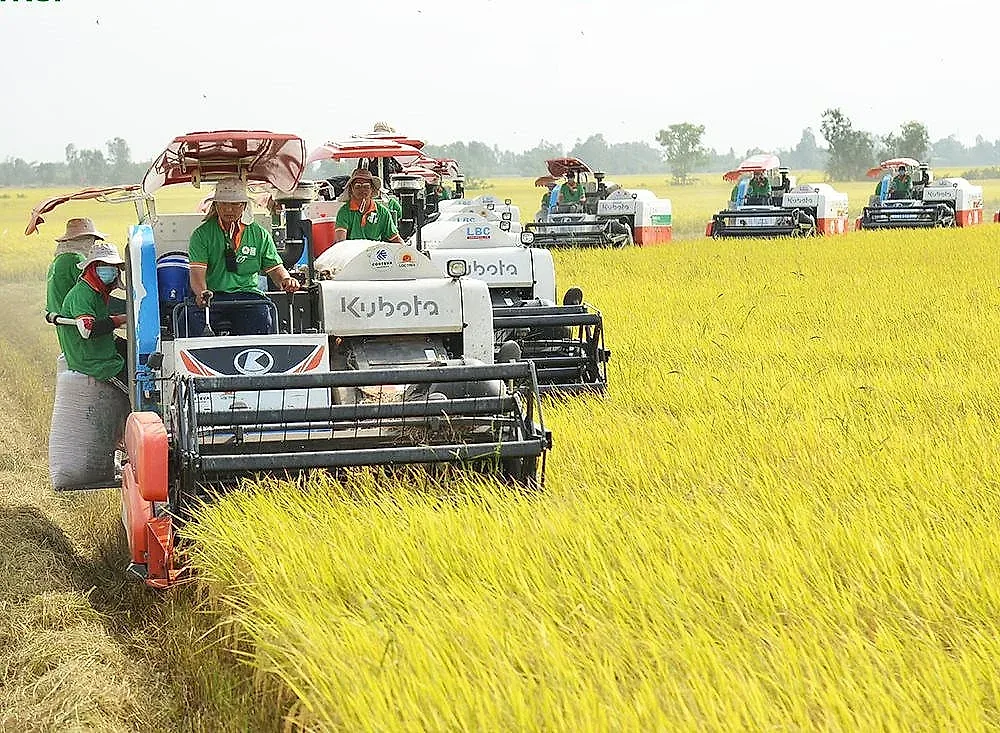
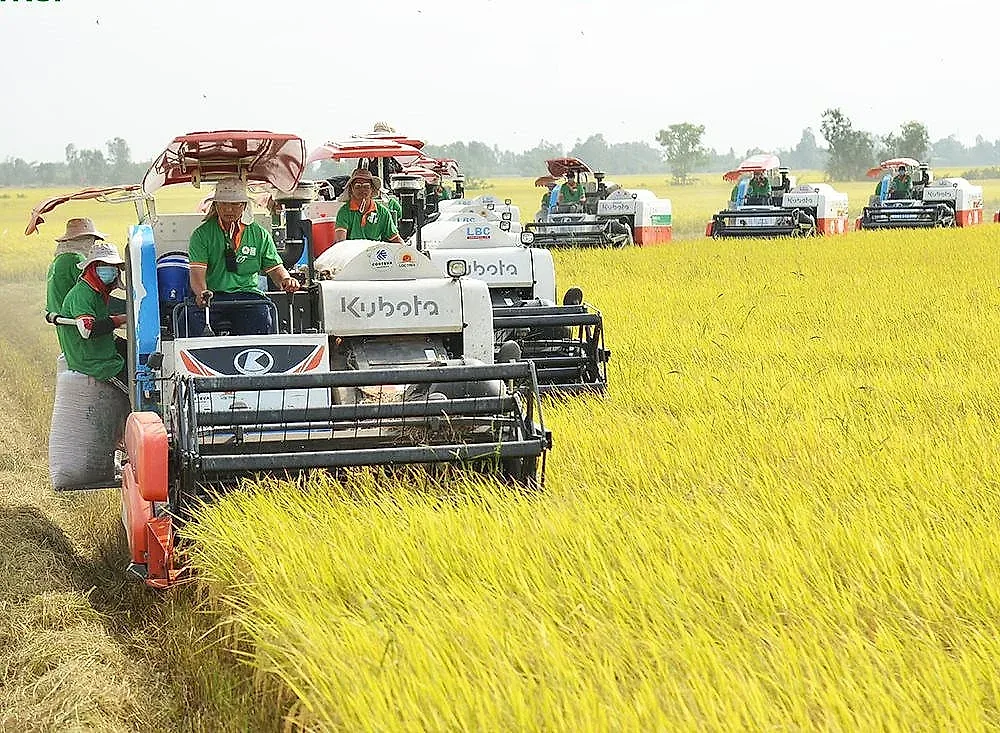
Đặc thù của nông nghiệp nằm ở độ trễ sinh lời. Một vùng nguyên liệu cần thời gian tích tụ, tổ chức sản xuất và xây dựng liên kết với nông dân. Một nhà máy chế biến sâu phải trải qua quá trình đầu tư thiết bị, hoàn thiện công nghệ, đáp ứng tiêu chuẩn chất lượng và tìm kiếm thị trường. Dòng tiền chỉ thực sự ổn định khi các mắt xích trong chuỗi vận hành đồng bộ.
Trong khi đó, doanh nghiệp thường tiếp cận tín dụng thông qua những khoản vay ngắn hạn phục vụ từng đơn hàng, từng mùa vụ. Cách tài trợ này phù hợp với nhu cầu vốn lưu động nhưng khó đáp ứng những kế hoạch đầu tư có thời gian hoàn vốn dài.
Hệ quả là doanh nghiệp có thể bán được hàng nhưng chưa đủ nguồn lực để chủ động vùng nguyên liệu; có thị trường xuất khẩu nhưng thiếu nhà máy bảo quản, chế biến; có cơ hội nâng cấp sản phẩm nhưng không đủ vốn để theo đuổi đến cùng.
Với những ngành hàng có tính mùa vụ cao như rau quả, thủy sản hay lúa gạo, sự lệch pha kỳ hạn còn khiến doanh nghiệp dễ tổn thương trước biến động chi phí đầu vào, logistics và lãi suất. Khi nguồn vốn phải liên tục quay vòng, một phần đáng kể nguồn lực quản trị bị hút vào việc duy trì thanh khoản thay vì mở rộng năng lực sản xuất.
Nói cách khác, doanh nghiệp nông nghiệp không chỉ cần khoản vay rẻ hơn. Họ cần một cấu trúc vốn cho phép đầu tư hôm nay, tổ chức sản xuất trong nhiều mùa vụ và thu hồi vốn theo đúng tiến độ hình thành giá trị.
Không thể chỉ trông chờ ngân hàng: Một trong những nguyên nhân khiến dòng vốn dài hạn khó chảy vào nông nghiệp là sự chênh lệch giữa rủi ro thực tế và khả năng chứng minh năng lực tài chính của doanh nghiệp.
Đất đai, tài sản hình thành từ sản xuất và các mối liên kết với nông dân không phải lúc nào cũng được ngân hàng đánh giá đầy đủ như tài sản bảo đảm truyền thống. Trong khi đó, nhiều doanh nghiệp có quy mô vừa và nhỏ, hệ thống kế toán chưa hoàn chỉnh, dòng tiền biến động theo mùa vụ và thiếu hồ sơ đủ minh bạch để tiếp cận các quỹ đầu tư.
Vì vậy, yêu cầu đặt ra không phải là nới lỏng tín dụng bằng mọi giá, mà là thiết kế lại phương thức đánh giá rủi ro. Bên cạnh tài sản thế chấp, cần tăng trọng số cho phương án kinh doanh, hợp đồng bao tiêu, năng lực quản trị, chất lượng vùng nguyên liệu và khả năng tạo dòng tiền trong tương lai.
Ở phía ngân hàng, các gói tín dụng ưu đãi cần được phân tầng rõ hơn theo mục đích sử dụng vốn. Vốn lưu động phục vụ mùa vụ cần cơ chế giải ngân linh hoạt; vốn đầu tư nhà máy, kho lạnh và công nghệ bảo quản cần kỳ hạn phù hợp với thời gian hoàn vốn. Với dự án xây dựng vùng nguyên liệu, lịch trả nợ nên tính đến chu kỳ sinh trưởng của cây trồng, vật nuôi và thời điểm doanh nghiệp bắt đầu tạo doanh thu ổn định.
Đồng thời, cần mở rộng vai trò của quỹ bảo lãnh tín dụng, cơ chế chia sẻ rủi ro và các công cụ tài chính trung gian. Khi rủi ro được phân bổ hợp lý giữa Nhà nước, ngân hàng, doanh nghiệp và các đối tác trong chuỗi, nguồn vốn có cơ hội tiếp cận những dự án khả thi nhưng chưa đủ điều kiện vay theo phương thức truyền thống.
Mở đường cho dòng vốn kiên nhẫn: Về dài hạn, giải cơn khát vốn cho nông nghiệp không thể chỉ dựa vào tín dụng ngân hàng. Một hệ sinh thái tài chính đa dạng cần được hình thành, kết hợp vốn vay trung và dài hạn với vốn chủ sở hữu, quỹ đầu tư, hợp tác công tư và các nguồn tài chính xanh phù hợp.
Muốn thu hút dòng vốn này, doanh nghiệp phải chủ động nâng cấp năng lực quản trị. Báo cáo tài chính minh bạch, dữ liệu truy xuất nguồn gốc, hệ thống kiểm soát chất lượng và kế hoạch sử dụng vốn rõ ràng không chỉ giúp đáp ứng yêu cầu của nhà đầu tư mà còn tạo cơ sở đánh giá hiệu quả thực chất của dự án.
Đặc biệt, chuyển đổi xanh và chuyển đổi số cần được xem là một phần của chiến lược huy động vốn. Những doanh nghiệp chứng minh được khả năng tiết kiệm tài nguyên, giảm tổn thất sau thu hoạch, kiểm soát phát thải và duy trì chuỗi cung ứng bền vững có thể mở rộng cơ hội tiếp cận các nguồn tài chính gắn với tiêu chí môi trường. Tuy nhiên, lợi thế này chỉ phát huy khi kết quả được đo lường, xác minh và chuyển hóa thành hiệu quả kinh doanh cụ thể.
Về phía chính sách, cần sớm hoàn thiện cơ chế hỗ trợ đầu tư chế biến sâu, phát triển kinh tế tuần hoàn và xây dựng vùng nguyên liệu liên kết. Ưu đãi không nên chỉ dừng ở mức giảm lãi suất, mà cần hướng đến việc giảm chi phí rủi ro, cải thiện khả năng tiếp cận vốn và khuyến khích các tổ chức tài chính đồng hành xuyên suốt vòng đời dự án.
Suy cho cùng, thước đo hiệu quả của dòng vốn nông nghiệp không nằm ở quy mô các gói tín dụng được công bố, mà ở năng lực sản xuất mới được hình thành, giá trị gia tăng được tạo ra và thu nhập của người nông dân được cải thiện.
Một nền nông nghiệp muốn chuyển từ xuất khẩu nguyên liệu sang chinh phục những phân khúc giá trị cao không thể vận hành mãi bằng những khoản vay ngắn hạn. Điều cần thiết lúc này là dòng vốn đủ dài để doanh nghiệp kiên trì đầu tư, đủ linh hoạt để thích ứng với chu kỳ sản xuất và đủ thông minh để nhận diện giá trị của cả chuỗi.
Khi thời hạn của đồng vốn bắt đầu tương thích với thời gian tạo ra giá trị, tín dụng mới thực sự trở thành đòn bẩy cho tái cơ cấu nông nghiệp, thay vì chỉ là nguồn lực giúp doanh nghiệp vượt qua mùa vụ trước mắt.
ThS. Nguyễn Văn Hoàng, Phó Giám đốc Ngân hàng Nông nghiệp và Phát triển nông thôn Việt Nam - Chi nhánh An Giang (Agribank An Giang) nhận định, nông nghiệp cần vốn dài hạn, không chỉ cần lãi suất thấp.Điểm nghẽn của vốn nông nghiệp không đơn thuần nằm ở lãi suất, mà ở sự không tương thích giữa kỳ hạn tài trợ và chu kỳ tạo ra dòng tiền. Nếu một dự án cần nhiều năm để hoàn vốn nhưng doanh nghiệp phải liên tục vay mới để duy trì hoạt động, rủi ro tài chính sẽ tích tụ ngay cả khi lãi suất ưu đãi.
Muốn tháo gỡ căn cơ, cần chuyển từ tư duy cho vay theo từng đơn hàng sang tài trợ theo phương án kinh doanh và chuỗi giá trị. Ngân hàng cần đánh giá cả hợp đồng đầu ra, vùng nguyên liệu, năng lực quản trị và dòng tiền dự kiến; chính sách cần hỗ trợ cơ chế bảo lãnh, chia sẻ rủi ro để những dự án khả thi có thể tiếp cận vốn dài hạn.
Về phía doanh nghiệp, ThS. Nguyễn Văn Hoàng cho rằng, minh bạch tài chính và quản trị chuyên nghiệp phải trở thành điều kiện tiên quyết. Vốn dài hạn không chỉ là khoản tiền có thời gian vay dài hơn, mà là cam kết tài chính đủ ổn định để doanh nghiệp đầu tư, tổ chức sản xuất và nâng cấp giá trị trong suốt vòng đời dự án.