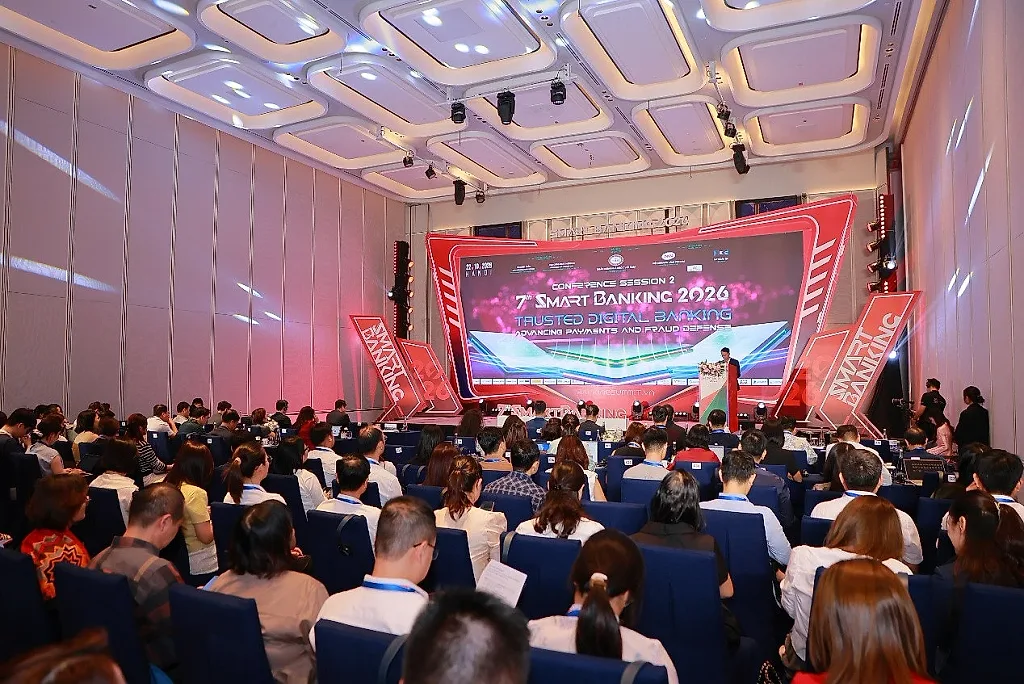
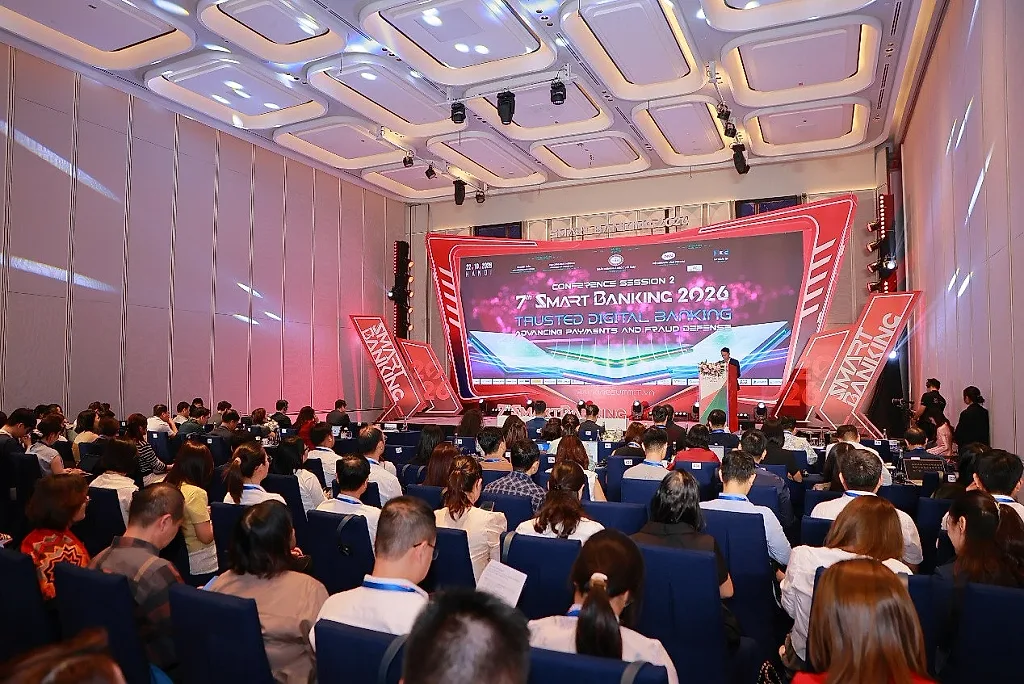
Đây là một trong những nội dung trọng tâm được các đại biểu trao đổi tại Hội thảo chuyên đề “Ngân hàng số đáng tin cậy: Thúc đẩy đổi mới thanh toán và tăng cường phòng chống gian lận”, trong khuôn khổ Hội thảo và Triển lãm ngành Ngân hàng Smart Banking 2026 do Hiệp hội Ngân hàng Việt Nam và Tập đoàn IEC phối hợp tổ chức.
Phát biểu khai mạc Hội thảo chuyên đề, ông Lê Anh Dũng, Phó Vụ trưởng Vụ Thanh toán, Ngân hàng Nhà nước Việt Nam (NHNN) cho biết, thanh toán số tại Việt Nam đang phát triển nhanh chóng, từ chuyển tiền 24/7 đến thanh toán bằng mã QR tại các cơ sở kinh doanh, cửa hàng và chợ truyền thống.
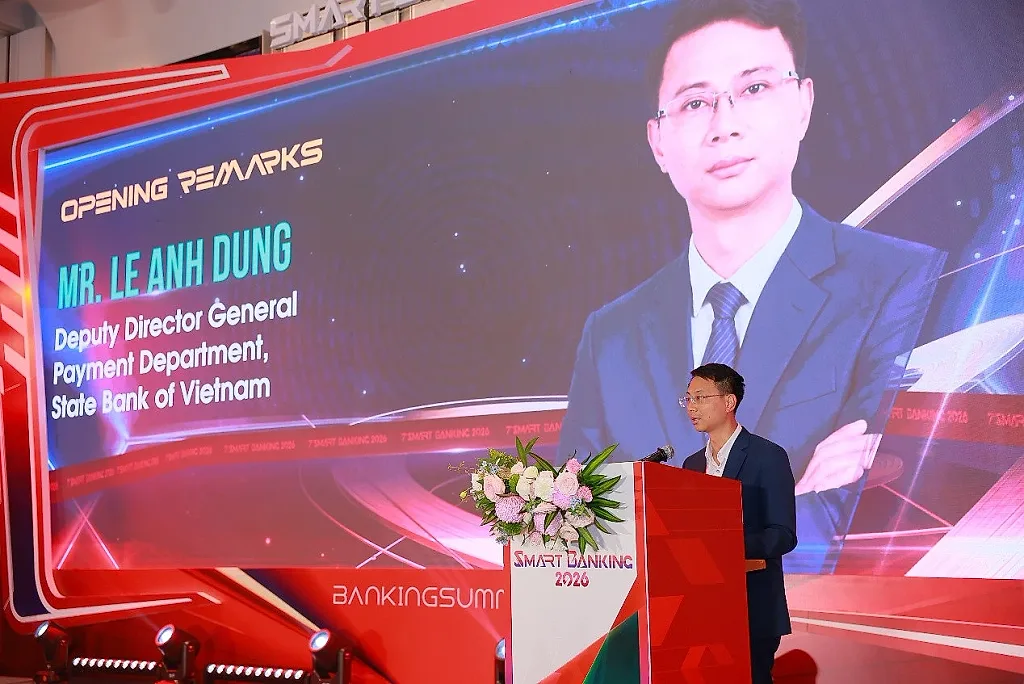
Trong 8 tháng đầu năm 2026, số lượng giao dịch thanh toán không dùng tiền mặt tăng hơn 35% so với cùng kỳ. Trong đó, giao dịch qua Internet tăng hơn 46%, qua điện thoại di động tăng 35%; thanh toán QR tăng 7% về số lượng và 26% về giá trị.
Đáng chú ý, Việt Nam đã mở rộng kết nối thanh toán QR xuyên biên giới, triển khai thanh toán 2 chiều với Thái Lan, Lào, Campuchia và hỗ trợ khách quốc tế từ Trung Quốc, Hàn Quốc, Singapore thanh toán tại Việt Nam.
Tuy nhiên, theo ông Lê Anh Dũng, tốc độ xử lý giao dịch ngày càng nhanh cũng đặt ra thách thức lớn đối với công tác phòng chống gian lận. Một giao dịch chỉ mất vài giây để hoàn tất, nhưng cũng trong khoảng thời gian đó, tiền lừa đảo có thể được chuyển qua nhiều tài khoản trung gian.
Các thủ đoạn gian lận ngày càng tinh vi, từ sử dụng AI giả mạo giọng nói, khuôn mặt để vượt qua xác thực, đến xây dựng kịch bản lừa đảo theo từng cá nhân, mua bán tài khoản ngân hàng và lợi dụng các phương thức thanh toán xuyên biên giới để tẩu tán tiền.
Trước thực tế này, NHNN đã triển khai nhiều giải pháp nhằm tăng cường an toàn thanh toán. Đến nay, gần 177 triệu hồ sơ khách hàng cá nhân và 3 triệu hồ sơ khách hàng tổ chức đã được đối chiếu thông tin sinh trắc học.
Đặc biệt, hệ thống phòng chống gian lận thanh toán SIMO đã phát cảnh báo tới 6 triệu lượt khách hàng. Trong đó, hơn 2 triệu lượt khách hàng đã dừng hoặc hủy giao dịch sau khi nhận cảnh báo, qua đó giữ lại khoảng 7.600 tỷ đồng.
Theo ông Lê Anh Dũng, ngành Ngân hàng cần tập trung vào 4 nguyên tắc gồm bảo đảm an toàn ngay từ khâu thiết kế sản phẩm; lấy định danh làm nền tảng của niềm tin; tăng cường phòng thủ chung thông qua chia sẻ dữ liệu rủi ro; đồng thời lấy người dùng làm trung tâm trong quá trình đổi mới.
Đặc biệt, khi các tác nhân AI có thể thực hiện thanh toán thay con người, ngân hàng phải xác định rõ danh tính của tác nhân, chủ thể ủy quyền và phạm vi được phép thực hiện giao dịch.
Kiểm soát định danh và bảo vệ hạ tầng ngân hàng trong kỷ nguyên AI
Từ góc độ an ninh mạng, ông Đỗ Đức Huy, Chuyên gia tư vấn cấp cao khu vực ASEAN, Palo Alto Networks cho rằng, sự phát triển của AI đang làm thay đổi đáng kể phương thức và tốc độ tấn công mạng, trong đó định danh và quyền truy cập trở thành những mục tiêu quan trọng.
Theo số liệu khảo sát được ông Huy chia sẻ, hơn 90% các vụ tấn công được thống kê có liên quan đến định danh hoặc thông tin truy cập. Đáng chú ý, số lượng định danh máy hiện có thể lớn hơn 100 lần so với định danh con người trong hệ thống công nghệ của doanh nghiệp.
Trong khi các ngân hàng đã triển khai nhiều giải pháp xác thực và quản lý truy cập đối với nhân sự, việc kiểm soát định danh của máy móc, ứng dụng và các tác nhân AI vẫn còn nhiều khó khăn.
Ông Huy khuyến nghị các tổ chức cần rà soát toàn bộ hệ thống định danh, kiểm soát quyền truy cập, loại bỏ các đặc quyền thường trực không cần thiết và tăng cường giám sát hoạt động của các tác nhân AI. Việc cấp quyền cần gắn với nhu cầu thực tế và giới hạn thời gian sử dụng nhằm giảm nguy cơ bị lợi dụng khi xảy ra sự cố.
Cùng đề cập đến yêu cầu bảo đảm an toàn hệ thống, ông Watcharaphong Choosaeng, Chuyên gia Lưu trữ, Sao lưu, Mạng và Điện toán đám mây, Dell Technologies nhấn mạnh, khả năng chống chịu trước các cuộc tấn công mạng không chỉ phụ thuộc vào việc sao lưu dữ liệu mà còn ở khả năng khôi phục toàn bộ dịch vụ ngân hàng.
Theo đó, dữ liệu cần được bảo vệ trong cả 3 trạng thái: lưu trữ, truyền tải và sử dụng. Đồng thời, hệ thống sao lưu phải bảo đảm tính toàn vẹn, được phân tách quyền truy cập và có khả năng xác định dữ liệu sạch trước khi phục hồi.
Đại diện Dell Technologies lưu ý, nếu chỉ khôi phục máy chủ và dữ liệu mà chưa bảo đảm các kết nối, định danh và ứng dụng liên quan hoạt động bình thường, dịch vụ ngân hàng vẫn có thể bị gián đoạn.
Ở góc độ vận hành, ông Joval Tan, Giám đốc quốc gia BMC Software Việt Nam cho rằng, hệ thống công nghệ ngân hàng ngày càng phức tạp, với nhiều ứng dụng và quy trình xử lý dữ liệu khác nhau. Vì vậy, các ngân hàng cần tăng cường khả năng điều phối, giám sát toàn bộ quy trình thay vì quản lý từng hệ thống riêng lẻ.
Đối với các quy trình ứng dụng AI, ông Joval Tan nhấn mạnh sự cần thiết của cơ chế giám sát và phê duyệt của con người trước khi hệ thống tự động thực hiện những tác vụ quan trọng, nhất là trong xử lý thanh toán và phát hiện gian lận.
Lấy khách hàng làm trung tâm trong phát triển ngân hàng số
Bên cạnh yêu cầu bảo mật, các tham luận cũng cho thấy xu hướng phát triển ngân hàng số đang chuyển từ mở rộng tính năng sang nâng cao khả năng thấu hiểu và đáp ứng nhu cầu khách hàng.
Chia sẻ kinh nghiệm thực tế tại MSB, bà Nguyễn Thị Linh, Giám đốc Kênh ngân hàng số cho biết, ngân hàng đã ra mắt hai nền tảng MSB Digital Bank dành cho khách hàng cá nhân và MSB Business Banking dành cho khách hàng doanh nghiệp vào ngày 25/9/2026.
Các nền tảng được phát triển dựa trên nhu cầu của từng nhóm khách hàng, từ người có thu nhập từ lương, khách hàng ưu tiên đến doanh nghiệp có nhu cầu tối ưu vận hành và quản lý dòng tiền.
Đối với khách hàng cá nhân, MSB phát triển giải pháp M-Triple, cho phép khách hàng tiếp cận các lựa chọn thẻ tín dụng, vay tín chấp và thấu chi trên nền tảng số. Với doanh nghiệp, ngân hàng triển khai giải pháp tài chính tích hợp, hỗ trợ đăng ký vay trực tuyến và thực hiện các thủ tục bằng phương thức điện tử.
Song song với việc phát triển sản phẩm, MSB đưa vào sử dụng Security Hub, cho phép khách hàng chủ động thiết lập các cấp độ bảo mật và nhận khuyến nghị tăng cường bảo vệ tài khoản.
Đáng chú ý, MSB đang thử nghiệm trợ lý tài chính thông minh Intelligent Banking Agent, hướng tới khả năng nhận diện nhu cầu, tư vấn sản phẩm và hỗ trợ khách hàng quản lý tài chính. Ngân hàng dự kiến đưa phiên bản trợ lý này ra thị trường trong nửa đầu năm 2027.
Phát triển thanh toán số gắn với bảo đảm an toàn, bảo mật là yêu cầu xuyên suốt trong quá trình chuyển đổi số ngành Ngân hàng. Trong bối cảnh AI ngày càng được ứng dụng sâu rộng, việc tăng cường quản trị rủi ro, bảo vệ dữ liệu và phối hợp phòng chống gian lận sẽ góp phần củng cố niềm tin của khách hàng, tạo nền tảng cho các dịch vụ ngân hàng số phát triển an toàn, bền vững.