Các ngân hàng xúc tiến kế hoạch thành lập ngân hàng con
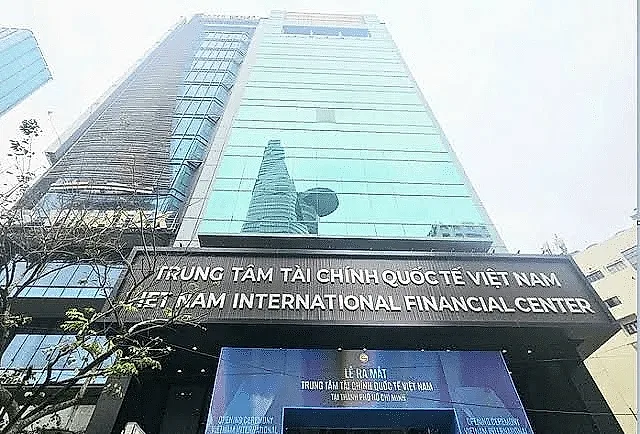
Theo thông tin công bố đến đầu tháng 11/2026, 9 ngân hàng có kế hoạch thành lập ngân hàng con tại VIFC gồm Vietcombank, MB, TPBank, LPBank, HDBank, SHB, Nam A Bank, MSB và Techcombank.
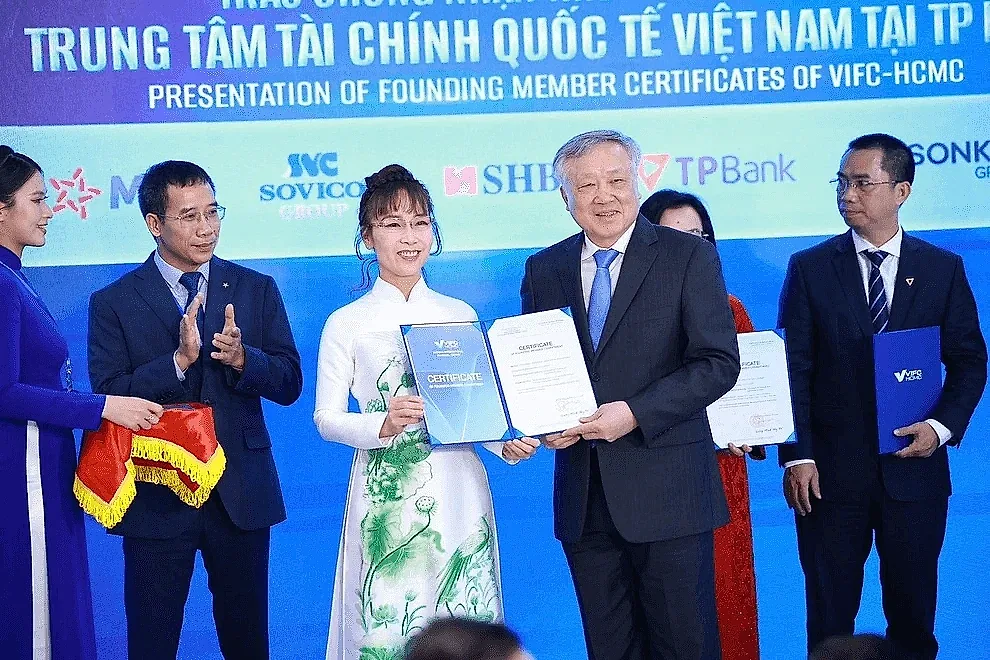
Trong đó, Vietcombank, MB, TPBank, LPBank, HDBank, SHB và Nam A Bank đã được cổ đông thông qua chủ trương tại đại hội đồng cổ đông thường niên năm 2026. MSB cũng đã công bố nghị quyết về việc cổ đông chấp thuận chủ trương thành lập ngân hàng con tại VIFC.
Với Techcombank, ngày 22/10, Hội đồng quản trị ngân hàng phê duyệt việc chốt danh sách cổ đông để lấy ý kiến bằng văn bản về kế hoạch này, với ngày đăng ký cuối cùng là 3/11/2026.
Một số ngân hàng đã công bố phương án cụ thể. MB dự kiến thành lập Ngân hàng TNHH Một thành viên MB Toàn cầu tại VIFC với vốn điều lệ 3.000 tỷ đồng hoặc ngoại tệ tương đương, do MB sở hữu 100% vốn. Vietcombank và TPBank cũng dự kiến dành 3.000 tỷ đồng để thành lập ngân hàng con theo mô hình ngân hàng thương mại trách nhiệm hữu hạn một thành viên.
Theo Nghị định 329/2025/NĐ-CP, để được cấp phép thành lập ngân hàng thương mại 100% vốn trong nước tại VIFC, ngân hàng mẹ phải đáp ứng nhiều điều kiện về năng lực tài chính và an toàn hoạt động. Trong đó, giá trị thực của vốn điều lệ phải tối thiểu tương đương 2 lần mức vốn pháp định; tỷ lệ nợ xấu không vượt quá 3%; được Ngân hàng Nhà nước xếp hạng A hoặc B, thuộc nhóm ngân hàng có quy mô lớn và có lãi trong 5 năm liền kề trước năm đề nghị. Ngân hàng mẹ cũng phải tuân thủ các quy định về an toàn hoạt động, có phương án kinh doanh khả thi và cam kết hỗ trợ tài chính, công nghệ, quản trị, điều hành cho ngân hàng con.
Những điều kiện này cho thấy việc thành lập ngân hàng con tại VIFC không chỉ là quyết định mở rộng hoạt động mà còn đặt ra yêu cầu về năng lực tài chính, quản trị và khả năng đáp ứng các chuẩn mực an toàn. Đây cũng là cơ sở để các ngân hàng tham gia sâu hơn vào hoạt động tài chính quốc tế tại trung tâm.
Nhìn từ mạng lưới ngân hàng tại GIFT City và DIFC tới cơ hội tại VIFC
Ở một số trung tâm tài chính quốc tế tại các nước trên thế giới, sự hiện diện của các ngân hàng và định chế tài chính góp phần mở rộng khả năng kết nối thị trường, thu hút dòng vốn và phát triển các dịch vụ tài chính xuyên biên giới.
Ví như, Trung tâm Tài chính Quốc tế của Ấn Độ (GIFT City), đến ngày 28/11/2025, có 38 ngân hàng với tổng tài sản đạt 100,14 tỷ USD. Các ngân hàng tại đây đã thực hiện tổng giá trị giao dịch lũy kế 142,98 tỷ USD.
GIFT City được xây dựng nhằm thu hút hoạt động ngân hàng, tài chính và đầu tư quốc tế, đồng thời trở thành đầu mối kết nối dòng vốn toàn cầu với thị trường Ấn Độ.
Trong khi đó, Trung tâm Tài chính quốc tế Dubai (DIFC) có quy mô hệ sinh thái ngân hàng và thị trường vốn lớn hơn. Theo công bố kết quả năm 2025, DIFC có hơn 290 tổ chức ngân hàng và thị trường vốn đặt trụ sở khu vực. Đáng chú ý, đến cuối năm 2024, trung tâm này có sự hiện diện của 27 trong số 29 ngân hàng toàn cầu có tầm quan trọng hệ thống (G-SIBs).
Giá trị giao dịch trên thị trường phi tập trung (OTC) tại DIFC đạt 13.000 tỷ USD trong quý IV/2025, tăng hơn 100% cả về giá trị và khối lượng. Tổng tài sản trên bảng cân đối kế toán của các ngân hàng tại đây cũng đạt 251 tỷ USD, tăng 19% so với năm 2024.
Quy mô hoạt động tại GIFT City và DIFC cho thấy khả năng thu hút các định chế tài chính quốc tế, mở rộng mạng lưới kết nối và phát triển các giao dịch thực tế là những yếu tố quan trọng đối với một trung tâm tài chính.
Với VIFC, 9 ngân hàng trong nước lên kế hoạch thành lập ngân hàng con có thể trở thành nhóm ngân hàng tiên phong đặt nền móng cho sự phát triển của hệ sinh thái ngân hàng tại trung tâm.
Khi các ngân hàng này đi vào hoạt động và mở rộng kết nối với định chế tài chính quốc tế, VIFC sẽ có thêm điều kiện thu hút dòng vốn xuyên biên giới, phát triển các dịch vụ tài chính quốc tế và tăng khả năng tiếp cận nguồn vốn dài hạn.
Đây là một trong những yếu tố có ý nghĩa đối với mục tiêu huy động nguồn lực phục vụ phát triển kinh tế, nhất là trong bối cảnh Việt Nam hướng tới tăng trưởng 2 con số trong những năm tới. Về lâu dài, hiệu quả hoạt động của các ngân hàng tại VIFC không chỉ được đánh giá qua quy mô vốn hay số lượng tổ chức tham gia, mà còn ở khả năng dẫn vốn quốc tế vào các lĩnh vực sản xuất, kinh doanh và các dự án phát triển của nền kinh tế.