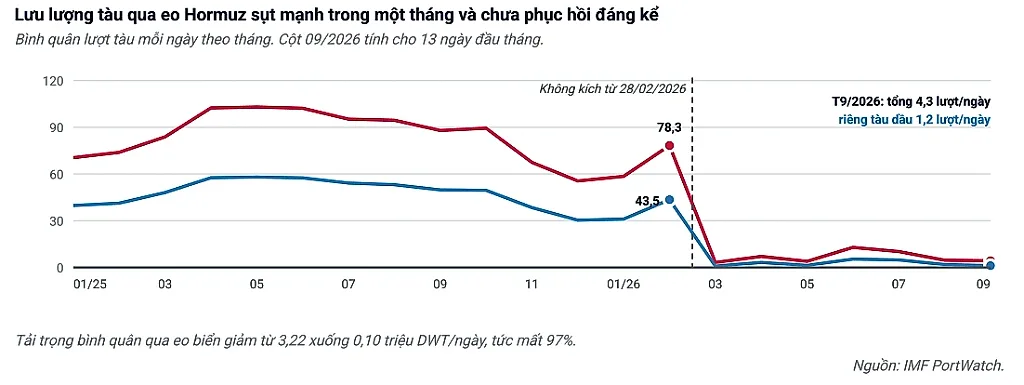
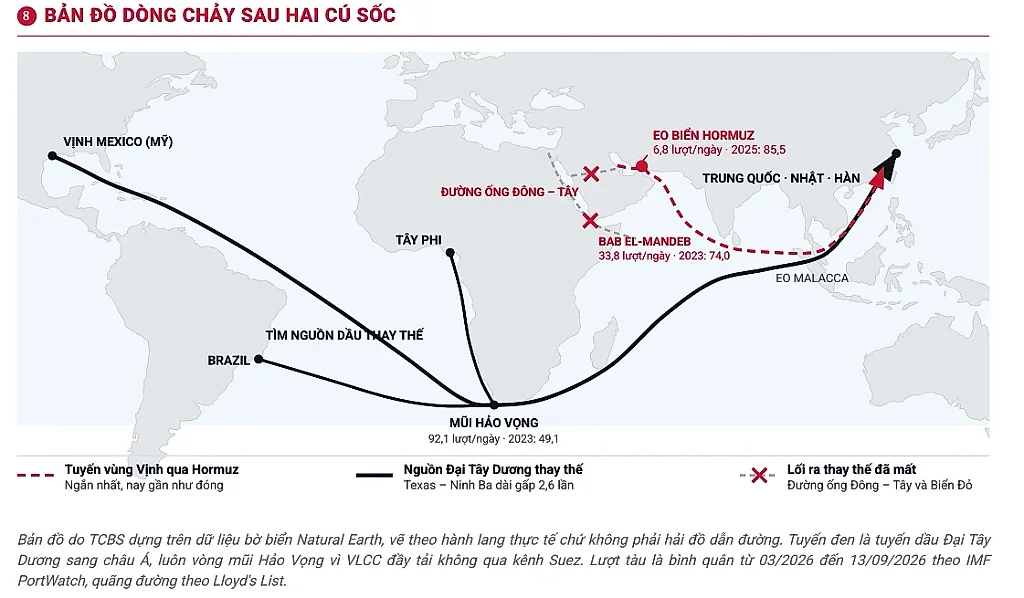
Theo dữ liệu IMF PortWatch, từ tháng 3/2026, lượng tàu qua eo biển Hormuz giảm mạnh, chỉ còn bình quân 6,8 tàu/ngày, so với 85,5 tàu/ngày trong năm 2025. Trong khi đó, số tàu đi qua Mũi Hảo Vọng tăng lên 92,1 tàu/ngày, gần gấp 2 mức 49,1 tàu/ngày của năm 2023.
Dòng chảy dầu thay đổi, quãng đường vận chuyển kéo dài
Mức giảm tại Hormuz tập trung rõ nhất ở nhóm tàu chở dầu. Số tàu dầu qua tuyến này giảm từ 48,2 tàu/ngày trong năm 2025 xuống 2,8 tàu/ngày từ tháng 3/2026 và chỉ còn 1,2 tàu/ngày trong 13 ngày đầu tháng 9.
Lượng dầu vận chuyển qua Hormuz cũng giảm từ khoảng 21,6 triệu thùng/ngày trong quý IV/2025 xuống 14,9 triệu thùng/ngày trong quý I/2026.
Hormuz đảm nhận khoảng 20% nhu cầu dầu toàn cầu và khoảng 1/4 lượng dầu vận chuyển bằng đường biển. Trong 6 tháng đầu năm 2025, lượng dầu qua tuyến này đạt khoảng 20,9 triệu thùng/ngày. Khi tuyến đường bị gián đoạn, những chuyến hàng còn lại phải đi vòng qua các tuyến xa hơn, làm nhu cầu vận chuyển tính theo tấn-hải lý tăng lên.
TCBS gọi đây là tình trạng “mất khối lượng, được quãng đường”. Khối lượng dầu thô vận chuyển bằng tàu chở dầu thô cỡ lớn (VLCC) giảm từ 22,5 triệu xuống 14,4 triệu thùng/ngày, tương đương giảm 36%. Tuy nhiên, tỷ trọng các tuyến vận chuyển dầu từ Đại Tây Dương sang Thái Bình Dương tăng từ 22% lên 35%.
Hành trình Galveston – Ninh Ba dài gấp khoảng 2,6 lần tuyến Saudi Arabia - Ninh Ba. Nhu cầu vận chuyển tính theo tấn-hải lý trên các tuyến Tây - Đông tăng khoảng 9%.
Thị trường khí hóa lỏng (LNG) cũng chịu ảnh hưởng. Qatar - một trong những nhà cung cấp LNG lớn nhất thế giới, phải vận chuyển toàn bộ sản lượng xuất khẩu qua Hormuz. Sau các sự cố tại Ras Laffan trong tháng 3/2026, công suất xuất khẩu LNG của Qatar giảm khoảng 12,8 triệu tấn/năm, tương đương 17%. Trong 6 tháng đầu năm 2026, số chuyến LNG từ Qatar chỉ đạt 18 chuyến, so với 509 chuyến cùng kỳ, giảm khoảng 96%.
Cước tàu dầu tăng mạnh
Sự thay đổi tuyến vận chuyển nhanh chóng phản ánh vào giá cước. Đến ngày 16/9, giá thuê VLCC kỳ hạn 1 năm đạt khoảng 160.000 USD/ngày, tăng 15.000 USD/ngày trong 1 tuần. Cước VLCC tuyến Tây Phi - Viễn Đông khoảng 380.000 USD/ngày, trong khi tuyến vùng Vịnh - Singapore đạt WS1.100,tức 11 lần mức cước chuẩn của tuyến theo thang Worldscale (WS)
Giá thuê tàu Suezmax đạt khoảng 125.000 USD/ngày, tăng 15.000 USD/ngày trong tuần; Aframax đạt 69.000 USD/ngày, tăng 5.500 USD/ngày. Tàu chở sản phẩm dầu thành phẩm (MR) đạt khoảng 29.000 USD/ngày, cao hơn 32,4% so với mức bình quân năm 2025.
Phí bảo hiểm rủi ro chiến tranh cũng tăng mạnh. Phí bảo hiểm thân tàu cho 1 lần đi qua Hormuz lên khoảng 7,5–12,5% giá trị thân tàu, so với khoảng 0,25% trước xung đột, tương đương mức tăng 30–50 lần.
Dòng chảy hàng hóa cũng phân hóa theo từng loại tàu. Trong khi tàu dầu phải đi vòng qua Mũi Hảo Vọng, một phần hoạt động vận tải container đang quay trở lại tuyến Suez. Lượng tàu container qua Suez trong tháng 9 đạt khoảng 10,6 tàu/ngày, cao nhất kể từ năm 2023. Ngược lại, lượng tàu dầu qua eo biển Bab el-Mandeb giảm từ 13,8 xuống 7,8 tàu/ngày trong 3 tháng.
Cước container vì vậy cũng tăng. Chỉ số Drewry World Container Index ngày 10/9 đạt 4.476 USD/container 40 feet, tăng khoảng 75% so với đầu năm. Riêng tuyến nội Á đạt 1.323 USD/container, tăng 28,7% so với tháng trước.
Đối với hàng rời, tác động trực tiếp từ Hormuz thấp hơn do chỉ khoảng 4% khối lượng và nhu cầu chuyển theo tấn-hải lý đi qua khu vực này.
Doanh nghiệp vận tải biển Việt Nam chịu tác động phân hóa
Với Việt Nam, tác động trước hết thể hiện ở nguồn cung dầu và chi phí nhập khẩu. Năm 2025, Kuwait cung cấp khoảng 80% lượng dầu thô nhập khẩu của Việt Nam và toàn bộ nguồn hàng này đi qua Hormuz. Tuy nhiên, Nghi Sơn đã xử lý 10 loại dầu thô ngoài Kuwait và thu xếp khoảng 35 triệu thùng nguồn cung thay thế đến hết tháng 9/2026.
Trong 8 tháng đầu năm 2026, Việt Nam chi khoảng 14,54 tỷ USD cho dầu thô và sản phẩm dầu, gần tương đương cả năm 2025. Lượng dầu thô nhập khẩu giảm 10,8%, trong khi xăng dầu thành phẩm tăng 12% về lượng và 78,2% về giá trị.
Theo Ngân hàng Thế giới (WB), gián đoạn tại Trung Đông làm giảm nguồn dầu thô đầu vào và khiến Việt Nam phụ thuộc hơn vào sản phẩm tinh chế nhập từ Hàn Quốc, Singapore và Malaysia. Với đội tàu dầu sản phẩm nội địa, 2 chiều bù trừ nhau: hàng từ nhà máy trong nước ít đi nhưng hàng nhập khẩu cần phân phối lại nhiều hơn.
Giá nhiên liệu hàng hải cũng tăng mạnh. Giá dầu nhiên liệu VLSFO đạt khoảng 906 USD/tấn, so với 518 USD/tấn vào tháng 2/2026. Chi phí nhiên liệu cao khiến mức tăng cước vận tải không chuyển hoàn toàn thành lợi nhuận đối với doanh nghiệp.
Tác động giữa các doanh nghiệp vận tải biển Việt Nam có sự khác biệt tùy loại tàu, tuyến khai thác và cơ cấu hợp đồng.
Những doanh nghiệp sở hữu tàu dầu, đặc biệt VLCC, Suezmax hoặc Aframax, đang có điều kiện hưởng lợi từ mặt bằng cước cao. PVT hiện sở hữu 68 tàu, trong đó hoạt động quốc tế chiếm khoảng 90% doanh thu; PVP tập trung vào nhóm tàu chở dầu thô Aframax với các hợp đồng quốc tế.
Trong khi đó, các doanh nghiệp có đội tàu cũ hoặc tập trung vào tàu nhỏ có thể chịu sức ép lớn hơn khi giá nhiên liệu tăng do chi phí khai thác cao. Với doanh nghiệp có tỷ trọng hợp đồng thuê định hạn cao, mức độ hưởng lợi từ đợt tăng cước trên thị trường giao ngay cũng thấp hơn.
Đơn cử như đơn vị vận tải container, HAH hiện có khoảng 20 tàu, chủ yếu khai thác các tuyến nội Á, trong đó khoảng 60% đội tàu được khai thác theo hợp đồng giá cố định. Cơ cấu này giúp doanh thu của doanh nghiệp ổn định hơn khi cước vận tải biến động, nhưng đồng thời mức độ hưởng lợi từ việc cước thị trường tăng cũng thấp hơn so với các đội tàu có tỷ trọng khai thác theo giá thị trường cao.
TCBS đưa ra 3 kịch bản cho thị trường. Nếu Hormuz được mở lại, nguồn dầu từ Vùng Vịnh có thể trở lại các tuyến ngắn hơn, lượng tàu được giải phóng và giá cước tàu dầu có thể điều chỉnh giảm 30% so với cùng kỳ.
Nếu tình trạng hiện nay kéo dài, lưu lượng qua Hormuz tiếp tục ở mức thấp, nguồn dầu từ khu vực Đại Tây Dương tiếp tục thay thế một phần nguồn dầu từ Vùng Vịnh, cước vận tải duy trì ở mức cao nhưng biến động có thể giảm khi doanh nghiệp thích nghi với các tuyến mới.
Trong trường hợp căng thẳng tại Biển Đỏ tiếp tục gia tăng, nhiều tuyến container có thể phải đi vòng qua Mũi Hảo Vọng, kéo dài hành trình và làm tăng chi phí vận chuyển, bảo hiểm.
Biến động tại Hormuz không chỉ làm gián đoạn một tuyến vận tải năng lượng quan trọng mà còn đang định hình lại các tuyến hàng hải toàn cầu. Với doanh nghiệp Việt Nam, cước tàu, giá nhiên liệu, cơ cấu đội tàu và tỷ trọng hợp đồng dài hạn sẽ quyết định mức độ tác động ở từng phân khúc.