Giữa tháng 6/2026, Công an tỉnh Thanh Hóa triệt phá một đường dây mua bán trái phép tài khoản ngân hàng. Chỉ tính từ tháng 9/2025 đến tháng 6/2026, nhóm đối tượng đã thu mua hơn 1.000 tài khoản. Chúng dùng một công cụ chiếm quyền camera điện thoại: khi ứng dụng ngân hàng yêu cầu quét khuôn mặt, camera thật bị chặn, phần mềm độc hại sẽ tự động chèn ảnh chân dung có sẵn của chủ tài khoản được đưa thẳng vào hệ thống xác thực. Những tài khoản ấy sau đó được dùng để thanh toán cho cờ bạc, rửa tiền, quảng cáo bẩn, lừa đảo... chúng đã thu lợi bất chính hàng tỷ đồng.
Trong bối cảnh cách mạng công nghiệp lần thứ tư và kỷ nguyên số đang diễn ra mạnh mẽ, chuyển đổi số và ứng dụng trí tuệ nhân tạo (AI) đã trở thành xu thế tất yếu, mang tính chiến lược đối với mọi quốc gia và mọi ngành kinh tế. Tổng Bí thư, Chủ tịch nước Tô Lâm trong bài viết về chuyển đổi số đăng ngày 02/9/2024 nhấn mạnh “Chuyển đổi số - động lực quạn trọng phát triển lực lượng sản xuất, hoàn thiện quan hệ sản xuất đưa đất nước bước vào kỷ nguyên mới”, đồng thời khẳng định chuyển đổi số “không đơn thuần là việc ứng dụng công nghệ số vào các hoạt động kinh tế - xã hội, mà còn là quá trình xác lập một phương thức sản xuất mới tiên tiến, hiện đại - “phương thức sản xuất số”, trong đó đặc trưng của lực lượng sản xuất là sự kết hợp hài hòa giữa con người và trí tuệ nhân tạo; dữ liệu trở thành một tài nguyên, trở thành tư liệu sản xuất quan trọng”.
Cùng với yêu cầu phát triển, đồng chí Tổng Bí thư chỉ rõ quan điểm xuyên suốt: “Bảo đảm an ninh mạng, bảo mật thông tin, an toàn dữ liệu là nhiệm vụ trọng yếu, thường xuyên, vừa cấp bách trước mắt, vừa chiến lược lâu dài...”. Đồng chí yêu cầu xử lý hài hòa mối quan hệ “An ninh để phát triển, phát triển phải đi đôi với an ninh”. Là huyết mạch của nền kinh tế, ngành Ngân hàng chuyển đổi số để nâng năng suất, chất lượng dịch vụ và sức cạnh tranh. Đi cùng với đó là trách nhiệm giữ an toàn hệ thống, giữ niềm tin của người dân, doanh nghiệp và ổn định tài chính quốc gia.
Ngày 22/12/2024, Tổng Bí thư, Chủ tịch nước Tô Lâm ký ban hành Nghị quyết số 57-NQ/TW của Bộ Chính trị (Nghị quyết số 57) về đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia, xác định đây là “đột phá quan trọng hàng đầu”, là “động lực chính” để phát triển nhanh lực lượng sản xuất hiện đại. Tài chính - ngân hàng là một trong tám lĩnh vực ưu tiên chuyển đổi số theo Chương trình Chuyển đổi số quốc gia (Quyết định 749/QĐ-TTg ngày 03/6/2020). Ngành Ngân hàng đang chuyển mạnh từ “số hóa” sang “khai thác dữ liệu và ứng dụng AI” trong thanh toán, tín dụng, quản trị rủi ro và chăm sóc khách hàng, với các ứng dụng điển hình như chấm điểm tín dụng, thẩm định cho vay, phát hiện gian lận, tư vấn tự động và định danh điện tử (eKYC).
Tổng Bí Thư, Chủ tịch nước Tô Lâm phát biểu chỉ đạo tiếp tục hoàn thiện thể chế, cơ chế, chính sách để phát triển mạnh mẽ khoa học, công nghệ và đổi mới sáng tạo.
Chủ trương, đường lối của Đảng và tinh thần chỉ đạo của Tổng Bí thư, Chủ tịch nước Tô Lâm là kim chỉ nam để giải bài toán giữa phát triển bứt phá và kiểm soát rủi ro. Trước hết là tinh thần “An ninh để phát triển, phát triển phải đi đôi với an ninh”: ngành Ngân hàng không thể vì sợ rủi ro mà dừng bước, trái lại phải xem công nghệ mới là công cụ nâng cao năng lực quản trị rủi ro, nhưng phải đặt an toàn lên hàng đầu, chủ động phòng ngừa từ sớm, từ xa.
Cùng với đó là tinh thần tự chủ, tự cường về công nghệ và con người là nền tảng cốt lõi. Đồng chí Tổng Bí thư, Chủ tịch nước chỉ rõ: Chúng ta phải biết cách đứng trên vai những người khổng lồ... nhưng phải “xây dựng và củng cố năng lực tự chủ, tự cường về công nghệ, con người và cơ chế quản trị”, “phát triển nền công nghiệp an toàn thông tin Make in Vietnam bền vững”; ngành Ngân hàng không thể phụ thuộc hoàn toàn vào giải pháp công nghệ, hạ tầng dữ liệu nước ngoài mà phải làm chủ công nghệ lõi.
Ngành Ngân hàng cũng phải tôn trọng nguyên tắc thúc đẩy phát triển trí tuệ nhân tạo có trách nhiệm và có sự giám sát của con người, phù hợp Luật Trí tuệ nhân tạo năm 2025: AI giữ vai trò hỗ trợ, tư vấn; tổ chức tín dụng và người có thẩm quyền giữ trách nhiệm pháp lý cuối cùng đối với các quyết định ảnh hưởng đến quyền lợi hợp pháp của người dân và doanh nghiệp. Vì thế, thành quả chuyển đổi số được đo bằng hiệu quả thực chất gắn với an toàn, tin cậy và khả năng kiểm soát rủi ro; số lượng ứng dụng chỉ là phần nổi. Đổi mới sáng tạo được phép chấp nhận rủi ro, song an toàn tiền gửi, bí mật khách hàng, tuân thủ pháp luật và an toàn hệ thống là những lằn ranh phải giữ.
Bước tiến dài và những vết nứt mới
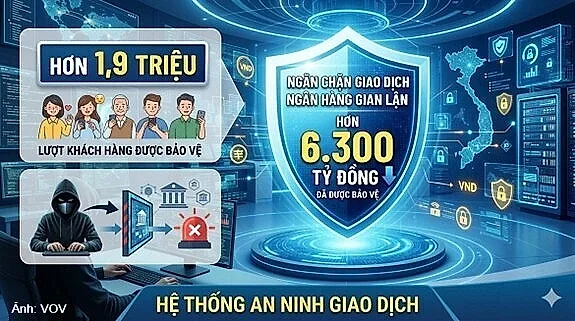
Theo số liệu của Ngân hàng Nhà nước Việt Nam (NHNN), gần 89% người từ 15 tuổi trở lên đã có tài khoản thanh toán; giá trị thanh toán không dùng tiền mặt năm 2025 vượt 28 lần GDP; giao dịch qua mã QR tăng hơn 20 lần sau 5 năm; hơn 178 triệu hồ sơ khách hàng đã được đối chiếu sinh trắc học (đến 02/10/2026). Hệ thống giám sát, cảnh báo nghi ngờ lừa đảo (SIMO) chia sẻ dữ liệu cho 21 đơn vị khai thác; sau cảnh báo, hơn 1,9 triệu lượt khách hàng đã dừng hoặc hủy giao dịch, tổng giá trị hơn 6.300 tỷ đồng. Các ngân hàng lớn như VietinBank, Vietcombank, BIDV, MB, Techcombank đã triển khai hàng loạt ứng dụng AI trong chăm sóc khách hàng, phát hiện gian lận, phân tích rủi ro tín dụng và cá nhân hóa sản phẩm. Những kết quả đó cho thấy chuyển đổi số đã đi sâu vào đời sống xã hội, đồng thời đặt ra yêu cầu ngày càng cao về chất lượng dữ liệu, an toàn công nghệ và năng lực quản trị.
Tại sự kiện Chuyển đổi số ngành Ngân hàng năm 2026 diễn ra ngày 18/8/2026, Thống đốc NHNN Phạm Đức Ấn nhấn mạnh: “Dữ liệu và trí tuệ nhân tạo không phải là mục tiêu tự thân, mà phải trở thành nguồn lực và công cụ để nâng cao năng lực quản trị, đổi mới sản phẩm, quản trị rủi ro, phục vụ người dân và doanh nghiệp tốt hơn”. Chiến lược chuyển đổi số ngành Ngân hàng đến năm 2030 (Quyết định 3579/QĐ-NHNN ngày 03/11/2025) đặt mục tiêu 95% dân số từ 15 tuổi trở lên có tài khoản giao dịch, giá trị thanh toán không dùng tiền mặt gấp 30 lần GDP và 100% cán bộ được đào tạo kỹ năng số.
Tuy nhiên, bên cạnh cơ hội to lớn, chuyển đổi số càng sâu thì rủi ro càng lớn, đòi hỏi ngành chuyển từ tư duy “ứng phó sự cố” sang “chủ động phòng ngừa từ sớm, từ xa”. Báo cáo của Hội đồng Ổn định Tài chính (FSB) ngày 14/11/2024 đã cảnh báo việc ứng dụng AI trong lĩnh vực tài chính có thể làm gia tăng rủi ro an ninh mạng, sự phụ thuộc vào nhà cung cấp công nghệ tập trung, rủi ro mô hình và chất lượng dữ liệu; AI tạo sinh còn làm gia tăng gian lận và thông tin sai lệch. Thực tiễn quốc tế và Việt Nam cho thấy các rủi ro này không còn là giả định.
Đầu năm 2024, một nhân viên của một công ty đa quốc gia tại Hồng Kông (Trung Quốc) bị lừa chuyển khoảng 25 triệu USD sau cuộc họp trực tuyến sử dụng hình ảnh và giọng nói giả mạo giám đốc tài chính cùng các đồng nghiệp; các tổ chức tài chính thế giới liên tục là mục tiêu của mã độc tống tiền (ransomware) và tấn công chuỗi cung ứng; FSB nhận định sự phụ thuộc ngày càng lớn vào nhà cung cấp công nghệ bên ngoài có thể làm gia tăng rủi ro tập trung và rủi ro lan truyền khi một nhà cung cấp gặp sự cố; Samsung phải hạn chế công cụ AI tạo sinh sau khi nhân viên đưa mã nguồn và thông tin nội bộ lên chatbot công cộng; tranh luận quanh thuật toán xét hạn mức thẻ Apple Card năm 2019 làm dấy lên lo ngại chấm điểm tín dụng bằng thuật toán có thể đối xử thiếu công bằng giữa các nhóm khách hàng.
Tại Việt Nam, các đối tượng lừa đảo ngày càng lợi dụng công nghệ để giả danh ngân hàng, cơ quan công an, cơ quan thuế hoặc người thân để lấy mật khẩu, mã OTP hoặc yêu cầu cài ứng dụng giả mạo hoặc tự chuyển tiền; Công nghệ deepfake, giọng nói nhân tạo và phần mềm độc hại có thể được sử dụng để giả mạo danh tính, can thiệp thiết bị và tìm cách vượt qua quy trình xác thực sinh trắc học; tấn công vào hệ thống và nhà cung cấp dịch vụ như trung tâm dữ liệu, điện toán đám mây, nền tảng định danh, cổng thanh toán. Trong tương lai, AI có thể khiến gian lận được cá nhân hóa, tự động hóa, khó phát hiện hơn; xuất hiện “ảo giác” của AI tạo sinh, rủi ro quyết định tín dụng đồng loạt, rủi ro tập trung vào các nhà cung cấp công nghệ lớn và rủi ro tranh chấp trách nhiệm pháp lý khi AI gây thiệt hại.
Gọi đúng tên rủi ro
Từ thực trạng đó, có thể xác định tám nhóm rủi ro trọng yếu:
Thứ nhất,an ninh mạng và gian lận số có sự hỗ trợ của AI, deepfake. Theo Bộ Công an, trong năm 2026 các đối tượng triệt để lợi dụng AI, deepfake, DeepVoice, mạng xã hội, ngân hàng số để tạo dựng lòng tin, giả hình ảnh, giọng nói của người thân hoặc lãnh đạo nhằm yêu cầu chuyển tiền khẩn cấp. Đường dây mua bán tài khoản bị Công an tỉnh Thanh Hóa triệt phá nêu ở đầu bài là ví dụ điển hình. Thiệt hại do lừa đảo trực tuyến năm 2025 được Bộ Công an ước tính vượt 8.000 tỷ đồng; tội phạm còn dùng deepfake lập tài khoản “sạch” phục vụ rửa tiền.
Thứ hai,rủi ro về dữ liệu và quyền riêng tư: khối dữ liệu khách hàng lớn, tập trung, trong đó dữ liệu sinh trắc học trở thành tài sản có giá trị cao đối với tội phạm; Thống đốc NHNN yêu cầu dữ liệu ngành Ngân hàng phải “đúng, đủ, sạch, sống”; dữ liệu cá nhân phải được xử lý đúng mục đích theo Điều 27 và Điều 30 Luật Bảo vệ dữ liệu cá nhân năm 2025.
Thứ ba,rủi ro mô hình và quản trị AI: khi AI tham gia quyết định cấp tín dụng hoặc thanh toán, sai sót có thể gây thiệt hại trực tiếp; Thông tư số 53/2026/TT-NHNN ngày 30/09/2026 (Thông tư số 53) yêu cầu hệ thống rủi ro cao phải có công cụ giám sát liên tục, con người có thể can thiệp, ghi đè hoặc kích hoạt ngắt khẩn cấp. Khi mức độ tự động hóa tăng, các rủi ro như thiên lệch dữ liệu huấn luyện, mô hình “hộp đen” khó giải thích và mơ hồ về trách nhiệm giải trình sẽ trở thành thách thức trung tâm của quản trị AI.
Thứ tư,phụ thuộc bên thứ ba và chủ quyền số: ngân hàng ngày càng lệ thuộc nhà cung cấp AI, điện toán đám mây; NHNN đã chỉ đạo rà soát, khắc phục lỗ hổng xác thực và thay thế công nghệ cũ; Tổng Bí thư Tô Lâm nhấn mạnh yêu cầu bảo đảm an ninh dữ liệu và chủ quyền số quốc gia (Thông báo số 24-TB/CQTTBCĐ ngày 07/7/2026).
Thứ năm,rủi ro vận hành và an toàn hệ thống: khi quy mô giao dịch tăng thì bất kỳ sự cố hệ thống nào cũng có thể lan nhanh và ảnh hưởng tới số lượng lớn khách hàng; Thông tư số 53 yêu cầu khi xảy ra sự cố nghiêm trọng, đơn vị vận hành phải lập tức kích hoạt ngắt khẩn cấp và chuyển sang quy trình thủ công khi cần thiết. Theo yêu cầu của NHNN, ứng dụng Mobile Banking phải có tính năng phát hiện và tự dừng hoạt động khi thiết bị bị root, jailbreak, can thiệp trái phép hoặc ứng dụng bị chỉnh sửa.
Thứ sáu,rủi ro thể chế và tuân thủ: Công nghệ thay đổi nhanh hơn tốc độ hoàn thiện pháp luật; Thống đốc NHNN yêu cầu tiếp tục rà soát, hoàn thiện khuôn khổ pháp lý vừa thúc đẩy đổi mới sáng tạo vừa kiểm soát hiệu quả rủi ro, kịp thời nhận diện các vấn đề mới từ AI, dữ liệu, ngân hàng mở và các mô hình ngân hàng số mới. Thông tư số 53 sẽ có hiệu lực từ ngày 15/11/2026, tức là các tổ chức tín dụng đang ở giai đoạn chuyển tiếp, phải lập hồ sơ, đánh giá điều kiện triển khai và trình cấp có thẩm quyền xem xét trước khi đưa hệ thống AI vào vận hành chính thức.
Thứ bảy,rủi ro nguồn nhân lực: Thống đốc NHNN coi phát triển nhân lực về dữ liệu, AI, công nghệ và an ninh mạng là một trong sáu nhóm nhiệm vụ trọng tâm; sự thiếu hụt nằm ở cả chuyên gia công nghệ lẫn năng lực giám sát AI của đội ngũ quản lý nghiệp vụ.
Thứ tám,rủi ro về niềm tin xã hội và tính bao trùm: niềm tin là tài sản cốt lõi của ngân hàng; nếu các nhóm yếu thế, người cao tuổi hoặc người ít am hiểu công nghệ bị lừa đảo hoặc bị loại khỏi dịch vụ do rào cản số, niềm tin xã hội và mục tiêu tài chính toàn diện đều bị ảnh hưởng. Thông tư số 53 yêu cầu ngân hàng thông báo cho khách hàng biết họ đang tương tác với AI nếu AI thay thế con người trong giao tiếp trực tiếp.
Các nguyên nhân cốt lõi lý giải phần lớn các rủi ro nêu trên: Độ trễ giữa công nghệ và thể chế; bất cân xứng giữa tấn công và phòng thủ - đối tượng tấn công chỉ cần tìm một điểm yếu, trong khi ngân hàng phải bảo vệ toàn bộ chuỗi từ hạ tầng, ứng dụng, dữ liệu đến thiết bị của khách hàng; con người là mắt xích yếu khi bị thao túng tâm lý hoặc thiếu cảnh giác; và sự tập trung dữ liệu, phụ thuộc công nghệ khiến một sự cố có thể gây hậu quả lớn.
Suy cho cùng, chuyển đổi số là bài toán quản trị: quản trị rủi ro, quản trị dữ liệu, trách nhiệm giải trình và an toàn hệ thống; đầu tư công nghệ mới là điều kiện ban đầu. Ngân hàng càng tự động hóa sâu thì càng phải tăng cường khả năng giám sát, kiểm chứng và can thiệp của con người. Thống đốc Phạm Đức Ấn cho rằng những kết quả đạt được “mới chỉ là bước đầu”, đồng thời cảnh báo các vấn đề mới về thể chế, dữ liệu, an ninh mạng, gian lận số, bảo vệ quyền riêng tư và quản trị AI sẽ xuất hiện ngày càng nhanh.
Nhận diện đúng rủi ro mới đi được nửa chặng đường. Câu hỏi còn lại là làm sao để ngân hàng vẫn tăng tốc chuyển đổi số, còn an toàn được giữ chắc từ sớm, từ xa. Định hướng của Đảng, khung pháp lý mới và những việc cần làm ngay ở từng ngân hàng, từng bộ phận, từng chi bộ sẽ được bàn ở kỳ 2.
Còn nữa...