Chi phí bán hàng vượt 1.000 tỷ đồng, lợi nhuận quý III suy giảm
Theo báo cáo tài chính hợp nhất quý III/2026, Tổng Công ty CP Bia – Rượu – Nước giải khát Sài Gòn (Sabeco, HoSE: SAB) ghi nhận doanh thu thuần đạt 6.684 tỷ đồng, tăng gần 4% so với cùng kỳ năm trước. Sau khi trừ đi giá vốn, lợi nhuận gộp của SAB đạt 2.547 tỷ đồng, tăng gần 7%, trong khi biên lợi nhuận gộp cải thiện từ 37,1% lên 38,1%.

Trong cơ cấu doanh thu, hoạt động kinh doanh bia tiếp tục chiếm tỷ trọng chủ yếu với 6.357 tỷ đồng, tăng 4% so với cùng kỳ và đóng góp hơn 95% tổng doanh thu thuần. Mức tăng này được hỗ trợ bởi các đợt điều chỉnh giá bán bia trong tháng 4 và tháng 5/2026.
Cùng với việc tăng giá bán, chi phí nguyên liệu đầu vào diễn biến thuận lợi cũng góp phần cải thiện biên lợi nhuận. Trong đó, biên lợi nhuận gộp riêng mảng bia đạt 40,5%, tăng 1 điểm phần trăm so với cùng kỳ nhờ chi phí đại mạch và gạo theo các hợp đồng phòng ngừa rủi ro giá cả trong năm 2026.
Tuy nhiên, chi phí bán hàng của Sabeco còn tăng nhanh hơn tốc độ tăng trưởng doanh thu. Trong quý III, khoản chi này đạt hơn 1.077 tỷ đồng, tăng 10% so với mức 981 tỷ đồng cùng kỳ năm trước. Tỷ lệ chi phí quảng cáo và khuyến mãi trên doanh thu bia tăng từ 9% lên 9,4%.
Bên cạnh đó, chi phí quản lý doanh nghiệp cũng ghi nhận tăng 6%, lên hơn 248 tỷ đồng. Tổng chi phí bán hàng và quản lý doanh nghiệp trong quý đạt gần 1.326 tỷ đồng, tăng hơn 100 tỷ đồng so với cùng kỳ.
Ở chiều ngược lại, doanh thu hoạt động tài chính đạt 292 tỷ đồng, tăng khoảng 16%, trong khi phần lãi từ các công ty liên doanh, liên kết giảm 15%, còn 52 tỷ đồng.
Kết thúc quý III, Sabeco ghi nhận lợi nhuận trước thuế đạt 1.576 tỷ đồng, giảm khoảng 7% so với cùng kỳ. Lợi nhuận sau thuế hợp nhất đạt 1.272 tỷ đồng, giảm hơn 9%.
Ngoài áp lực chi phí bán hàng, lợi nhuận quý III/2026 của Sabeco còn chịu ảnh hưởng từ nền so sánh cao của cùng kỳ năm trước, liên quan đến các khoản thu nhập bất thường trong quá trình hợp nhất Sabibeco.
Cụ thể, trong quý III/2025, Sabeco ghi nhận khoản lãi 137 tỷ đồng vào thu nhập khác và khoản hoàn nhập lỗ 85 tỷ đồng liên quan đến việc đánh giá lại tỷ lệ sở hữu 21,8% trước đó tại Sabibeco. Tổng giá trị hai khoản này đạt 222 tỷ đồng.
Đến quý III/2026, khi không còn các khoản thu nhập tương ứng, lợi nhuận khác của Sabeco giảm mạnh, từ gần 133 tỷ đồng xuống còn 17,6 tỷ đồng. Đây là một trong những nguyên nhân khiến lợi nhuận trước thuế suy giảm dù lợi nhuận gộp từ hoạt động bán hàng vẫn tăng trưởng.
Lũy kế 9 tháng đầu năm 2026, Sabeco ghi nhận doanh thu thuần đạt 20.029 tỷ đồng, tăng hơn 5% so với cùng kỳ năm trước. Trong đó, doanh thu bia đạt 18.981 tỷ đồng, tăng 6%.
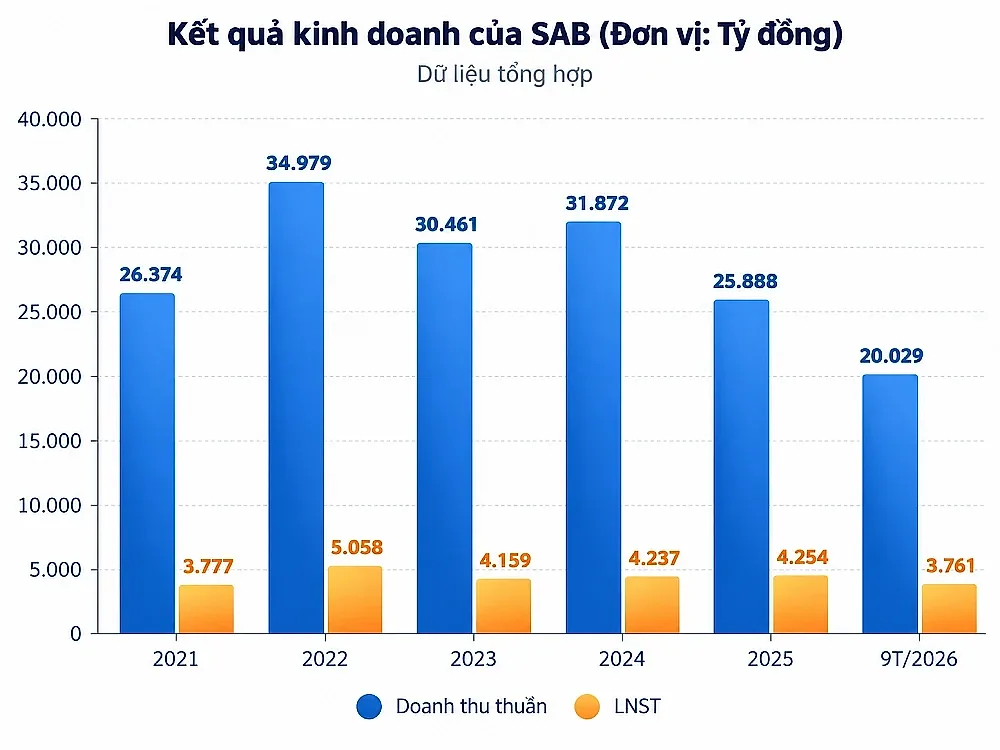
Lợi nhuận gộp đạt 7.615 tỷ đồng, tăng gần 14%, đưa biên lợi nhuận gộp toàn doanh nghiệp lên 38%, cao hơn 2,8 điểm phần trăm so với cùng kỳ. Riêng mảng bia ghi nhận biên lợi nhuận gộp 40,7%, tăng 2,9 điểm phần trăm.
Trong cùng giai đoạn, chi phí bán hàng tăng hơn 16%, lên 3.132 tỷ đồng, trong khi chi phí quản lý doanh nghiệp tăng gần 3%, đạt 740 tỷ đồng. Tổng hai khoản chi phí này lên tới 3.872 tỷ đồng.
Kết quả, lợi nhuận trước thuế 9 tháng đạt hơn 4.660 tỷ đồng, tăng khoảng 9% so với cùng kỳ. Lợi nhuận sau thuế hợp nhất đạt 3.761 tỷ đồng, tăng gần 9%.
Sabeco đặt mục tiêu thu gần 29.000 tỷ đồng năm nay, chuyên gia tính đến khả năng hạ dự báo
Trước đó, trong báo cáo thường niên 2025, Sabeco dự báo thị trường bia Việt Nam năm 2026 tiếp tục duy trì vị thế trong nhóm thị trường đồ uống lớn tại Đông Nam Á, song mức độ cạnh tranh sẽ gia tăng trước những thay đổi về thị hiếu tiêu dùng và chính sách quản lý.
Trong đó, nhóm khách hàng trẻ ngày càng ưu tiên các sản phẩm cao cấp, trải nghiệm mới và kênh mua sắm trực tuyến. Các quy định về quảng cáo, kiểm soát đồ uống có cồn cùng xu hướng tiêu dùng xanh cũng tác động đến hoạt động sản xuất, kinh doanh của doanh nghiệp ngành bia.
Bên cạnh Luật Phòng, chống tác hại của rượu, bia và Nghị định 168/2024/NĐ-CP, ngành bia còn đứng trước lộ trình tăng thuế tiêu thụ đặc biệt từ năm 2027.
Theo Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15, được Quốc hội thông qua ngày 14/6/2025 và có hiệu lực từ ngày 1/1/2026, thuế suất đối với bia được giữ ở mức 65% trong năm 2026, sau đó tăng thêm 5 điểm phần trăm mỗi năm, lên 70% vào năm 2027 và đạt 90% vào năm 2031.
Đối với nước giải khát có hàm lượng đường trên 5g/100ml theo tiêu chuẩn quốc gia, thuế suất 8% bắt đầu áp dụng từ năm 2027 và tăng lên 10% từ năm 2028. Những thay đổi này đặt ra yêu cầu điều chỉnh chiến lược sản phẩm, giá bán và hoạt động phân phối của các doanh nghiệp trong ngành.
Dù vậy, Sabeco vẫn đánh giá thị trường trong nước còn dư địa phát triển nhờ quy mô dân số lớn, cơ cấu dân số trẻ và nhu cầu đối với các sản phẩm chất lượng cao. Doanh nghiệp định hướng tiếp tục đổi mới danh mục sản phẩm, ứng dụng công nghệ và trí tuệ nhân tạo (AI) trong phân tích hành vi tiêu dùng, đồng thời tăng cường sử dụng dữ liệu trong hoạt động tiếp thị và phân phối.
Trên cơ sở đó, Sabeco đặt kế hoạch kinh doanh năm 2026 với doanh thu thuần gần 29.000 tỷ đồng, tăng 12% so với thực hiện năm 2025; lợi nhuận sau thuế dự kiến đạt khoảng 5.000 tỷ đồng, tăng 8%.
Với kết quả đạt được trong 9 tháng đầu năm 2026, Sabeco đã hoàn thành khoảng 69% kế hoạch doanh thu và 75% mục tiêu lợi nhuận sau thuế cả năm. Theo đó, doanh nghiệp cần ghi nhận thêm gần 9.000 tỷ đồng doanh thu và khoảng 1.240 tỷ đồng lợi nhuận sau thuế trong quý IV để hoàn thành kế hoạch đề ra.
Trong khi đó, theo đánh giá của Vietcap, kết quả kinh doanh 9 tháng đầu năm 2026 của Sabeco thấp hơn kỳ vọng của đơn vị phân tích, dù doanh nghiệp vẫn duy trì tăng trưởng lợi nhuận. Doanh thu thuần và lợi nhuận sau thuế thuộc cổ đông công ty mẹ lần lượt đạt 71% và 70% dự báo cả năm của đơn vị phân tích này. Vietcap nhận định có khả năng phải điều chỉnh giảm dự báo kết quả kinh doanh năm 2026 của Sabeco, song chưa đưa ra mức điều chỉnh cụ thể.
Sabeco nắm hơn 17.000 tỷ đồng tiền gửi
Bên cạnh kết quả kinh doanh, báo cáo tài chính hợp nhất quý III/2026 của Sabeco ghi nhận những thay đổi đáng kể trong cơ cấu tài sản. Tại ngày 30/9/2026, tổng tài sản doanh nghiệp đạt 29.922 tỷ đồng, giảm khoảng 2.675 tỷ đồng, tương đương 8,2% so với đầu năm.
Trong đó, tiền và các khoản tương đương tiền đạt 2.392 tỷ đồng, giảm hơn 1.625 tỷ đồng so với hồi đầu năm. Ngược lại, đầu tư tài chính ngắn hạn tăng từ 15.355 tỷ đồng lên 16.134 tỷ đồng. Toàn bộ khoản đầu tư tài chính ngắn hạn này được ghi nhận dưới hình thức đầu tư nắm giữ đến ngày đáo hạn.
Ở phần tài sản dài hạn, Sabeco còn ghi nhận 969 tỷ đồng đầu tư nắm giữ đến ngày đáo hạn, giảm hơn 1.006 tỷ đồng so với đầu năm. Tính chung cả ngắn hạn và dài hạn, các khoản đầu tư nắm giữ đến ngày đáo hạn đạt hơn 17.100 tỷ đồng.
Nếu cộng thêm tiền và các khoản tương đương tiền, tổng giá trị đạt gần 19.500 tỷ đồng, tương đương 65,2% tổng tài sản tại thời điểm cuối tháng 9/2026. Quy mô này giảm khoảng 1.853 tỷ đồng so với đầu năm.
Trong 9 tháng đầu năm, Sabeco ghi nhận doanh thu hoạt động tài chính gần 819 tỷ đồng, tăng hơn 9% so với cùng kỳ năm trước.
Ở một diễn biến khác, hàng tồn kho của Sabeco tại ngày 30/9/2026 đạt 1.641 tỷ đồng, giảm 386 tỷ đồng, tương đương 19% so với đầu năm.
Xét theo giá trị trước dự phòng, hàng tồn kho giảm từ 2.110 tỷ đồng xuống còn 1.714 tỷ đồng. Đồng thời, dự phòng giảm giá hàng tồn kho thu hẹp từ 82,5 tỷ đồng xuống 73,2 tỷ đồng. Như vậy, phần lớn mức giảm giá trị hàng tồn kho đến từ biến động của khoản mục trước dự phòng, trong khi mức trích lập dự phòng cũng giảm so với đầu năm.
Ở bên kia bảng cân đối kế toán, nợ phải trả của Sabeco tại thời điểm cuối tháng 9 đạt 7.238 tỷ đồng, giảm gần 2.359 tỷ đồng so với đầu năm. Vốn chủ sở hữu đạt 22.684 tỷ đồng, giảm khoảng 316 tỷ đồng và chiếm gần 76% tổng nguồn vốn. Trong cơ cấu nợ phải trả, các khoản vay và nợ thuê tài chính ngắn hạn, dài hạn có tổng giá trị khoảng 275 tỷ đồng.
So với quy mô dư nợ vay, lượng tiền và các khoản đầu tư nắm giữ đến ngày đáo hạn của Sabeco lớn hơn đáng kể, đồng thời chiếm tỷ trọng chủ yếu trong cơ cấu tài sản doanh nghiệp.