Tín dụng tăng nhanh hơn huy động, áp lực chi phí vốn gia tăng
Hoạt động tín dụng tiếp tục mở rộng trong quý III/2026, trong khi tốc độ tăng trưởng huy động vốn thấp hơn. Chênh lệch giữa hai chỉ tiêu đang đặt ra yêu cầu cân đối nguồn vốn đối với các ngân hàng thương mại, nhất là khi nhu cầu vốn phục vụ sản xuất, kinh doanh và các dự án trung, dài hạn gia tăng vào cuối năm.
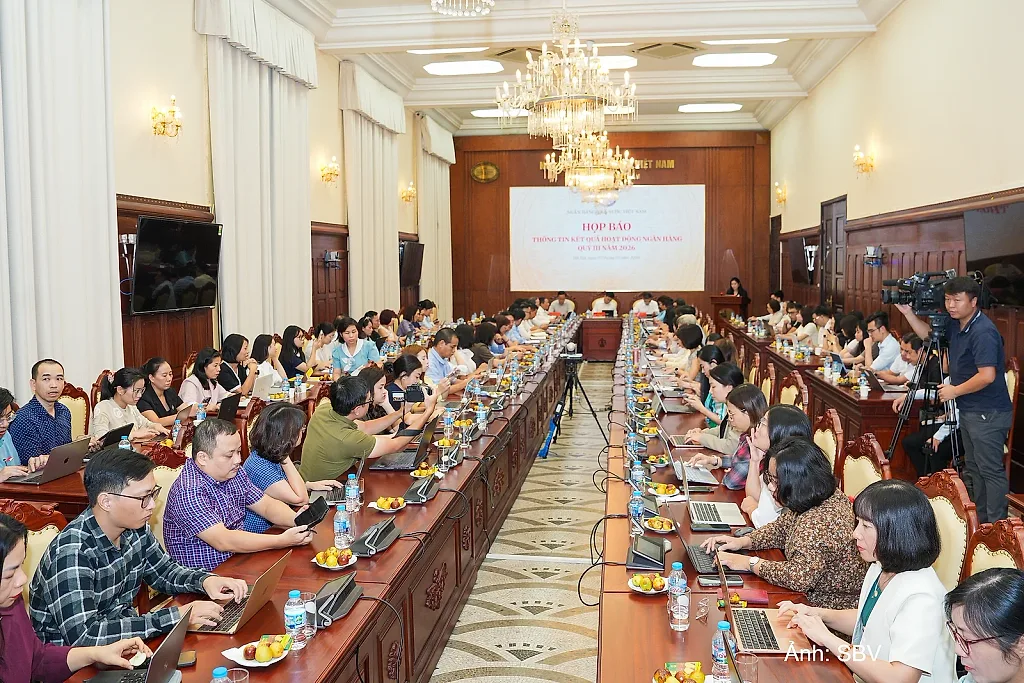
Theo số liệu Ngân hàng Nhà nước (NHNN) công bố tại họp báo ngày 7/10, dư nợ tín dụng toàn hệ thống đến cuối tháng 9 đạt 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025 và tăng 16,69% so với cùng kỳ. Trong khi đó, huy động vốn của các tổ chức tín dụng tính đến ngày 28/9 tăng 9,78% so với đầu năm.
Áp lực cân đối vốn cũng thể hiện qua mặt bằng lãi suất. Phát biểu tại họp báo NHNN ngày 7/10, Phó Thống đốc Phạm Thanh Hà cho biết lãi suất tiền gửi bình quân đối với các giao dịch phát sinh mới đến ngày 20/9 đạt 6,38%/năm, tăng 1,15% so với cuối năm 2025.
Theo Phó Thống đốc, NHNN tiếp tục duy trì các mức lãi suất điều hành, sử dụng linh hoạt nghiệp vụ thị trường mở để bảo đảm thanh khoản hệ thống. Tốc độ tăng lãi suất huy động đã chậm lại, trong khi mặt bằng lãi suất về cơ bản ổn định quanh mức mới.
Tuy nhiên, đối với các ngân hàng thương mại, chi phí huy động vốn vẫn là yếu tố cần tính toán khi mở rộng tín dụng. Việc lãi suất tiền gửi tăng có thể làm gia tăng chi phí trả lãi, trong khi khả năng điều chỉnh lãi suất cho vay phụ thuộc vào nhu cầu tín dụng, mức độ cạnh tranh và thời hạn tái định giá các khoản vay.
Báo cáo ngành ngân hàng tháng 9/2026 của Công ty CP Chứng khoán VPBank (VPBankS) cho thấy lãi suất huy động kỳ hạn 12 tháng bình quân trên thị trường giảm từ khoảng 6,04% cuối tháng 3 xuống 5,90% cuối tháng 6, sau đó duy trì quanh 5,91% trong tháng 8.
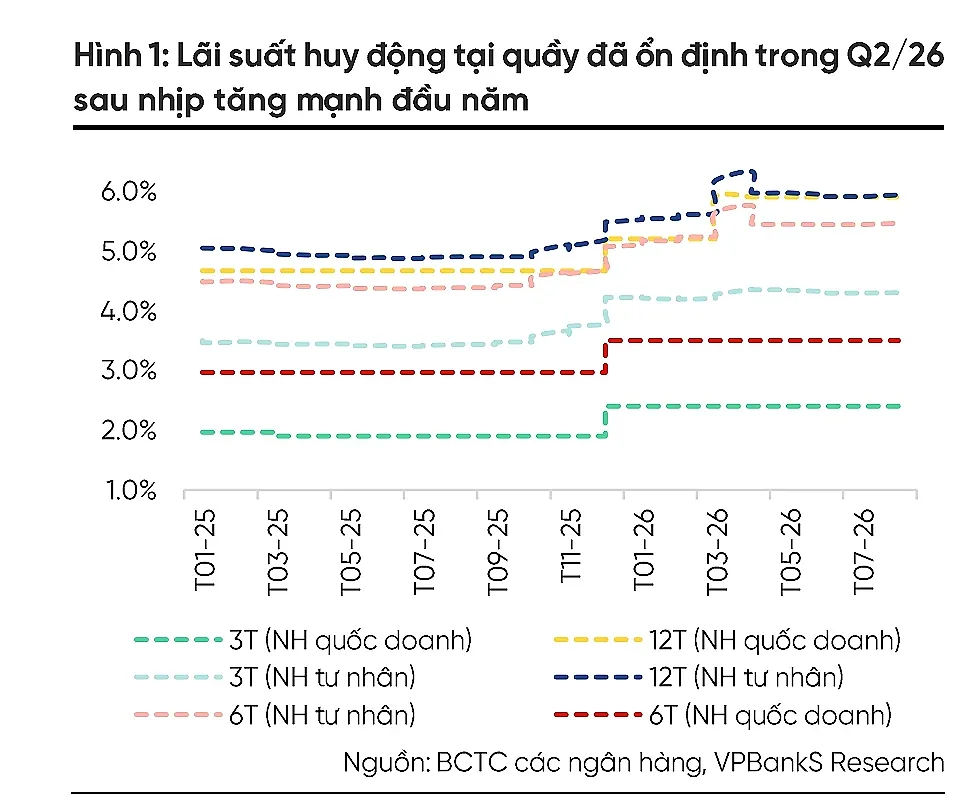
VPBankS đánh giá thanh khoản hệ thống đã cải thiện so với giai đoạn đầu năm, nhưng dư địa giảm sâu lãi suất huy động không lớn khi tín dụng tiếp tục tăng nhanh hơn tiền gửi và nhu cầu vốn trung, dài hạn có xu hướng gia tăng.
Đáng chú ý, chênh lệch giữa tăng trưởng tín dụng và huy động vốn không đồng nghĩa các ngân hàng đang thiếu thanh khoản. Ngoài tiền gửi khách hàng, các tổ chức tín dụng còn có thể bổ sung vốn thông qua phát hành giấy tờ có giá, vay trên thị trường liên ngân hàng hoặc tiếp cận nguồn vốn quốc tế.
Tuy nhiên, mỗi nguồn vốn có kỳ hạn và chi phí khác nhau. Vì vậy, khả năng duy trì biên lãi ròng (NIM) phụ thuộc vào mức độ phù hợp giữa cơ cấu huy động và danh mục cho vay của từng ngân hàng.
Cuộc cạnh tranh nguồn vốn tạo ra sự khác biệt giữa các nhà băng
Trong bối cảnh nhu cầu tín dụng tiếp tục mở rộng, các ngân hàng đang lựa chọn những phương án khác nhau để bảo đảm nguồn vốn cho hoạt động kinh doanh.
Theo báo cáo dự báo kết quả kinh doanh quý III/2026 của Công ty CP Chứng khoán MB (MBS), HDBank có thể ghi nhận tăng trưởng tín dụng khoảng 33% so với đầu năm. Đi cùng tốc độ giải ngân này, huy động vốn được dự báo tăng khoảng 35%, nhằm đáp ứng nhu cầu cho vay và duy trì tỷ lệ dư nợ cho vay so với tổng tiền gửi (LDR) trong giới hạn quy định.
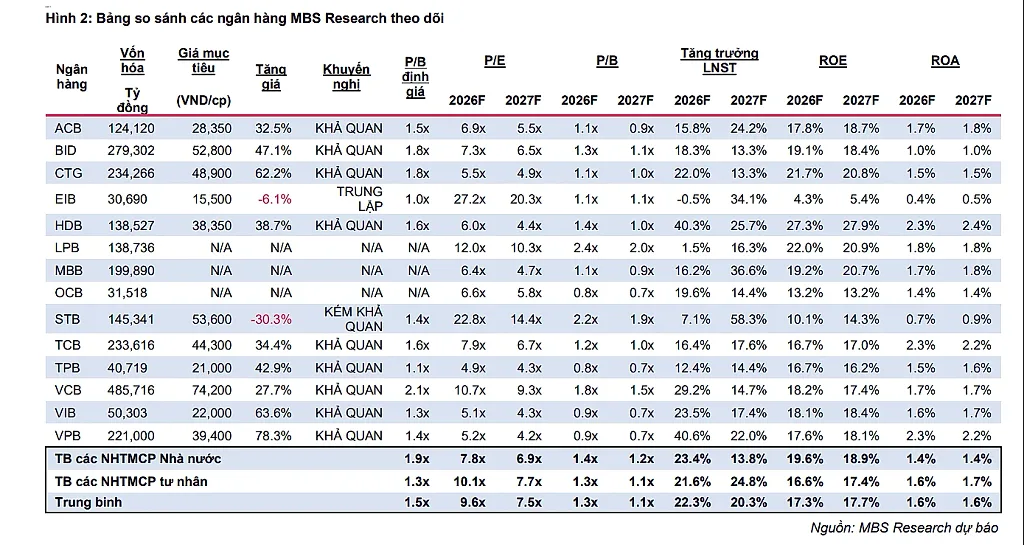
Việc huy động vốn được dự báo tăng nhanh hơn tín dụng cho thấy HDBank cần mở rộng đồng thời cả hai phía của bảng cân đối kế toán. Theo MBS, NIM quý III của ngân hàng có thể phục hồi lên khoảng 4,7%, trong khi lợi nhuận trước thuế dự kiến đạt 7.500 tỷ đồng, tăng 58,7% so với cùng kỳ.
Tại VPBank, MBS dự báo tín dụng tăng khoảng 26% so với đầu năm, trong khi huy động vốn tăng khoảng 29%. Dù nguồn vốn được kỳ vọng mở rộng tương ứng với tín dụng, NIM quý III vẫn có thể giảm 29 điểm cơ bản so với cùng kỳ do sức ép từ chi phí đầu vào.
Đối với MB, VPBankS dự báo tăng trưởng tín dụng quý III đạt 19–20% so với đầu năm, chủ yếu đến từ khách hàng doanh nghiệp. Huy động tiền gửi được kỳ vọng tăng 15–16%, góp phần giảm sự phụ thuộc vào nguồn vốn bán buôn và hỗ trợ ổn định chi phí huy động.
Tuy nhiên, VPBankS cũng lưu ý chi phí vốn của MB có thể chịu áp lực trong quý IV khi ngân hàng tiếp tục mở rộng vay vốn nước ngoài và phát hành giấy tờ có giá. Đây là những kênh bổ sung nguồn vốn trung, dài hạn, nhưng hiệu quả còn phụ thuộc vào lãi suất phát hành, kỳ hạn và điều kiện thị trường.
Một lợi thế quan trọng khác trong cuộc cạnh tranh huy động là tỷ lệ tiền gửi không kỳ hạn (CASA). Những ngân hàng có tỷ trọng CASA cao thường có điều kiện giảm chi phí huy động bình quân, do lãi suất áp dụng đối với loại tiền gửi này thấp hơn đáng kể so với tiền gửi có kỳ hạn.
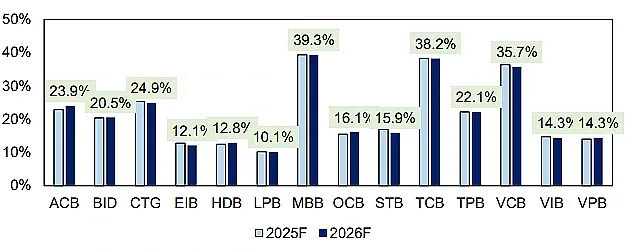
Trong báo cáo chiến lược ngành ngân hàng năm 2026, MBS dự báo tỷ lệ CASA của MB đạt khoảng 39,3%, Techcombank 38,2% và Vietcombank 35,7%. Đây đều là những ngân hàng có lợi thế đáng chú ý về nguồn vốn chi phí thấp, dù khả năng duy trì CASA còn phụ thuộc vào dòng tiền thanh toán và nhu cầu sử dụng tiền của khách hàng.
Ngoài chi phí huy động, thời điểm điều chỉnh lãi suất cho vay cũng ảnh hưởng trực tiếp đến NIM. Theo VPBankS, tại cuối quý II/2026, khoảng 93,3% dư nợ của ACB được tái định giá lãi suất trong vòng dưới ba tháng. Cơ cấu này có thể tạo điều kiện để ngân hàng điều chỉnh lợi suất cho vay khi các khoản vay ưu đãi hết thời hạn áp dụng mức lãi suất ban đầu.
VPBankS dự báo NIM cả năm 2026 của ACB tăng 11 điểm cơ bản so với năm 2025, trong bối cảnh ngân hàng điều chỉnh danh mục tín dụng và tăng tỷ trọng cho vay trung, dài hạn.
Những khác biệt về huy động vốn và NIM cũng được phản ánh trong triển vọng lợi nhuận của các ngân hàng. Theo VPBankS, tổng lợi nhuận sau thuế quý III/2026 của nhóm ngân hàng được theo dõi dự kiến đạt 67.699 tỷ đồng, tăng 17,7% so với cùng kỳ nhưng giảm 9,5% so với quý trước.
Trong khi đó, MBS dự báo lợi nhuận sau thuế của nhóm ngân hàng niêm yết trong danh mục theo dõi tăng 19,1% so với cùng kỳ. Đáng chú ý, thu nhập lãi thuần tại nhóm ngân hàng thương mại có vốn nhà nước chi phối được dự báo tăng 22,1%, cao hơn mức 14,1% của nhóm ngân hàng tư nhân.