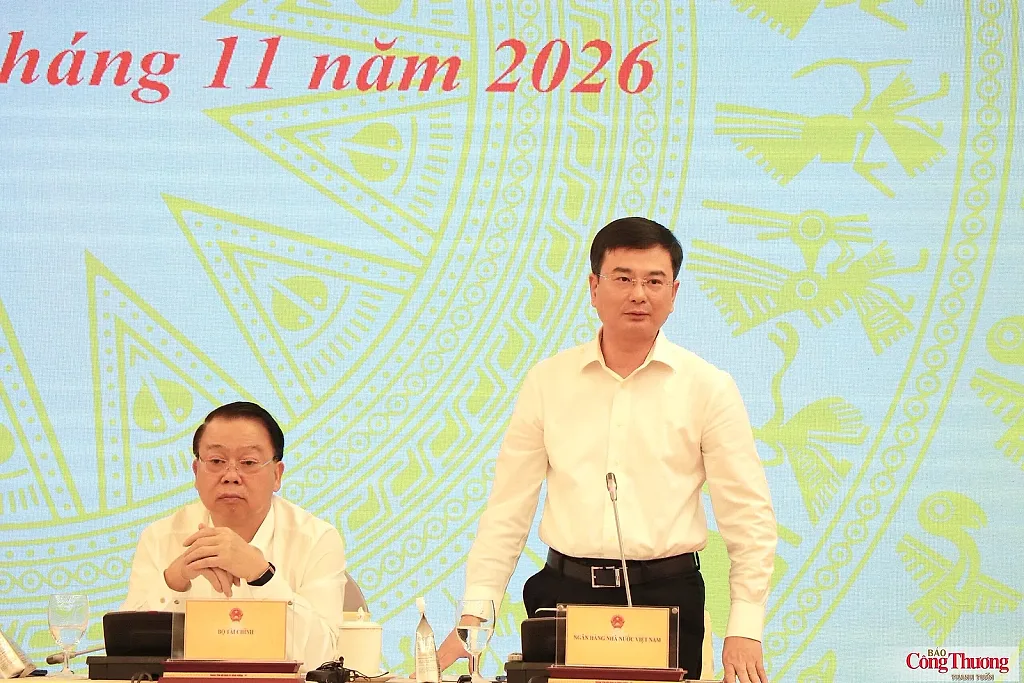
Tại phiên thảo luận ở Quốc hội ngày 31/10, Thống đốc Ngân hàng Nhà nước (NHNN) Phạm Đức Ấn cho biết tín dụng toàn hệ thống đã tăng khoảng 12,27% so với cuối năm 2025, đưa tổng dư nợ lên gần 20,9 triệu tỷ đồng. Trước đó, mức tăng đến ngày 30/9 là 11,59%. NHNN định hướng tăng trưởng tín dụng cả năm khoảng 15%, có điều chỉnh theo diễn biến kinh tế vĩ mô, lạm phát và an toàn hệ thống.
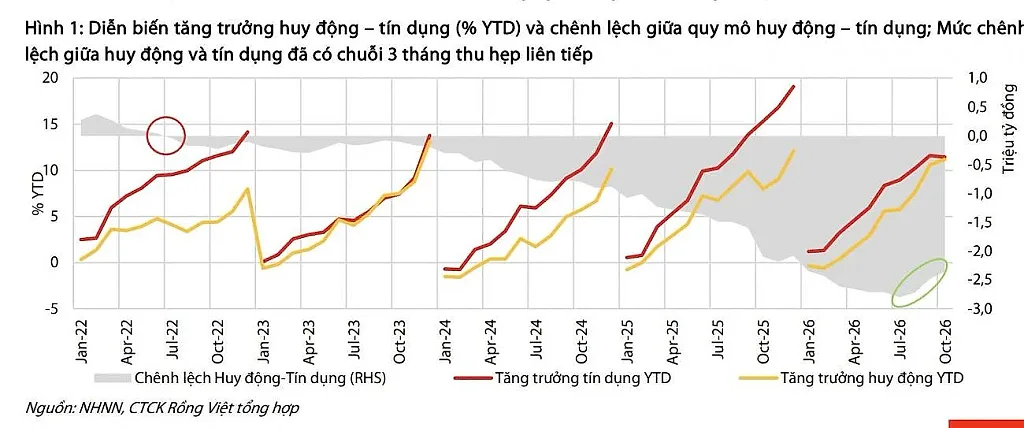
Như vậy, tăng trưởng tín dụng còn cách định hướng cả năm khoảng 2,7%. Tuy nhiên, dư địa giải ngân phân hóa giữa các ngân hàng do chênh lệch về tốc độ tăng dư nợ, khả năng huy động vốn và hạn mức được giao. Yêu cầu tính số dư mua hẳn miễn truy đòi thư tín dụng vào giới hạn quản lý cũng tác động đến kế hoạch cấp vốn trong hai tháng cuối năm.
Tăng trưởng cho vay phân hóa, nguồn vốn tiếp tục được bổ sung
Đến ngày 30/9/2026, dư nợ cho vay khách hàng tại BIDV đạt 2.561.795 tỷ đồng, tăng 8% so với đầu năm. VietinBank ghi nhận 2.141.458 tỷ đồng, tăng 7,5%, còn Vietcombank đạt 1.816.093 tỷ đồng, tăng 8,5%. Tổng dư nợ cho vay của ba ngân hàng đạt hơn 6,5 triệu tỷ đồng.
Trong nhóm ngân hàng tư nhân lớn, MB có dư nợ cho vay khách hàng khoảng 1,28 triệu tỷ đồng, tăng 18,83%. VPBank đạt khoảng 1,21 triệu tỷ đồng, tăng 28,42%. HDBank đạt 719.896 tỷ đồng, tăng 31,76%.
Tốc độ tăng dư nợ cao đồng nghĩa quy mô danh mục cho vay đã mở rộng đáng kể sau chín tháng. Để duy trì giải ngân trong quý IV, các ngân hàng cần bổ sung nguồn vốn tương ứng, đồng thời bảo đảm dư nợ nằm trong hạn mức được NHNN giao.
Theo thống kê báo cáo tài chính của 28 ngân hàng niêm yết, dư nợ cho vay khách hàng tăng 12,54% sau chín tháng, trong khi tiền gửi khách hàng tăng 10,56%, đạt hơn 14,38 triệu tỷ đồng. Tốc độ tăng cho vay cao hơn tăng tiền gửi 1,98%.
Các ngân hàng đồng thời gia tăng phát hành giấy tờ có giá để đa dạng hóa nguồn huy động. Tổng số dư khoản mục này tại nhóm khảo sát đạt hơn 2,26 triệu tỷ đồng, tăng khoảng 535.736 tỷ đồng, tương đương 31% so với đầu năm.
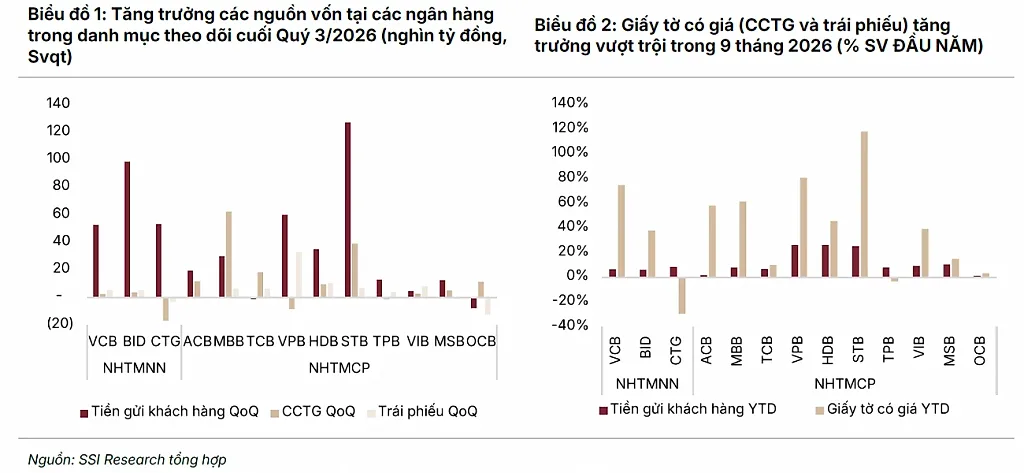
Tại BIDV, tiền gửi khách hàng tăng 6,2%, thấp hơn mức tăng cho vay 8%, trong khi số dư giấy tờ có giá tăng 38%, lên 311.013 tỷ đồng. Vietcombank ghi nhận tiền gửi tăng 6,5%, so với mức tăng cho vay 8,5%; số dư giấy tờ có giá tăng 74,9%, đạt 47.392 tỷ đồng. VietinBank có tiền gửi tăng 8,4%, cao hơn mức tăng cho vay 7,5%.
Kế hoạch cấp vốn cuối năm cũng được cụ thể hóa qua các chương trình tín dụng. MB đặt mục tiêu tổng dư nợ khoảng 1,5 triệu tỷ đồng vào cuối năm 2026 và kiểm soát nợ xấu dưới 1,5%. Ngân hàng triển khai gói tín dụng 10.000 tỷ đồng cho doanh nghiệp nhỏ và vừa, với lãi suất thấp hơn 1% so với mức cho vay bình quân cùng kỳ hạn. Chương trình áp dụng đến hết năm hoặc đến khi hết quy mô, tùy điều kiện nào đến trước.
Hạn mức tín dụng chịu tác động từ số dư L/C và cơ chế cấp vốn dự án
Bên cạnh nguồn vốn, cách xác định dư nợ thuộc hạn mức là yếu tố trực tiếp ảnh hưởng đến khả năng giải ngân. Theo Công văn 9608/NHNN-CSTT ngày 18/10, NHNN yêu cầu trừ số dư mua hẳn miễn truy đòi thư tín dụng (L/C) khỏi mức dư nợ tín dụng tối đa năm 2026.
Theo Chứng khoán Rồng Việt (VDSC), tại cuối quý II, số dư nghiệp vụ này ở SHB khoảng 75.500 tỷ đồng, Techcombank khoảng 26.200 tỷ đồng, còn MB và HDBank cùng khoảng 16.000 tỷ đồng. Với các ngân hàng có số dư lớn, yêu cầu trên có thể thu hẹp phần hạn mức dành cho những khoản cấp tín dụng khác.
VDSC đánh giá các ngân hàng có mức sử dụng room cao có thể phải điều chỉnh kế hoạch giải ngân hoặc cơ cấu nghiệp vụ L/C. Mức ảnh hưởng trong quý IV phụ thuộc vào số dư cập nhật, tiến độ thanh toán các khoản mua hẳn và hạn mức hiện hành của từng ngân hàng.
Ở chiều bổ sung dư địa, NHNN áp dụng cơ chế loại trừ và cấp bổ sung hạn mức đối với dư nợ phát sinh mới hằng năm của một số dự án lớn, trọng điểm đủ điều kiện. Hoạt động tài trợ hạ tầng đang đóng góp đáng kể vào tăng trưởng của một số nhà băng. Tại Techcombank, tín dụng doanh nghiệp cuối tháng 9 đạt 542.400 tỷ đồng, tăng 20% so với đầu năm, chủ yếu nhờ giải ngân cho các dự án hạ tầng quốc gia quy mô lớn.
Về nguyên tắc giao chỉ tiêu, hạn mức đầu năm 2026 được xác định dựa trên kết quả chấm điểm, xếp hạng tổ chức tín dụng năm 2024 theo Thông tư 52/2018/TT-NHNN đã được sửa đổi, bổ sung, nhân với hệ số áp dụng chung.
NHNN cũng có thể xem xét giảm chỉ tiêu còn lại năm 2026 hoặc giao chỉ tiêu thấp hơn năm 2027 đối với tổ chức tín dụng vi phạm chỉ đạo về lãi suất, cạnh tranh không lành mạnh làm gia tăng rủi ro.