Dòng vốn lớn, nâng đỡ các động lực tăng trưởng
Số liệu được ngành chức năng công bố 9 tháng năm 2026, kinh tế An Giang ghi nhận mức tăng trưởng GRDP 9,23%, dẫn đầu vùng Đồng bằng sông Cửu Long và xếp thứ 16/34 tỉnh, thành phố. Kết quả này phản ánh sức bật đáng kể của nền kinh tế, với những động lực nổi bật từ công nghiệp chế biến, xây dựng, thương mại và du lịch. Đằng sau sự chuyển động đó, tín dụng ngân hàng tiếp tục giữ vai trò quan trọng trong việc bảo đảm nguồn lực cho sản xuất, kinh doanh và đầu tư phát triển.
Đến cuối tháng 10/2026, tổng huy động vốn trên địa bàn đạt khoảng 200.900 tỷ đồng, tăng 10,22% so với cuối năm 2025. Dư nợ tín dụng đạt khoảng 287.800 tỷ đồng, tăng 5,63%, chiếm 69,5% tổng dư nợ Khu vực 15. Quy mô tín dụng lớn hơn đáng kể nguồn vốn huy động tại chỗ cho thấy vai trò điều chuyển, bổ sung nguồn lực của hệ thống ngân hàng trong đáp ứng nhu cầu vốn của nền kinh tế.
Điểm đáng chú ý không chỉ nằm ở tốc độ tăng trưởng tín dụng, mà còn ở hướng phân bổ dòng vốn. Trong cơ cấu dư nợ theo ngành kinh tế, nông nghiệp, lâm nghiệp và thủy sản tiếp tục là một trụ cột lớn, với 60.948 tỷ đồng; công nghiệp và xây dựng đạt 33.505 tỷ đồng; thương mại và dịch vụ đạt 190.369 tỷ đồng theo bảng thống kê tháng 10/2026. Cơ cấu này cho thấy tín dụng đang đồng hành với một nền kinh tế có quy mô sản xuất nông nghiệp lớn, đồng thời mở rộng theo nhịp phát triển của thương mại, dịch vụ và đô thị.
Bám lợi thế, khơi thông vốn cho kinh tế chủ lực
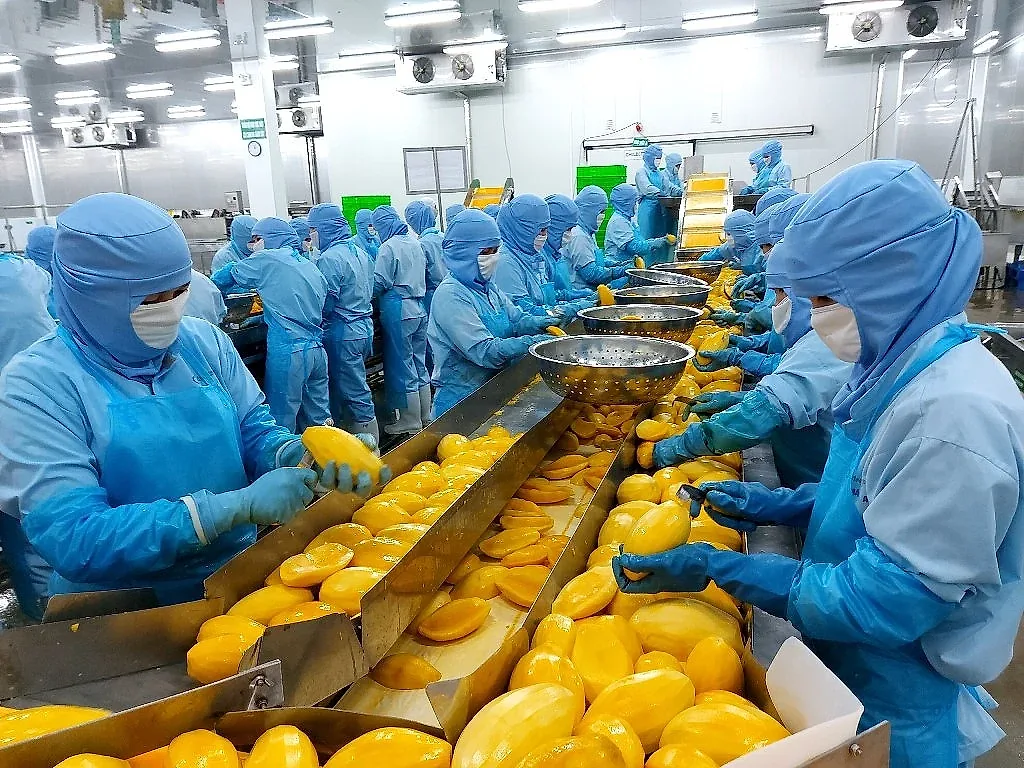
Với An Giang, nông nghiệp không đơn thuần là một ngành kinh tế truyền thống, mà còn là nền tảng của chuỗi giá trị chế biến, xuất khẩu và sinh kế hàng triệu người dân. 9 tháng năm 2026, sản lượng lúa đạt gần 7,4 triệu tấn, tăng 1,64%; sản lượng thủy sản đạt 1,29 triệu tấn, tăng 9,9%. Đây chính là những lĩnh vực đòi hỏi nguồn vốn liên tục, từ đầu tư sản xuất, thu mua nguyên liệu đến chế biến, bảo quản và tiêu thụ.
Tín dụng đã thể hiện rõ vai trò đồng hành đó. Dư nợ cho vay nông nghiệp, nông thôn tại An Giang đến cuối tháng 9/2026 đạt 149.884 tỷ đồng, tăng 4,65% so với cuối năm 2025, chiếm 52,6% tổng dư nợ toàn tỉnh. Đối với các ngành hàng có thế mạnh, dư nợ cho vay lúa gạo đạt 35.752 tỷ đồng; thủy sản đạt 90.334 tỷ đồng. Đây là nguồn lực quan trọng giúp doanh nghiệp và người sản xuất duy trì hoạt động, mở rộng quy mô, chủ động nguồn nguyên liệu và nâng cao năng lực tham gia chuỗi cung ứng.
Đáng chú ý, Chương trình tín dụng đối với lĩnh vực nông, lâm, thủy sản tiếp tục phát huy hiệu quả. Riêng tại An Giang, doanh số giải ngân đạt 25.386 tỷ đồng với 9.287 lượt khách hàng vay, dư nợ đạt 8.886 tỷ đồng. Cùng với đó, Chương trình tín dụng phát triển sản xuất, chế biến và tiêu thụ lúa gạo chất lượng cao, phát thải thấp mở ra hướng tiếp cận vốn gắn với yêu cầu chuyển đổi mô hình tăng trưởng nông nghiệp.
Đây là chuyển động có ý nghĩa dài hạn. Bởi trong bối cảnh tiêu chuẩn nhập khẩu ngày càng khắt khe về truy xuất nguồn gốc, môi trường và phát thải, lợi thế sản lượng sẽ không còn đủ để bảo đảm sức cạnh tranh. Dòng vốn ngân hàng cần đi xa hơn việc tài trợ đầu vào, hướng đến hỗ trợ nâng cấp công nghệ, tổ chức lại sản xuất và gia tăng giá trị trên từng đơn vị nông sản.
Tiếp sức đầu tư, mở rộng không gian phát triển
Một động lực khác đang tạo sức bật cho An Giang là đầu tư hạ tầng. Các dự án phục vụ APEC 2027, cao tốc Châu Đốc - Cần Thơ - Sóc Trăng cùng những công trình đô thị quy mô lớn được kỳ vọng tạo ra không gian phát triển mới, thúc đẩy lưu thông hàng hóa, kết nối vùng và thu hút đầu tư.
9 tháng năm 2026, ngành xây dựng tăng trưởng 38,02%; công nghiệp chế biến, chế tạo tăng 14,84%. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tăng 25,27%; du lịch đón 23,48 triệu lượt khách, tổng thu tăng 38,2%. Những con số này cho thấy nhu cầu vốn không chỉ tập trung ở sản xuất mà còn lan tỏa sang xây dựng, thương mại, dịch vụ, lưu trú và các ngành kinh tế phụ trợ.
Trong lĩnh vực nhà ở xã hội, tín dụng cũng đang góp phần hiện thực hóa mục tiêu an sinh gắn với phát triển đô thị. Tại An Giang, chương trình cho vay nhà ở xã hội theo Nghị quyết 33/NQ-CP ghi nhận doanh số giải ngân 533 tỷ đồng, dư nợ 316 tỷ đồng. Chương trình dành cho người trẻ dưới 35 tuổi mua nhà đã giải ngân 44 tỷ đồng, dư nợ 42 tỷ đồng. Riêng chương trình cho vay nhà ở xã hội qua Ngân hàng Chính sách xã hội đạt doanh số giải ngân 941 tỷ đồng, dư nợ 775 tỷ đồng.
Bên cạnh đó, chương trình kết nối ngân hàng - doanh nghiệp tiếp tục tạo cầu nối trực tiếp giữa tổ chức tín dụng và khu vực sản xuất, kinh doanh. Đến cuối quý II/2026, toàn Khu vực 15 tổ chức 372 buổi gặp gỡ, đối thoại; các tổ chức tín dụng cho vay mới 50.283 tỷ đồng cho 3.765 doanh nghiệp và đối tượng khác, đồng thời hỗ trợ khách hàng thông qua cơ cấu nợ, giảm lãi suất và phí.
Từ tăng trưởng tín dụng đến chất lượng dòng vốn
Dù vậy, bức tranh kinh tế An Giang vẫn tồn tại những điểm nghẽn cần tháo gỡ. GRDP mới đạt 72,58% kế hoạch về quy mô; giải ngân vốn đầu tư công đạt 59,16% kế hoạch Thủ tướng Chính phủ giao; xuất khẩu chưa đạt tiến độ, kinh tế biên mậu suy giảm. Số doanh nghiệp rút lui khỏi thị trường tăng 56,45%, trong khi dư nợ cho vay doanh nghiệp nhỏ và vừa tại An Giang giảm 5,26% so với cuối năm 2025. Dư nợ cho vay rau quả cũng giảm 33,53% trong cùng kỳ.
Những diễn biến này đặt ra yêu cầu không nhỏ đối với hoạt động tín dụng. Nền kinh tế không chỉ cần thêm vốn mà cần vốn đến đúng địa chỉ, đúng thời điểm và phù hợp với khả năng hấp thụ của doanh nghiệp. Đặc biệt, các doanh nghiệp nhỏ và vừa, hợp tác xã, cơ sở sản xuất trong chuỗi nông sản cần được hỗ trợ nhiều hơn về khả năng tiếp cận vốn, phương án kinh doanh và năng lực quản trị.
Thực tế, dư nợ cho vay trực tiếp hợp tác xã tại An Giang đạt 32 tỷ đồng, với 6 hợp tác xã còn dư nợ. Quy mô này cho thấy dư địa mở rộng tín dụng đối với kinh tế tập thể vẫn còn lớn. Đây cũng là một mắt xích quan trọng nếu tỉnh muốn hình thành những chuỗi liên kết sản xuất đủ mạnh, thay vì để nông dân và doanh nghiệp nhỏ hoạt động phân tán.
Trong giai đoạn tới, bài toán đặt ra cho ngành ngân hàng không đơn thuần là duy trì tốc độ tăng trưởng dư nợ, mà phải nâng cao chất lượng phân bổ vốn, ưu tiên các dự án có tính lan tỏa, sản xuất xanh, chế biến sâu và đổi mới công nghệ; đồng thời kiểm soát chặt chẽ rủi ro tín dụng, nhất là trong những lĩnh vực có biến động lớn.
Với nền tảng sản xuất nông nghiệp, lợi thế kinh tế biển, du lịch và các dự án hạ tầng chiến lược đang được triển khai, An Giang có nhiều điều kiện để tạo lập một chu kỳ tăng trưởng mới. Trong hành trình đó, ngân hàng không chỉ là nơi cung ứng vốn, mà còn là đối tác đồng hành, góp phần định hình dòng chảy đầu tư và nâng cao sức chống chịu của doanh nghiệp.
Khi dòng vốn được khơi thông đúng hướng, mỗi khoản tín dụng không chỉ tạo ra doanh thu cho một doanh nghiệp hay một mùa vụ sản xuất, mà còn có thể trở thành mắt xích thúc đẩy cả chuỗi giá trị vận động. Đó cũng là cách ngành ngân hàng góp phần đưa những lợi thế sẵn có của An Giang chuyển hóa thành năng lực cạnh tranh và sức bật phát triển bền vững.