Ngày 18/10/2026, Ngân hàng Nhà nước (NHNN) ban hành Công văn số 9608/NHNN-CSTT, yêu cầu các tổ chức tín dụng giảm tối thiểu 0,5 điểm phần trăm/năm lãi suất tiền gửi niêm yết đối với kỳ hạn từ 6 tháng trở lên, đồng thời giảm lãi suất cho vay từ 1,5–2 điểm phần trăm/năm đối với lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên.
Cùng với yêu cầu giảm lãi suất, cơ quan quản lý cũng tăng cường kiểm soát chất lượng tín dụng và quản trị rủi ro. Các tổ chức tín dụng không thực hiện nghiêm chỉ đạo có thể bị xem xét điều chỉnh hạn mức tăng trưởng tín dụng còn lại của năm 2026, giao chỉ tiêu thấp hơn trong năm 2027 hoặc áp dụng các biện pháp giám sát chặt chẽ hơn.
Ngay sau chỉ đạo, trong hai ngày 19–20/10, ít nhất 19 ngân hàng đã điều chỉnh giảm lãi suất huy động, phổ biến ở mức 0,5 điểm phần trăm/năm.
Theo Công ty CP Chứng khoán Rồng Việt (VDSC), việc gắn yêu cầu giảm lãi suất với các biện pháp quản lý hạn mức tín dụng có thể tạo ra tác động rõ rệt hơn so với những chỉ đạo trước đây.
Lãi suất giảm, áp lực lên biên lợi nhuận ngân hàng gia tăng
VDSC dự báo mặt bằng lãi suất huy động có thể giảm nhanh trong ngắn hạn và duy trì ổn định đến cuối năm 2026. Tuy nhiên, khả năng tiếp tục giảm sâu trong năm 2027 vẫn hạn chế do chênh lệch giữa quy mô tín dụng và huy động vốn của hệ thống ngân hàng còn lớn.
Theo đơn vị phân tích, có hai yếu tố hỗ trợ xu hướng ổn định lãi suất trong những tháng cuối năm. Thứ nhất, hoạt động cạnh tranh tăng lãi suất huy động được kiểm soát chặt chẽ hơn, gắn với các biện pháp quản lý tăng trưởng tín dụng.
Thứ hai, dư địa tín dụng của nhiều ngân hàng thương mại cổ phần quy mô lớn đã thu hẹp đáng kể. Một số ngân hàng thậm chí có thể vượt hạn mức khi tính bổ sung số dư từ nghiệp vụ mua hẳn bộ chứng từ theo thư tín dụng (L/C). Điều này phần nào làm giảm nhu cầu đẩy mạnh huy động vốn để mở rộng cho vay.
Dù vậy, VDSC cho rằng kỳ vọng lãi suất giảm sâu hơn mức yêu cầu trong năm 2027 chưa thực sự khả thi, bởi nhu cầu vốn trung và dài hạn của nền kinh tế vẫn ở mức cao.
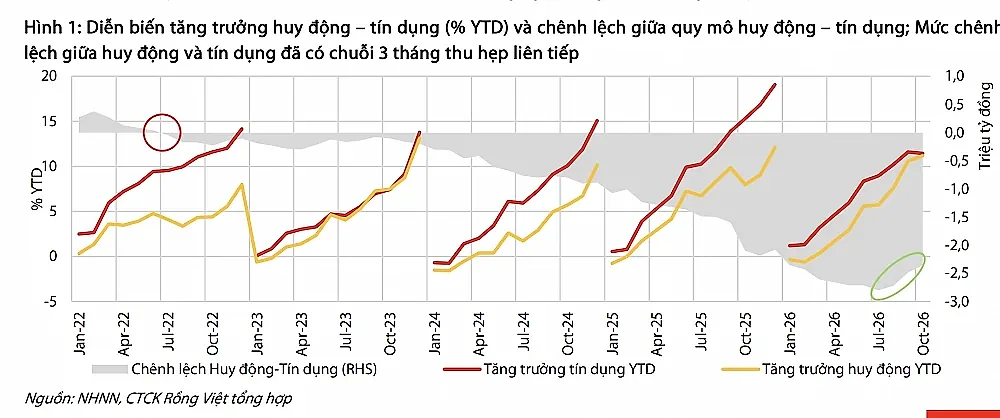
Tính đến ngày 14/10/2026, tăng trưởng huy động vốn đạt 11,22%, tiến gần mức tăng trưởng tín dụng 11,44%. Nhờ đó, chênh lệch quy mô giữa tín dụng và huy động thu hẹp từ mức đỉnh khoảng 2,80 triệu tỷ đồng vào giữa năm xuống còn 2,35 triệu tỷ đồng.
Tuy nhiên, khoảng cách này vẫn tương đương đầu năm 2026 và gấp đôi thời điểm đầu năm 2025, cho thấy áp lực đối với chi phí vốn của hệ thống ngân hàng chưa được giải quyết hoàn toàn.
Một vấn đề khác được VDSC lưu ý là tác động của chính sách giảm lãi suất đến biên lãi ròng (NIM).
Theo đó, mức giảm lãi suất cho vay từ 1,5–2 điểm phần trăm/năm lớn hơn đáng kể so với yêu cầu giảm tối thiểu 0,5 điểm phần trăm/năm đối với lãi suất huy động. Trong khi lãi suất cho vay có thể được điều chỉnh đối với cả khoản vay mới và dư nợ hiện hữu, chi phí huy động thường giảm chậm hơn do các khoản tiền gửi cũ chưa đến hạn.
Ước tính, dư nợ thuộc các lĩnh vực sản xuất, kinh doanh, không bao gồm bất động sản và các hoạt động khác, chiếm khoảng 55% tổng dư nợ toàn hệ thống. Tuy nhiên, việc giảm lãi suất hiện chủ yếu được triển khai thông qua những chương trình tín dụng có quy mô và thời hạn cụ thể.
Chẳng hạn, BIDV triển khai gói tín dụng khoảng 100.000 tỷ đồng, Sacombank tối đa 40.000 tỷ đồng và MSB khoảng 10.000 tỷ đồng. Vì vậy, quy mô dư nợ thực tế được hưởng mức giảm 1,5–2 điểm phần trăm có thể thấp hơn phạm vi ước tính ban đầu.
Xét theo cơ cấu cho vay, nhóm ngân hàng có tỷ trọng tín dụng sản xuất, kinh doanh lớn như CTG (66%), MBB (57%), VCB (56%) và BID (51%) có thể chịu áp lực cao hơn lên NIM. Trong khi đó, TCB, VPB, VIB và ACB có tỷ trọng dưới 30%, nên mức độ ảnh hưởng về lý thuyết thấp hơn.
Riêng VCB và MBB có lợi thế từ tỷ lệ tiền gửi không kỳ hạn (CASA) cao và chi phí vốn thấp, qua đó có khả năng hấp thụ một phần tác động từ việc giảm lãi suất cho vay.
Dư địa tín dụng và chất lượng tài sản tạo khác biệt giữa các ngân hàng
Bên cạnh lãi suất, VDSC cũng đánh giá những tác động từ yêu cầu tăng cường quản trị rủi ro, kiểm soát nợ xấu và hoạt động cấp tín dụng.
Theo đơn vị phân tích, các quy định về phân loại nợ, trích lập dự phòng và ghi nhận nợ xấu chủ yếu tiếp tục nhấn mạnh những yêu cầu hiện hành. Vì vậy, công văn mới chưa được kỳ vọng sẽ trực tiếp tạo ra một đợt gia tăng mạnh chi phí dự phòng trên toàn hệ thống.
Tuy nhiên, khả năng chống chịu rủi ro giữa các ngân hàng vẫn có sự khác biệt đáng kể.
Về tỷ lệ bao phủ nợ xấu (LLR), VCB đạt 279%, CTG đạt 134% và TCB đạt 126%, cho thấy bộ đệm dự phòng tương đối lớn. Ngược lại, EIB chỉ đạt 33%, VIB 44%, HDB 50% và MSB 52%. Trong nhóm ngân hàng được VDSC theo dõi, STB ghi nhận tỷ lệ nợ xấu ở mức 7,5%.
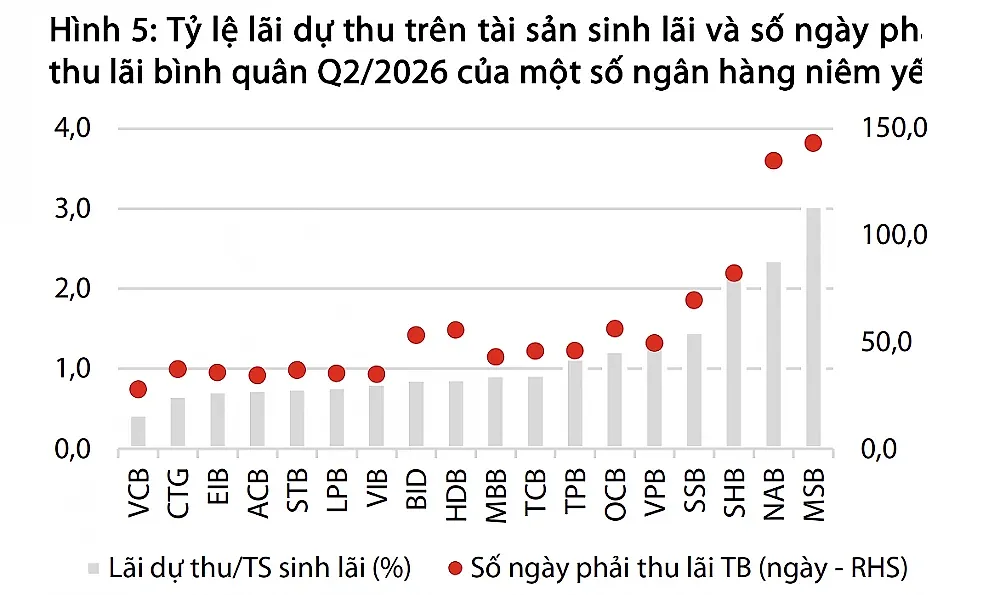
Một nội dung khác cần theo dõi là việc kiểm soát lãi dự thu và chính sách chia cổ tức. Theo VDSC, MSB, NAB và SHB có tỷ lệ lãi dự thu trên tài sản sinh lãi thuộc nhóm cao nhất, dao động 2,1–3%, với số ngày phải thu lãi bình quân từ 82–143 ngày, cao gấp 3–5 lần mức 28 ngày của VCB.
Nếu phải điều chỉnh giảm các khoản lãi dự thu kéo dài, thu nhập lãi ghi nhận của những ngân hàng này có thể chịu ảnh hưởng. Đồng thời, kế hoạch phân phối lợi nhuận và chia cổ tức cũng có thể được xem xét thận trọng hơn.
Đáng chú ý, việc tính số dư mua hẳn miễn truy đòi bộ chứng từ theo L/C do chính ngân hàng phát hành vào hạn mức tăng trưởng tín dụng có thể làm thay đổi đáng kể dư địa cho vay của một số ngân hàng.
Theo dữ liệu cuối quý II/2026, SHB có quy mô nghiệp vụ này lớn nhất, khoảng 75.500 tỷ đồng. Tiếp theo là TCB với 26.200 tỷ đồng, HDB và MBB cùng ở mức khoảng 16.000 tỷ đồng.
Khi cộng thêm các khoản này vào tăng trưởng tín dụng 6 tháng đầu năm 2026, VDSC ước tính một số ngân hàng đã vượt hạn mức được giao.
Cụ thể, tăng trưởng tín dụng của SHB có thể lên khoảng 19,4%, so với hạn mức 10,5%; TPB đạt khoảng 13,7%, so với 11%; TCB khoảng 15%, so với 12%; trong khi NAB đạt 10,7%, nhỉnh hơn hạn mức 10,5%.
Đối với TCB, số liệu trên đã loại trừ khoảng 20.000 tỷ đồng dư nợ cấp cho các dự án thuộc danh mục 18 dự án hạ tầng quốc gia.
VDSC nhận định những ngân hàng có dư nợ tín dụng vượt hạn mức sau điều chỉnh có thể phải giảm tốc độ giải ngân hoặc thu hẹp hoạt động mua hẳn L/C trong quý IV/2026. Điều này có khả năng ảnh hưởng đến tăng trưởng thu nhập lãi và nguồn thu phí từ nghiệp vụ thư tín dụng.
Ngược lại, nhóm ngân hàng thương mại nhà nước với tăng trưởng tín dụng khoảng 5% từ đầu năm, so với hạn mức 10,6–13%, vẫn còn dư địa mở rộng cho vay.
Nhóm ngân hàng nhận chuyển giao bắt buộc gồm MBB, VPB và HDB, với hạn mức tăng trưởng tín dụng 35%, cũng được đánh giá có thêm cơ hội gia tăng thị phần trong những tháng cuối năm.
Trong bối cảnh đó, VDSC tiếp tục duy trì quan điểm thận trọng đối với ngành ngân hàng trong ngắn hạn, đồng thời ưu tiên các ngân hàng có tỷ lệ CASA cao, bộ đệm dự phòng lớn và ít phụ thuộc vào nghiệp vụ mua hẳn L/C.