Theo báo cáo cập nhật kết quả kinh doanh quý III/2026 của TCBS Research công bố ngày 16/11, tổng thu nhập hoạt động của 26 ngân hàng niêm yết đạt 220.861 tỷ đồng, tăng 22,8% so với cùng kỳ. Bên cạnh thu nhập từ tín dụng, hoạt động dịch vụ đóng góp ngày càng rõ vào kết quả kinh doanh.
Lãi thuần dịch vụ tăng 75,7% so với cùng kỳ, nâng tỷ trọng trong tổng thu nhập hoạt động từ 9,7% lên 13,8%. Mảng này đóng góp gần 1/3 mức tăng tổng thu nhập, trong bối cảnh biên lãi ròng gần như không cải thiện so với cùng kỳ và giảm nhẹ so với quý II.
Dịch vụ đóng góp lớn hơn vào thu nhập ngân hàng
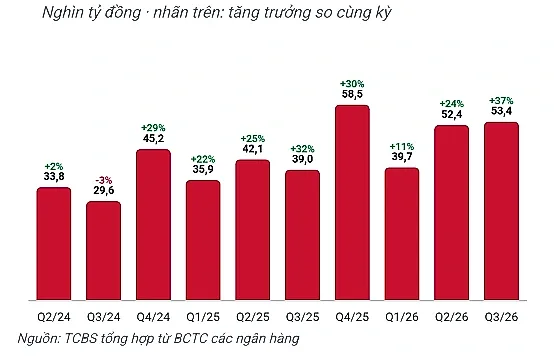
Trong quý III, tổng thu nhập ngoài lãi của nhóm ngân hàng được khảo sát đạt 53.413 tỷ đồng, tăng 36,9% so với cùng kỳ. Lãi thuần dịch vụ chiếm 57,2% nguồn thu này, cao hơn mức 44,6% của cùng kỳ năm trước.
Có 21/26 ngân hàng ghi nhận lãi thuần dịch vụ tăng trưởng. Theo TCBS Research, hoạt động dịch vụ tạo ra hơn 90% phần tăng thêm của thu nhập ngoài lãi. Diễn biến này giúp cơ cấu thu nhập ngân hàng đa dạng hơn, dù tín dụng vẫn giữ vai trò chủ đạo.
Mức tăng nổi bật tập trung tại Sacombank, LPBank và Nam A Bank. Lãi thuần dịch vụ của ba ngân hàng lần lượt tăng 532%, 297,9% và 579% so với cùng kỳ. Nhóm này đóng góp hơn một nửa phần tăng thêm 13.161 tỷ đồng của lãi thuần dịch vụ tại 26 ngân hàng.
Đóng góp của dịch vụ thể hiện rõ trong kết quả kinh doanh từng đơn vị. Tại LPBank, tổng thu nhập hoạt động tăng 49,7% dù thu nhập lãi thuần giảm 7,4%. Sacombank và Nam A Bank cũng ghi nhận tổng thu nhập hoạt động tăng lần lượt 17,2% và 16,1%, trong khi thu nhập lãi thuần giảm tương ứng 33,6% và 13,5%.
Tỷ trọng lãi thuần dịch vụ trong tổng thu nhập hoạt động của LPBank đạt 42,6%, Sacombank đạt 41,3% và Nam A Bank đạt 39,1%. Nguồn thu từ dịch vụ đã góp phần bù đắp sự suy giảm của thu nhập lãi tại các ngân hàng này.
Tuy nhiên, TCBS Research lưu ý nguồn phí mới chưa được thuyết minh đầy đủ. Theo báo cáo, Sacombank cho biết nguồn thu đến từ phí liên kết hệ sinh thái doanh nghiệp, còn LPBank ghi nhận chủ yếu tại mục “dịch vụ khác”.
Ở các ngân hàng còn lại, lãi thuần dịch vụ tăng khoảng 38% so với cùng kỳ. Báo cáo ghi nhận đóng góp từ bảo hiểm, thanh toán và bảo lãnh tại những ngân hàng như Techcombank, VietinBank và VIB. Tại SHB, nguồn phí còn gắn với nghiệp vụ mua hẳn miễn truy đòi bộ chứng từ thư tín dụng (L/C).
Chi phí vốn khiến ngân hàng cần thêm nguồn thu
Vai trò của dịch vụ gia tăng trong bối cảnh hoạt động cho vay chịu sức ép về biên lợi nhuận. Quý III, thu nhập lãi thuần vẫn chiếm 75,8% tổng thu nhập hoạt động của 26 ngân hàng, nhưng thấp hơn mức 78,3% cùng kỳ.
Thu nhập lãi thuần tăng 18,9% so với cùng kỳ, chủ yếu nhờ mở rộng quy mô. Dư nợ cho vay tăng 16,9%, trong khi biên lãi ròng (NIM) chỉ tăng từ 3,09% lên 3,11%.
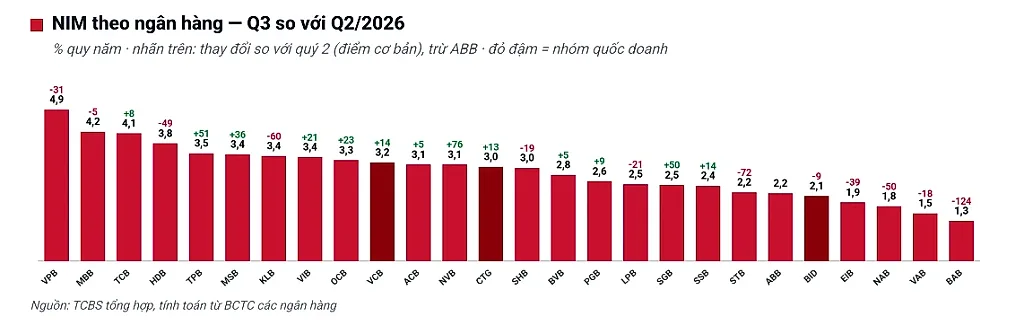
So với quý II, sức ép thể hiện rõ hơn. Chi phí vốn tăng 0,47% lên 5,27%, trong khi lợi suất tài sản sinh lãi tăng 0,43% lên 8,07%. NIM vì vậy giảm từ 3,14% xuống 3,11%.
Cơ cấu huy động cũng thay đổi. Tỷ lệ tiền gửi không kỳ hạn (CASA) giảm từ 20,2% cuối quý II xuống 19,6% cuối quý III. Trong quý, tiền gửi không kỳ hạn chỉ tăng 2%, còn giấy tờ có giá tăng 12,5%. Theo TCBS Research, sự dịch chuyển sang các nguồn vốn có chi phí cao hơn làm gia tăng áp lực lên biên lãi.
Dù vậy, tăng trưởng thu nhập vẫn hỗ trợ kết quả chung. Lợi nhuận sau thuế quý III của 26 ngân hàng đạt 84.449 tỷ đồng, tăng 20,8% so với cùng kỳ. Lũy kế chín tháng, lợi nhuận đạt 248.332 tỷ đồng, tăng 20%.
So với quý II, lợi nhuận sau thuế giảm 4,8% khi chi phí dự phòng tăng 15,8% TCBS Research kỳ vọng lợi nhuận quý IV cao hơn quý III nhờ giải ngân tín dụng, phí dịch vụ và thu hồi nợ thường tập trung vào cuối năm. Tuy nhiên, mức tăng thực tế còn phụ thuộc diễn biến biên lãi và nhu cầu trích lập dự phòng.