Lợi nhuận tăng mạnh nhưng động lực không chỉ đến từ tín dụng
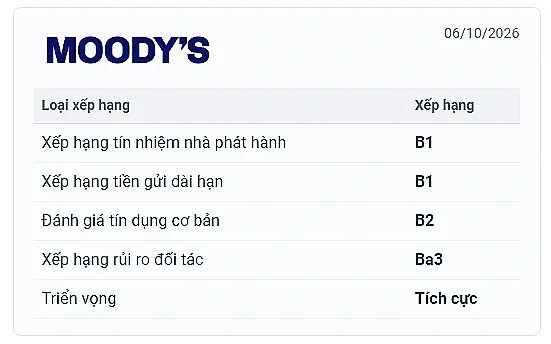
Ngày 6/10/2026, Moody's Ratings đã nâng xếp hạng tiền gửi dài hạn và xếp hạng nhà phát hành của Ngân hàng Thương mại CP An Bình (ABBank, UpCom: ABB) từ B2 lên B1, đồng thời duy trì triển vọng Tích cực. Tổ chức xếp hạng tín nhiệm cũng nâng đánh giá tín dụng cơ sở (BCA) từ B3 lên B2 và xếp hạng rủi ro đối tác dài hạn từ B1 lên Ba3. Theo Moody's, những thay đổi này phản ánh sự cải thiện về chất lượng tài sản, khả năng sinh lời và năng lực vốn của ABBank sau các đợt tăng vốn gần đây.

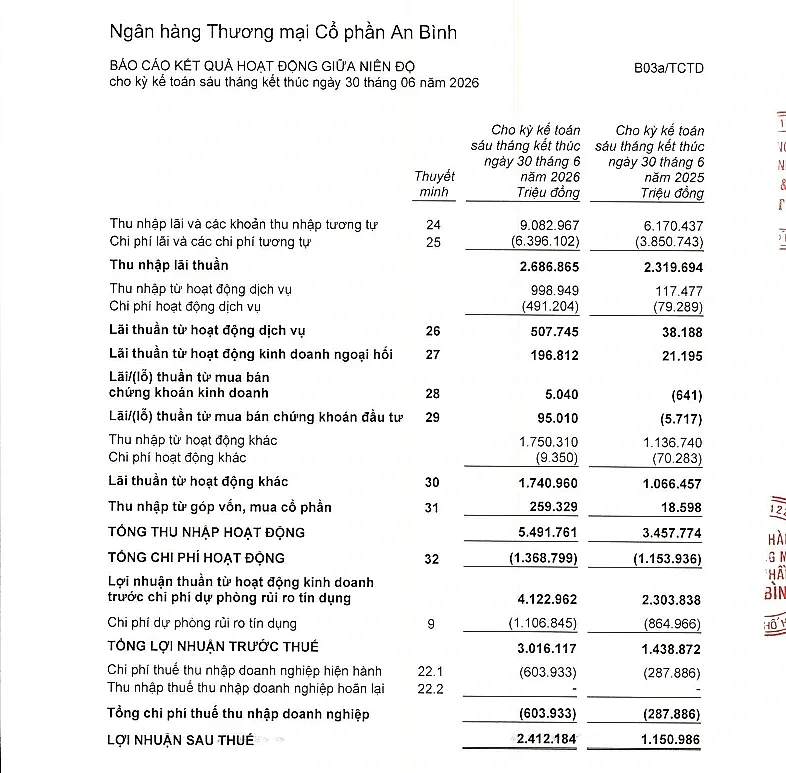
Trong nửa đầu năm 2026, kết quả kinh doanh của ABBank cho thấy sự thay đổi đáng kể trong cơ cấu nguồn thu của ngân hàng. Theo báo cáo tài chính quý II/2026, ABBank ghi nhận lợi nhuận trước thuế lũy kế sáu tháng đạt 3.016 tỷ đồng, tăng khoảng 80,7% so với cùng kỳ và hoàn thành 67% kế hoạch lợi nhuận năm.
Đáng chú ý, mức tăng trưởng lợi nhuận không chủ yếu đến từ hoạt động tín dụng truyền thống. Thu nhập lãi thuần sáu tháng đạt khoảng 1.931 tỷ đồng, tăng gần 10% so với cùng kỳ. Trong khi đó, lãi thuần hoạt động dịch vụ đạt 1.263 tỷ đồng, hơn gấp đôi cùng kỳ năm 2025. Lãi thuần từ hoạt động khác đạt 1.741 tỷ đồng, tăng hơn 63%, trở thành một trong những nguồn đóng góp đáng kể vào kết quả kinh doanh.
ABBank đang đặt mục tiêu phát triển ngân hàng bán lẻ, tăng tỷ trọng tiền gửi không kỳ hạn (CASA) và mở rộng nhóm khách hàng cá nhân. Theo kế hoạch năm 2026, ngân hàng phấn đấu đưa CASA lên khoảng 30%, đồng thời kiểm soát tỷ lệ cho vay trên huy động (LDR) dưới 70%. Tuy nhiên, tại cuối quý II, tiền gửi không kỳ hạn đạt khoảng 12.488 tỷ đồng trên tổng tiền gửi khách hàng 142.256 tỷ đồng, tương ứng tỷ lệ tính tham chiếu khoảng 8,8%.
Kế hoạch tăng vốn gần 67% và bài toán hiệu quả sử dụng vốn
Bên cạnh sự thay đổi trong cơ cấu lợi nhuận, ABBank cũng đang thực hiện một trong những kế hoạch tăng vốn đáng chú ý của nhóm ngân hàng quy mô vừa. Tại Đại hội đồng cổ đông thường niên tháng 4/2026, ABBank ban đầu thông qua phương án nâng vốn điều lệ lên hơn 20.000 tỷ đồng. Sau khi hoàn tất phát hành cổ phiếu trả cổ tức tỷ lệ 15% vào ngày 10/7, vốn điều lệ ngân hàng tăng lên 16.067,8 tỷ đồng.
Đến tháng 8, cổ đông ABBank tiếp tục thông qua phương án điều chỉnh kế hoạch tăng vốn. Theo đó, tỷ lệ chào bán cổ phiếu cho cổ đông hiện hữu tăng từ 20% lên 50%, đồng thời bổ sung phát hành cổ phiếu thưởng tỷ lệ 12% và duy trì kế hoạch ESOP. Sau khi hoàn tất các đợt phát hành, vốn điều lệ dự kiến đạt 26.833,3 tỷ đồng, tương ứng hơn 2,68 tỷ cổ phần.
Theo thông tin Moody's công bố, tỷ lệ vốn chủ sở hữu hữu hình trên tài sản có trọng số rủi ro (TCE) của ABBank đạt 10,5% tại tháng 6/2026. Tổ chức này kỳ vọng việc bổ sung vốn trong thời gian tới có thể tiếp tục cải thiện năng lực hấp thụ rủi ro của ngân hàng.
Mặt khác, quy mô cổ phần lưu hành tăng lên cũng đặt ra bài toán duy trì hiệu quả sinh lời trên mỗi cổ phiếu (EPS) và vốn chủ sở hữu (ROE). Nếu lợi nhuận không tăng tương ứng với quy mô vốn, các chỉ tiêu này có thể chịu tác động pha loãng.
Chất lượng tài sản cải thiện, triển vọng phụ thuộc vào khả năng duy trì tăng trưởng
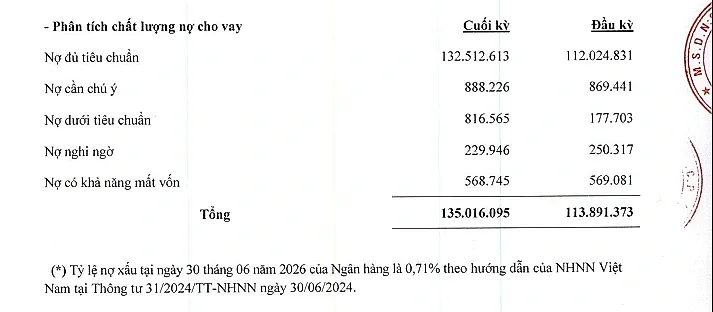
Cùng với việc mở rộng quy mô vốn, chất lượng tài sản là một trong những yếu tố được Moody's đánh giá tích cực tại ABBank. Theo tổ chức xếp hạng tín nhiệm, tỷ lệ các khoản vay có vấn đề, bao gồm nợ xấu và trái phiếu VAMC, giảm xuống 1,2% vào tháng 6/2026 sau khi ngân hàng hoàn tất xử lý trái phiếu VAMC. Tỷ lệ các khoản vay cần chú ý đạt 0,7% tổng dư nợ, trong khi tỷ suất sinh lời trên tài sản hữu hình (ROTA) đạt 1,9% trong nửa đầu năm.
Tuy nhiên, nợ xấu nhóm 3–5 tại cuối quý II ở mức khoảng 1.615 tỷ đồng. Trong đó, nợ dưới tiêu chuẩn tăng từ khoảng 178 tỷ đồng cuối năm 2025 lên 817 tỷ đồng; còn nợ có khả năng mất vốn đã giảm so với cùng kỳ.
Đáng chú ý, Moody's cũng nâng điểm hồ sơ quản trị của ABBank từ mức 4 lên 3, ghi nhận những thay đổi trong khả năng hấp thụ tổn thất và mức độ tập trung tín dụng doanh nghiệp. Tuy nhiên, mức xếp hạng B1 vẫn thuộc nhóm xếp hạng tín nhiệm có tính đầu cơ theo thang đánh giá quốc tế. Việc được nâng hạng phản ánh sự cải thiện về hồ sơ tín dụng, không đồng nghĩa mọi rủi ro đã được loại bỏ.
Trong thời gian tới, ABBank đồng thời phải thực hiện nhiều nhiệm vụ như hoàn tất kế hoạch tăng vốn, cải thiện CASA, mở rộng tín dụng bán lẻ, duy trì chất lượng tài sản và chuẩn bị lộ trình niêm yết cổ phiếu trên HoSE.