Thẻ tín dụng không phải khoản thu nhập bổ sung
Một khoản chi phát sinh trước ngày nhận lương, việc chỉ thanh toán số dư tối thiểu hoặc sử dụng hạn mức tín dụng như nguồn thu nhập bổ sung có thể khiến người lao động rơi vào vòng xoáy nợ. Vì vậy, bên cạnh mở rộng khả năng tiếp cận tín dụng chính thức, việc trang bị kỹ năng quản lý tài chính cá nhân và sử dụng thẻ có trách nhiệm trở thành yêu cầu quan trọng.
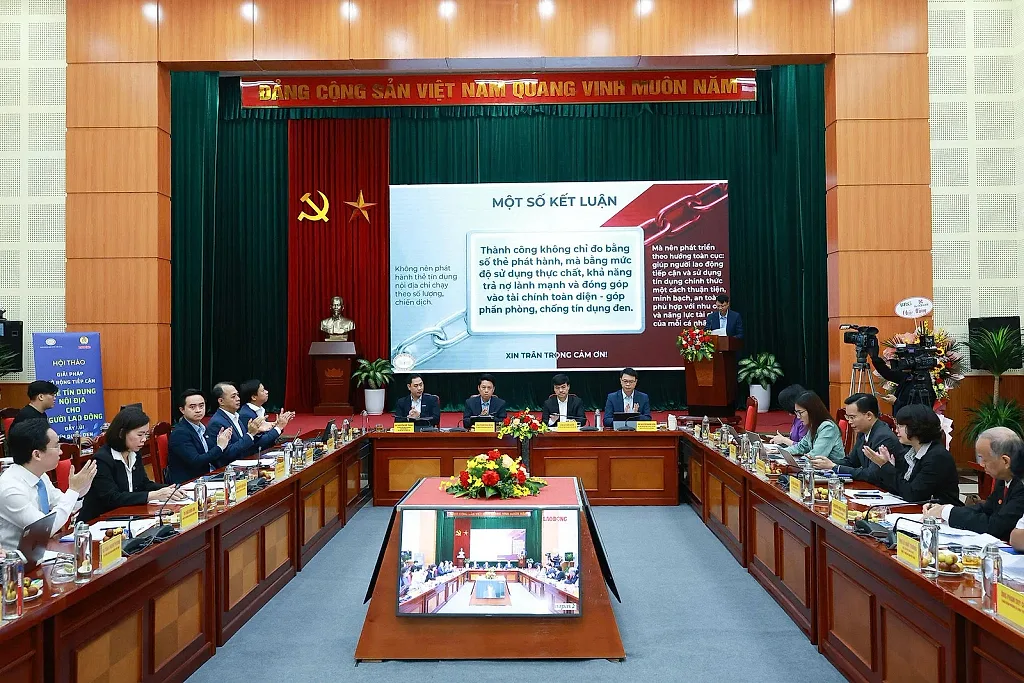
Tại hội thảo “Giải pháp mở rộng tiếp cận thẻ tín dụng nội địa cho người lao động, đẩy lùi tín dụng đen”, TS. Châu Đình Linh, giảng viên Trường Đại học Ngân hàng TP. Hồ Chí Minh cho rằng, cần bắt đầu từ việc thay đổi cách quản lý thu nhập và chi tiêu của mỗi cá nhân. Cụ thể, thay vì áp dụng công thức thu nhập trừ chi tiêu, phần còn lại mới tiết kiệm, người lao động nên ưu tiên tiết kiệm và dự phòng trước khi phân bổ cho các khoản chi.
“Ở đây, chỉ cần chúng ta thay đổi công thức. Thu đừng trừ chi nữa, hãy lấy thu trừ tiết kiệm, còn bao nhiêu mới chi”, ông Linh nhấn mạnh,
Cũng theo TS. Châu Đình Linh, công cụ Fintech có thể hỗ trợ phân bổ nguồn tiền liên tục ngay khi người lao động nhận lương. Việc duy trì khoản tiết kiệm và dự phòng không chỉ giúp hình thành kỷ luật tài chính mà còn tạo nguồn lực để xử lý những khoản chi đột xuất, hạn chế phải vay mượn khi phát sinh nhu cầu.
Từ quản lý dòng tiền, ông Linh cho rằng người lao động cần phân biệt rõ nhu cầu sử dụng tiền mặt với nhu cầu mua sản phẩm, dịch vụ. Nếu cần tiền mặt, có thể sử dụng ứng lương hoặc thấu chi tài khoản; nếu cần thanh toán hàng hóa, dịch vụ như học phí, viện phí, thẻ tín dụng nội địa là một công cụ có thể đáp ứng.
Bên cạnh đó, các ứng dụng tài chính cần giúp người sử dụng dễ dàng theo dõi số tiền gốc và lãi phải trả hằng tháng, qua đó chủ động kiểm soát nghĩa vụ tài chính. Khoản thanh toán gốc và lãi cần nằm trong giới hạn tiết kiệm và dự phòng đã xác định, tránh bội chi, mất khả năng thanh toán và kiệt quệ tài chính.
Phát triển sản phẩm linh hoạt, kiểm soát nguy cơ vượt khả năng chi trả
Nếu kỷ luật tài chính cá nhân là một điều kiện để sử dụng tín dụng an toàn, thì thiết kế sản phẩm và cơ chế kiểm soát của tổ chức phát hành cũng đóng vai trò quan trọng. Tín dụng cần đáp ứng nhu cầu thực tế, đồng thời hạn chế nguy cơ người sử dụng vượt quá khả năng thanh toán.
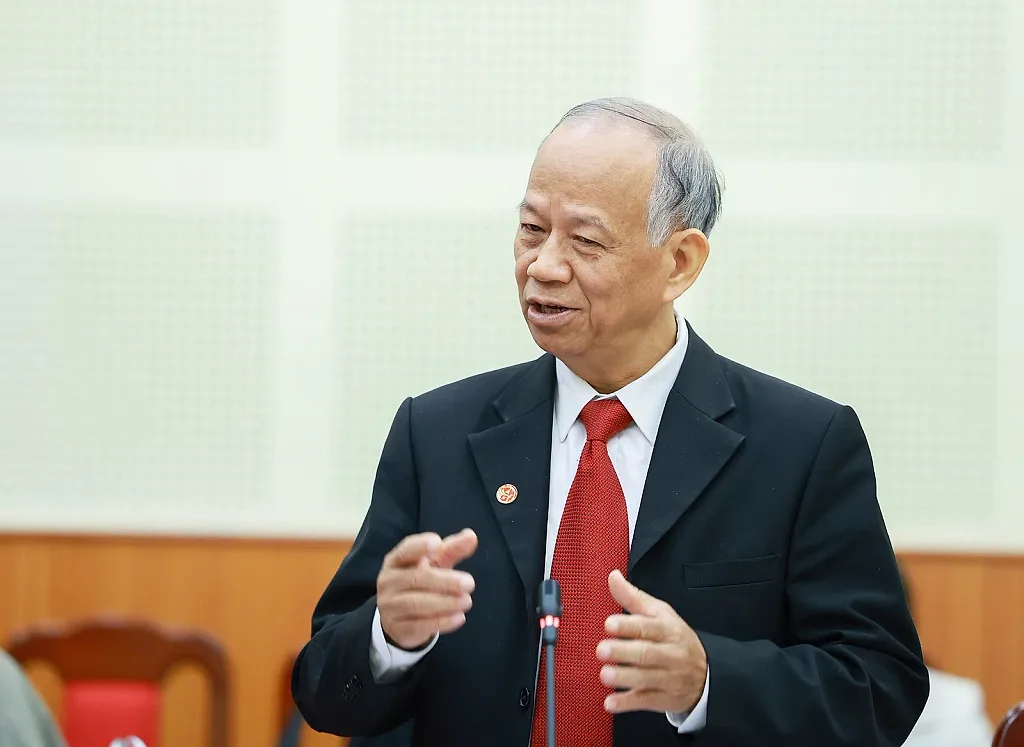
TS. Nguyễn Minh Phong, Thành viên Hội đồng Tư vấn Kinh tế, Ủy ban Trung ương Mặt trận Tổ quốc Việt Nam, cho rằng cần đa dạng hóa sản phẩm tín dụng, đặc biệt là những khoản vay nhỏ, linh hoạt, phù hợp với đời sống người lao động. Các khoản vay cần có giá trị nhỏ, thời gian vay linh hoạt, phụ thuộc vào đơn hàng, giải ngân nhanh và phục vụ nhu cầu thiết yếu.
Theo ông Phong, vòng đời khoản vay cần gắn với chu kỳ trả lương hằng tháng, đồng thời có phương án trả nợ phù hợp với thu nhập thực tế để tránh gia tăng áp lực trả nợ và tình trạng chi tiêu vượt khả năng tài chính. Bên cạnh đó, cần có những cảnh báo khi xuất hiện tín hiệu sử dụng vượt hạn mức. Những cảnh báo được gửi đến người tiêu dùng trong bối cảnh họ có nguy cơ sử dụng vượt khả năng tài chính là rất quan trọng và hữu ích.
Ở góc độ ngân hàng, bà Nguyễn Thị Diễm Hằng, Phó Giám đốc Trung tâm thẻ Agribank, cho biết việc phát triển thẻ tín dụng nội địa Lộc Việt được định hướng phù hợp với thu nhập, nhu cầu chi tiêu và khả năng trả nợ của người lao động. Sản phẩm có hạn mức linh hoạt từ vài triệu đồng đến tối đa 200 triệu đồng, thời gian miễn lãi lên đến 55 ngày, lãi suất 15%/năm và tỷ lệ thanh toán tối thiểu 2% dư nợ mỗi kỳ.
Agribank cũng thực hiện thẩm định không chỉ căn cứ vào mức lương mà còn xem xét tính ổn định của công việc, thời gian công tác, các khoản thu nhập bổ sung và lịch sử tài chính hiện tại để cấp hạn mức phù hợp.
Để hỗ trợ người sử dụng kiểm soát rủi ro, ngân hàng cung cấp tiện ích theo dõi giao dịch, sao kê, nhắc hạn thanh toán trên Agribank Plus; khuyến khích đăng ký trích nợ tự động, đồng thời tăng cường bảo mật và hướng dẫn khách hàng sử dụng thẻ an toàn.
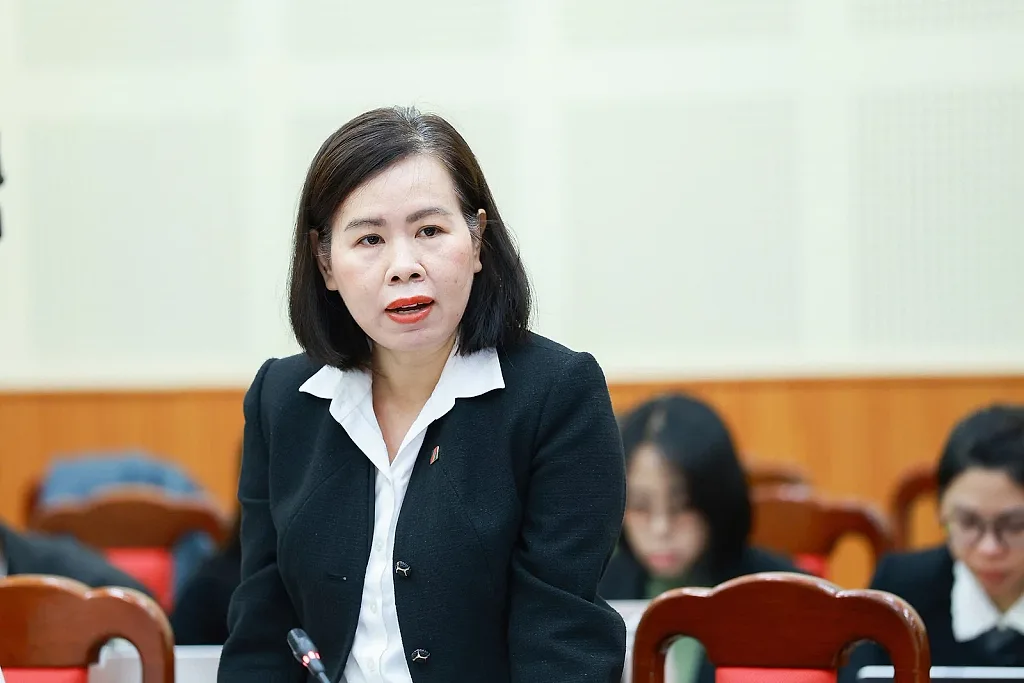
Theo bà Nguyễn Thị Diễm Hằng, mục tiêu của Agribank không phải chạy theo số lượng phát hành mà quan trọng hơn là cấp đúng hạn mức, phù hợp với khả năng trả nợ, giúp người lao động tiếp cận nguồn tín dụng chính thống, an toàn và hạn chế nguy cơ tìm đến tín dụng đen.
Trong khi đó, ông Nguyễn Văn Dũng, Giám đốc Kinh doanh, Công ty Cổ phần Dịch vụ Công nghệ BEAM cho rằng, cần giúp người lao động hiểu đúng và sử dụng đúng công cụ tài chính theo nhu cầu. Ứng lương linh hoạt và thẻ tín dụng nội địa có bản chất, hạn mức và mục đích sử dụng khác nhau, do đó không nên coi hai sản phẩm này có thể thay thế hoàn toàn cho nhau.
Theo ông Dũng, ứng lương và thẻ tín dụng có thể bổ trợ theo hai cách. Với cách tiếp cận song song, mỗi công cụ đáp ứng đúng nhu cầu của mình, người lao động không phải rút tiền mặt từ thẻ tín dụng cho những khoản chi nhỏ 1 - 2 triệu đồng, cũng không phải sử dụng ứng lương cho những khoản mua sắm lớn.
Ở cách tiếp cận nối tiếp, ứng lương có thể trở thành điểm chạm tài chính chính thức đầu tiên của người lao động, từ đó mở ra cơ hội tiếp cận thẻ tín dụng phù hợp khi họ đã sẵn sàng. Tài khoản trả lương và dữ liệu thu nhập vốn đã được ngân hàng sử dụng trong thẩm định tín dụng; fintech có thể bổ sung điểm chạm thường xuyên với người lao động ngay trên ứng dụng họ đã quen sử dụng.
Quá trình sử dụng thẻ phải gắn liền với giáo dục tài chính
Sản phẩm thuận tiện, hạn mức phù hợp và cơ chế kiểm soát rủi ro sẽ khó phát huy hiệu quả nếu người sử dụng không hiểu rõ cách vận hành của thẻ tín dụng, nghĩa vụ thanh toán và những nguy cơ có thể phát sinh.
Bà Phạm Thị Hoàng Anh, Phó Giám đốc Thường trực Học viện Ngân hàng cho rằng, người lao động cần được trang bị kiến thức tài chính để sử dụng thẻ tín dụng có trách nhiệm, tận dụng lợi ích của sản phẩm và bảo đảm an toàn tài chính cho bản thân.
“Một khoản chi phát sinh ngày hôm nay nhưng tiền lương phải tuần sau mới về”. Đây là khoảng cách thường gặp ở hầu hết các gia đình, đặc biệt là những gia đình có người lao động nhận thu nhập theo kỳ. Theo bà Hoàng Anh, dưới góc độ tài chính cá nhân, đây là vấn đề về thời điểm của nguồn tiền, giữa dòng thu và dòng chi. Còn dưới góc độ tài chính toàn diện, đây là cơ hội để người lao động có khả năng tiếp cận tín dụng chính thức.
Thẻ tín dụng nội địa có thể mang lại thêm lựa chọn thanh toán ngay tại thời điểm cần thiết, kể cả khi người sử dụng chưa có sẵn tiền, qua đó hạn chế phải tìm đến các khoản vay nóng từ tín dụng đen. Tuy nhiên, người dùng cần nắm rõ số tiền phải thanh toán khi đến hạn, mức thanh toán tối thiểu, lãi suất và các điều kiện liên quan đến phí rút tiền.
Từ kinh nghiệm triển khai các chương trình đào tạo, Học viện Ngân hàng đang tham gia xây dựng hệ thống sách giáo dục tài chính từ lớp 1 đến lớp 12, đồng thời triển khai nhiều chương trình giáo dục tài chính, đào tạo ngắn hạn dành cho sinh viên và các nhóm đối tượng trong cộng đồng...
Ông Lê Văn Nghĩa, Phó Chủ tịch Tổng Liên đoàn Lao động Việt Nam, cho biết thời gian qua, Tổng Liên đoàn và các cấp công đoàn đã triển khai nhiều hoạt động chăm lo, hỗ trợ đoàn viên, người lao động có hoàn cảnh khó khăn; đẩy mạnh tuyên truyền phòng, chống tín dụng đen, đồng thời phối hợp với các ngân hàng, tổ chức tài chính triển khai những chương trình hỗ trợ người lao động tiếp cận nguồn vốn vay chính thức, an toàn.
Thời gian tới, Tổng Liên đoàn Lao động Việt Nam tiếp tục phối hợp với Ngân hàng Nhà nước, các tổ chức tài chính và đơn vị liên quan thúc đẩy những giải pháp tài chính thiết thực, an toàn, góp phần nâng cao đời sống người lao động và đẩy lùi tín dụng đen.