Tín dụng Eximbank tiếp tục tăng, nợ nhóm 5 giảm
Bức tranh hoạt động của Ngân hàng TMCP Xuất Nhập Khẩu Việt Nam (Eximbank, HOSE: EIB) trong nửa đầu năm 2026 cho thấy những diễn biến đan xen. Quy mô tín dụng tiếp tục mở rộng, một số nhóm nợ có chuyển biến tích cực, song chất lượng tài sản vẫn là yếu tố cần theo dõi khi nợ nhóm 2 và tổng nợ xấu cùng tăng so với đầu năm.
Tại ngày 30/6/2026, dư nợ cho vay khách hàng của Eximbank đạt gần 188.030 tỷ đồng, tăng khoảng 3.814 tỷ đồng, tương đương hơn 2% so với mức 184.216 tỷ đồng đầu năm. Mức tăng này cho thấy ngân hàng vẫn duy trì đà mở rộng tín dụng trong nửa đầu năm, dù tốc độ chưa cao.
Cùng với sự gia tăng của dư nợ, cơ cấu các nhóm nợ có sự dịch chuyển đáng chú ý.
Nợ cần chú ý, tương ứng nợ nhóm 2, đạt hơn 3.060 tỷ đồng vào cuối tháng 6, tăng khoảng 869 tỷ đồng so với mức 2.192 tỷ đồng đầu năm, tương ứng gần 39,7%.
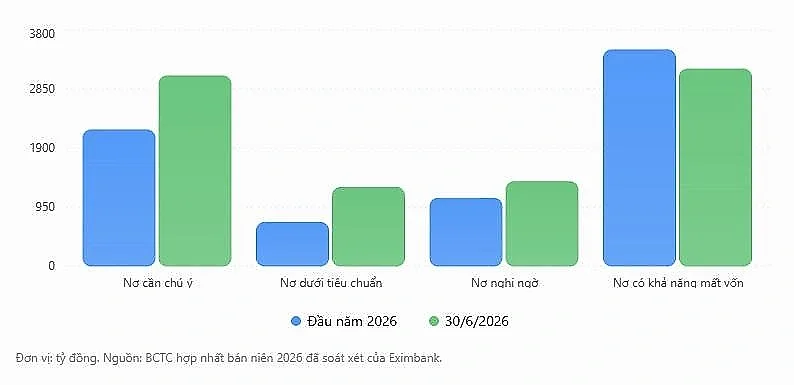
Nợ nhóm 2 chưa thuộc nhóm nợ xấu, song đây là nhóm được theo dõi sát khi đánh giá xu hướng chất lượng tín dụng. Mức tăng của khoản mục này cao hơn đáng kể so với tốc độ tăng hơn 2% của tổng dư nợ trong cùng giai đoạn.
Đối với các khoản nợ từ nhóm 3 đến nhóm 5, tổng giá trị tại cuối tháng 6 đạt khoảng 5.794 tỷ đồng, tăng hơn 521 tỷ đồng so với gần 5.273 tỷ đồng đầu năm, tương ứng khoảng 9,9%.
Tuy nhiên, diễn biến giữa các nhóm nợ không hoàn toàn cùng chiều. Cụ thể, nợ dưới tiêu chuẩn, tức nhóm 3, tăng từ khoảng 702 tỷ đồng lên 1.265 tỷ đồng, tương ứng hơn 80%. Nợ nghi ngờ, nhóm 4, cũng tăng từ khoảng 1.091 tỷ đồng lên gần 1.357 tỷ đồng, tăng hơn 24%.
Ở chiều ngược lại, nợ có khả năng mất vốn - nhóm 5 giảm gần 308 tỷ đồng, từ gần 3.480 tỷ đồng đầu năm xuống khoảng 3.172 tỷ đồng vào cuối tháng 6. Đây là điểm cải thiện đáng chú ý trong cơ cấu nợ của ngân hàng.
Do mức tăng tại nhóm 3 và nhóm 4 lớn hơn phần giảm của nhóm 5, tổng nợ xấu vẫn tăng về giá trị tuyệt đối. Tính trên dư nợ cho vay khách hàng, tỷ lệ nợ thuộc nhóm 3-5 vào cuối tháng
Như vậy, chất lượng tín dụng của Eximbank trong nửa đầu năm mang tính phân hóa. Trong khi dư nợ tiếp tục tăng, nợ có khả năng mất vốn giảm, nhưng nợ nhóm 2 cùng các khoản nợ nhóm 3 và nhóm 4 lại gia tăng.
Ở phía nguồn vốn, tiền gửi khách hàng tại cuối tháng 6 đạt khoảng 170.609 tỷ đồng, giảm gần 6.695 tỷ đồng, tương đương khoảng 3,8% so với mức 177.304 tỷ đồng đầu năm.
Diễn biến này khiến xu hướng giữa hai phía bảng cân đối có phần khác biệt khi dư nợ cho vay tăng hơn 3.800 tỷ đồng, trong khi tiền gửi khách hàng giảm gần 6.700 tỷ đồng. Đây là yếu tố cần được đặt trong tổng thể chiến lược cân đối nguồn vốn và tăng trưởng tín dụng của ngân hàng trong các kỳ tiếp theo, thay vì nhìn riêng lẻ một chỉ tiêu.
Thu nhập lãi duy trì quy mô lớn, dự phòng tác động đến lợi nhuận
Nếu chất lượng tín dụng cho thấy những chuyển động trái chiều, kết quả kinh doanh nửa đầu năm của Eximbank cũng phản ánh sự đan xen giữa tăng trưởng thu nhập và áp lực chi phí.
Trong 6 tháng đầu năm 2026, thu nhập lãi đạt khoảng 8.788 tỷ đồng, tăng đáng kể so với hơn 7.475 tỷ đồng cùng kỳ năm trước. Điều này cho thấy quy mô tài sản sinh lãi của ngân hàng tiếp tục tạo ra nguồn thu lớn hơn.
Tuy nhiên, chi phí lãi cũng tăng nhanh, từ khoảng 4.691 tỷ đồng lên hơn 6.012 tỷ đồng. Kết quả, thu nhập lãi thuần đạt khoảng 2.776 tỷ đồng, thấp hơn nhẹ so với mức 2.824 tỷ đồng của cùng kỳ năm trước.
Các nguồn thu ngoài lãi cũng chưa tạo được động lực bù đắp. Lãi thuần từ hoạt động dịch vụ giảm từ khoảng 338 tỷ đồng xuống 68 tỷ đồng, trong khi lãi thuần từ kinh doanh ngoại hối giảm từ khoảng 364 tỷ đồng xuống 140 tỷ đồng.
Trước chi phí dự phòng, lợi nhuận thuần từ hoạt động kinh doanh của Eximbank đạt khoảng 1.477 tỷ đồng, thấp hơn mức gần 1.817 tỷ đồng cùng kỳ năm 2025.
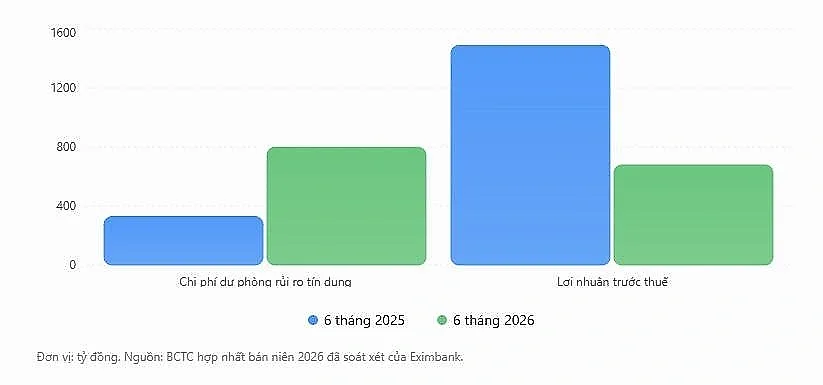
Đáng chú ý, ngân hàng tăng mạnh nguồn lực dành cho xử lý rủi ro tín dụng. Chi phí dự phòng trong nửa đầu năm đạt khoảng 798 tỷ đồng, cao hơn đáng kể mức gần 328 tỷ đồng cùng kỳ, tương ứng tăng hơn 143%.
Việc gia tăng chi phí dự phòng tạo áp lực lên lợi nhuận trong ngắn hạn, song đồng thời phản ánh việc ngân hàng dành thêm nguồn lực để xử lý những biến động về chất lượng tín dụng.
Sau khi trừ chi phí dự phòng, Eximbank ghi nhận lợi nhuận trước thuế khoảng 678 tỷ đồng, giảm hơn 54% so với nửa đầu năm trước. Lợi nhuận sau thuế đạt khoảng 520 tỷ đồng, thấp hơn hơn 55% so với mức trên 1.164 tỷ đồng cùng kỳ.
Một điểm khác cần đặt trong đúng bản chất kế toán là diễn biến số dư dự phòng. Tại cuối tháng 6, dự phòng rủi ro cho vay khách hàng còn khoảng 1.837 tỷ đồng, giảm so với mức hơn 2.314 tỷ đồng đầu năm. Tuy nhiên, việc số dư cuối kỳ giảm không đồng nghĩa ngân hàng giảm trích lập dự phòng.
Trong 6 tháng, Eximbank đã sử dụng khoảng 1.282 tỷ đồng dự phòng rủi ro tín dụng để xử lý rủi ro. Chính khoản sử dụng này góp phần làm số dư dự phòng cuối kỳ giảm, dù chi phí dự phòng ghi nhận trong kỳ tăng mạnh.
Eximbank dự kiến tổ chức ĐHCĐ bất thường vào ngày 14/10/2026 tại Hà Nội, với trọng tâm là công tác nhân sự Hội đồng quản trị nhiệm kỳ VIII (2025–2030).
Trước đó, nhà băng này từng tổ chức ĐHCĐ vào 24/7/2026. Sau kỳ đại hội này, HĐQT mới đã được kiện toàn và ông Nguyễn Lê Quốc Anh được bầu giữ chức Chủ tịch HĐQT. Từ ngày 1/8/2026, bà Phạm Thị Huyền Trang được bổ nhiệm giữ chức Tổng Giám đốc Eximbank.