Áp lực lạm phát gia tăng, dư địa nới lỏng tiền tệ ngày càng thu hẹp
Tăng trưởng kinh tế 8 tháng đầu năm 2026 ghi nhận những động lực tích cực từ khu vực sản xuất công nghiệp và dòng vốn đầu tư trực tiếp nước ngoài (FDI). Chỉ số sản xuất toàn ngành công nghiệp (IIP) tháng 8/2026 tăng 14,4% so với cùng kỳ năm trước, nâng mức tăng lũy kế 8 tháng lên 11,9%. Chỉ số Nhà quản trị mua hàng (PMI) ngành sản xuất tháng 8 đạt 53,3 điểm, đánh dấu sự mở rộng sản lượng và lượng đơn đặt hàng mới. Song song đó, vốn FDI giải ngân thực tế 8 tháng ước đạt 17,25 tỷ USD, tăng 12,0% so với cùng kỳ. Tuy nhiên, đà bứt phá của khu vực sản xuất chưa lan tỏa đồng đều sang sức cầu tiêu dùng nội địa và khu vực xuất khẩu trong nước.
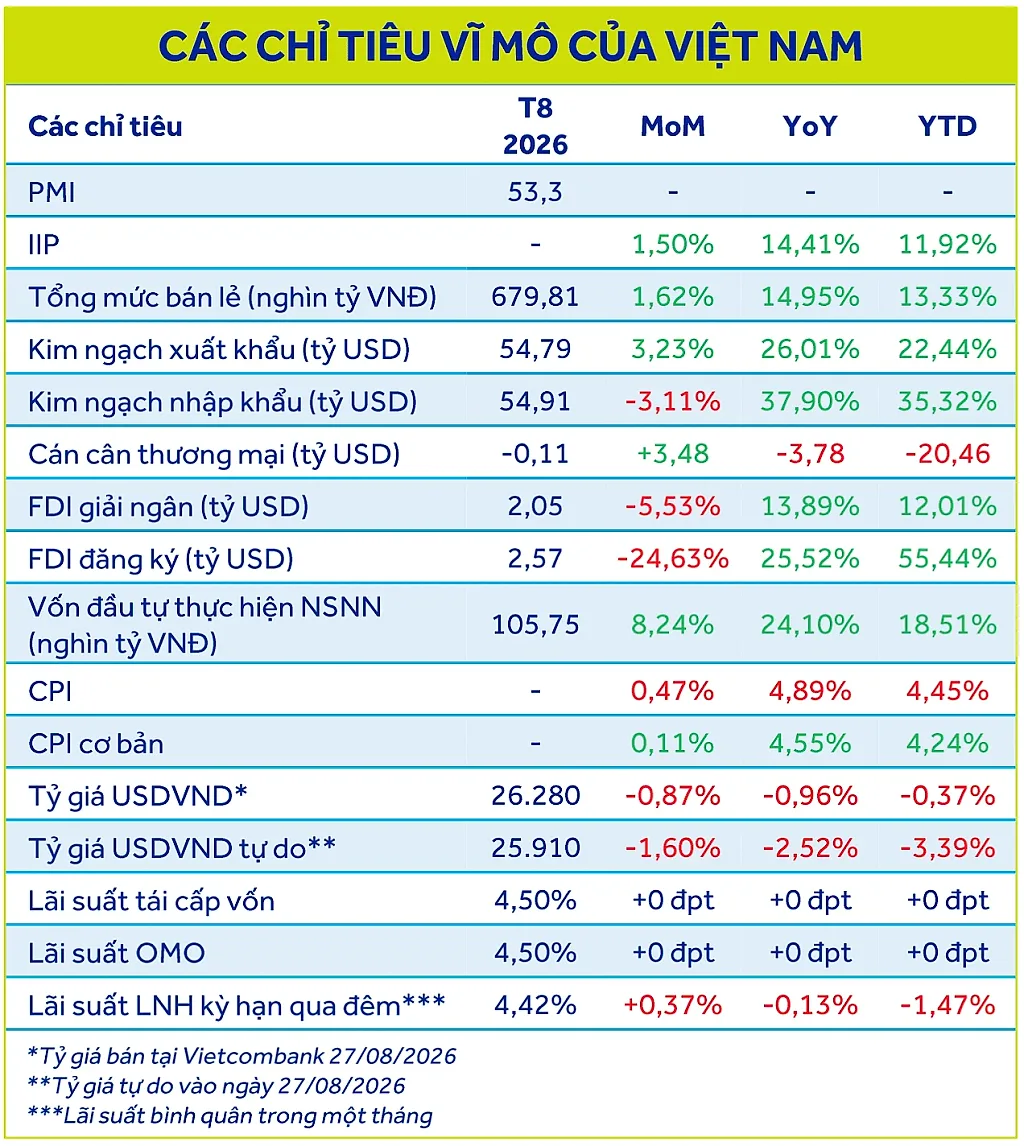
Bên cạnh sự phân hóa của tổng cầu, rủi ro lạm phát gia tăng đang trở thành yếu tố cốt lõi làm thu hẹp dư địa điều hành chính sách tiền tệ. Số liệu do Cục Thống kê công bố cho thấy, chỉ số giá tiêu dùng (CPI) tháng 8/2026 tăng 0,47% so với tháng trước và tăng 4,89% so với cùng kỳ năm 2025, đẩy lạm phát bình quân 8 tháng đầu năm lên mức 4,45%.
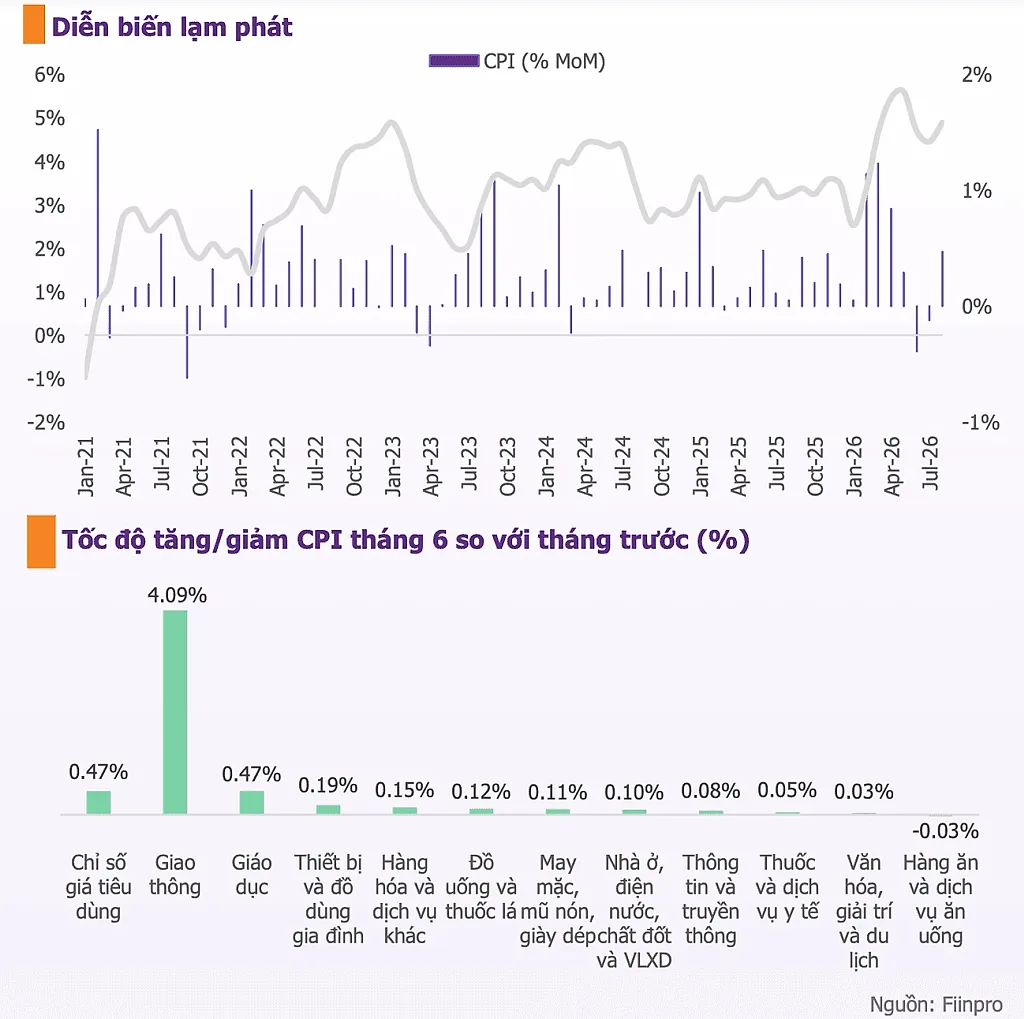
Các số liệu thống kê chỉ rõ, áp lực CPI hiện nay mang đậm bản chất chi phí đẩy từ thị trường năng lượng quốc tế. Nhóm giao thông tăng 4,09% so với tháng trước, đóng góp gần một nửa mức tăng CPI tháng 8, do giá dầu diesel tăng 22,15% và giá xăng tăng 9,53%. Trái lại, lạm phát cơ bản tháng 8 chỉ nhích nhẹ 0,11% so với tháng trước và bình quân 8 tháng đạt 4,24%, thấp hơn mức CPI tổng thể. Diễn biến này phản ánh áp lực giá chưa lan rộng sang các nhóm hàng hóa và dịch vụ cốt lõi.
Trong bối cảnh hiện nay, CTCK Tiên Phong (TPS) đặc biệt lưu ý rủi ro lạm phát trong quý IV/2026 khi chính sách ưu đãi thuế đối với xăng dầu theo Nghị quyết 34/2026/NQ-CP sẽ hết hiệu lực từ ngày 30/9/2026. Nếu giá dầu thế giới duy trì ở mức cao, việc kết thúc chính sách hỗ trợ thuế có thể tạo thêm áp lực lên giá nhiên liệu trong nước.
Khi lạm phát bình quân cả năm 2026 tiến sát hoặc vượt mục tiêu điều hành 4,5%, khả năng Ngân hàng Nhà nước (NHNN) thực hiện các gói nới lỏng tiền tệ mạnh mẽ trong những tháng cuối năm là khá hạn chế. Kịch bản này buộc mặt bằng lãi suất và chi phí vốn của nền kinh tế phải duy trì ở mức tương đối cao.
Mặt khác, triển vọng Ngân hàng Dự trữ Liên bang Mỹ (FED) tăng lãi suất đang rõ nét hơn sau khi các số liệu lạm phát Mỹ tháng 8 cao hơn dự báo. PPI tháng 8 tăng 0,4% so với tháng trước và 5,4% so với cùng kỳ, trong khi CPI tăng 0,4% theo tháng và 3,4% theo năm, CPI lõi tăng 0,3% theo tháng. Ngoài ra, với giá dầu thô vượt mốc 100 USD/thùng và giá dầu diesel ở Mỹ đạt mức kỷ lục trong bối cảnh xung đột dai dẳng ở Trung Đông.
Theo ông Nguyễn Minh Tuấn, CEO AFA Capital, nếu FED bước vào một chu kỳ tăng lãi suất, áp lực đối với các nền kinh tế như Việt Nam sẽ gia tăng, đặc biệt qua tỷ giá và dòng vốn.
Việt Nam vẫn đang duy trì chính sách tiền tệ tương đối nới lỏng, thể hiện qua việc thanh khoản trên thị trường liên ngân hàng được hỗ trợ và mặt bằng lãi suất liên ngân hàng duy trì ở mức thấp. Trong bối cảnh đó, nếu FED tăng lãi suất trong khi Việt Nam tiếp tục duy trì chính sách tiền tệ độc lập, áp lực nhiều khả năng sẽ chuyển sang tỷ giá. Ông Tuấn cho rằng, nếu tỷ giá chịu áp lực, dư địa điều hành sẽ càng bị thu hẹp trong bối cảnh lạm phát trong nước đã tiệm cận ngưỡng 4,5%.
Lệch pha nguồn vốn vẫn là bài toán hệ thống
Song hành cùng áp lực lạm phát, tình trạng thắt chặt thanh khoản tại các tổ chức tín dụng đang là điểm nghẽn trọng yếu đối với dòng vốn đầu tư. Dữ liệu do TPS thu thập cho thấy, tính đến tháng 8/2026, tăng trưởng tín dụng toàn hệ thống đạt 9,7% so với đầu năm, vượt tốc độ tăng trưởng huy động vốn (chỉ đạt gần 8%).
Sự chênh lệch tốc độ này đã đẩy khoảng cách giữa dư nợ cho vay và nguồn vốn huy động trên toàn hệ thống lên mức hơn 2 triệu tỷ đồng. Tình trạng lệch pha kéo dài giữa đầu ra tín dụng và đầu vào tiền gửi khiến tỷ lệ dư nợ cho vay trên tổng tiền gửi (LDR) neo ở mức cao, tạo áp lực căng thẳng thanh khoản cục bộ tại nhiều ngân hàng thương mại.
Chuyên gia của TPS chỉ ra rằng, áp lực thanh khoản thể hiện rõ rệt trên thị trường liên ngân hàng trong nửa đầu tháng 8/2026. Lãi suất liên ngân hàng kỳ hạn 1 tháng có thời điểm bị đẩy lên mức 7,2%/năm, trong khi lãi suất qua đêm đạt 4,0%/năm. Trước tình hình đó, NHNN đã chủ động can thiệp thông qua nghiệp vụ thị trường mở (OMO) và điều tiết dòng tiền nhằm giải tỏa cơn khát vốn ngắn hạn. Kết quả là đến cuối tháng 8, lãi suất qua đêm trên thị trường liên ngân hàng đã hạ nhiệt nhanh chóng về mức bình quân khoảng 2%.
Tuy nhiên, thách thức lớn nhất đối với hệ thống ngân hàng hiện nay không nằm ở thanh khoản ngắn hạn, mà tập trung ở nguồn vốn trung và dài hạn.
Báo cáo của CTCK ACBS ghi nhận, trong tháng 8/2026, các ngân hàng thương mại đã phải phát hành khoảng 23,2 nghìn tỷ đồng trái phiếu, với mức lãi suất danh nghĩa bình quân gia quyền lên tới gần 8,9%/năm. Việc phải trả lãi suất cao để huy động vốn trái phiếu phản ánh chi phí vốn dài hạn của hệ thống vẫn bị neo ở mức rất cao. Điều này trực tiếp thu hẹp biên lãi ròng (NIM) của các ngân hàng và cản trở đà giảm của lãi suất cho vay giải ngân mới đối với khu vực doanh nghiệp.
Triển vọng điều hành chính sách cuối năm
Để giải quyết bài toán chi phí vốn và bảo đảm an toàn hệ thống, NHNN cùng các cơ quan quản lý đã thực thi chuỗi giải pháp điều hành chính sách mang tính cấu trúc. ACBS đánh giá các động thái điều hành từ tháng 6 - 8/2026 của NHNN đại diện cho nỗ lực toàn diện nhằm tái định hình cấu trúc nguồn vốn của hệ thống tài chính.
Thứ nhất, Thông tư số 25/2026/TT-NHNN nâng tỷ lệ tối đa của nguồn vốn ngắn hạn được sử dụng để cho vay trung hạn và dài hạn từ 30% lên 40%, qua đó tạo thêm dư địa cho các ngân hàng trong việc cân đối nguồn vốn ngắn hạn và tín dụng trung, dài hạn.
Thứ hai, Quyết định số 1743/QĐ-NHNN về tỷ lệ khấu trừ số dư tiền gửi có kỳ hạn của Kho bạc Nhà nước khi tính tỷ lệ dư nợ cho vay so với tổng tiền gửi nâng tỷ lệ tiền gửi có kỳ hạn của Kho bạc Nhà nước được tính vào tổng tiền gửi khi xác định LDR từ 20% lên 50%, qua đó hỗ trợ trực tiếp thanh khoản và mở thêm dư địa LDR cho các tổ chức tín dụng.
Thứ ba, Quyết định số 1413/QĐ-TTg ngày 27/7/2026 của Thủ tướng Chính phủ phê duyệt Đề án Cải cách tổng thể thị trường tài chính Việt Nam gắn với thực hiện mục tiêu tăng trưởng ở mức cao, liên tục đến năm 2045 định hướng mục tiêu tái cân bằng hệ thống tài chính thông qua việc phát triển thị trường vốn trung - dài hạn, giảm bớt sự phụ thuộc lệch kênh vào tín dụng ngân hàng.
Đặc biệt, Luật số 23/2026/QH16 sửa đổi, bổ sung một số điều của Luật Ngân hàng Nhà nước Việt Nam, Luật Phòng, chống rửa tiền và Luật Các tổ chức tín dụng, được Quốc hội thông qua ngày 24/8/2026, đã bổ sung quy định về đại lý quản lý tài sản bảo đảm của trái phiếu doanh nghiệp, tạo cơ sở pháp lý để các ngân hàng thương mại thực hiện hoạt động này. Luật có hiệu lực từ ngày 1/12/2026.
ACBS nhận định, dù các công cụ OMO hay tiền gửi Kho bạc Nhà nước giúp giải tỏa thanh khoản tức thời, sự ổn định bền vững của nguồn vốn ngân hàng vẫn phải dựa vào tiền gửi có kỳ hạn của dân cư, thị trường trái phiếu doanh nghiệp và nguồn vốn vay quốc tế.
Đánh giá về triển vọng chính sách tiền tệ quý IV/2026, TPS dự báo lãi suất liên ngân hàng sẽ tiếp tục duy trì ở mức thấp nhờ sự điều tiết thanh khoản chủ động từ NHNN. Mặc dù vậy, mặt bằng lãi suất huy động và lãi suất cho vay trung - dài hạn khó giảm nhanh do nhu cầu vốn phục vụ sản xuất và giải ngân dự án giai đoạn cuối năm tăng cao.
Ở khía cạnh phối hợp vĩ mô, việc đẩy mạnh giải ngân vốn đầu tư công từ ngân sách nhà nước, với mục tiêu bình quân khoảng 100 nghìn tỷ đồng mỗi tháng trong các tháng còn lại của năm 2026, kết hợp với việc triển khai Nghị quyết 37/2026/QH16 tháo gỡ vướng mắc cho các dự án tồn đọng, sẽ giúp đưa một lượng tiền mặt lớn vào lưu thông.
Dòng tiền giải ngân này không chỉ trực tiếp thúc đẩy tăng trưởng GDP, mà còn gián tiếp hỗ trợ thanh khoản cho hệ thống ngân hàng. Sự phối hợp chặt chẽ giữa chính sách tiền tệ thận trọng, linh hoạt và chính sách tài khóa mở rộng trọng tâm sẽ là điểm tựa chiến lược giúp nền kinh tế giữ vững ổn định vĩ mô và kiểm soát lạm phát theo đúng mục tiêu đề ra.